+84 901 332 693
🎧 Nghe bài viết này
Thuế VAT tại Thái Lan là một trong những nghĩa vụ mà bất kỳ doanh nghiệp nào đang kinh doanh hoặc dự định mở công ty tại Thái Lan đều phải nắm rõ.
Mức thuế suất, đối tượng phải đăng ký, quy trình kê khai nộp thuế hay quyền hoàn VAT, v.v. đều ảnh hưởng trực tiếp đến chi phí và cách vận hành của doanh nghiệp.
Tuy nhiên, hệ thống VAT Thái Lan có nhiều điểm khác biệt, dễ khiến doanh nghiệp nhầm lẫn hoặc vô tình vi phạm. Đặc biệt, những doanh nghiệp xuất khẩu hoặc cung cấp dịch vụ số sang Thái Lan lại càng cần hiểu rõ cách áp dụng thuế suất 7% và 0%.
Bài viết này của chuyên gia thuế Thái Lan tại Global Link Asia Consulting (GLAC) sẽ giúp Cá nhân/Doanh nghiệp :
- Nắm trọn các quy định quan trọng;
- Tránh rủi ro xử phạt thuế giá trị gia tăng.
- Tối ưu hoạt động kinh doanh tại Thái Lan một cách minh bạch, an toàn và hiệu quả.
1. Tổng quan về thuế VAT tại Thái Lan
Thuế Giá trị gia tăng (Value Addsed Tax (“VAT”) được Thái Lan áp dụng từ năm 1992. Đây là loại thuế tiêu dùng gián thu, áp dụng trên hầu hết hàng hóa và dịch vụ được bán tại Thái Lan.
Theo sắc lệnh Hoàng Gia (Royal Decree No. 799 B.E. 2568 (AD 2025)), mức thuế VAT hiện hành tại Thái Lan tiếp tục là 7% năm 2026, bao gồm 6,3% VAT trung ương và 0,7% thuế địa phương.
Mặc dù Bộ luật Thuế Thái Lan mục 80 (The Revenue Code section 80) quy định mức thuế chuẩn là 10%, Chính phủ đã “tạm thời” giảm xuống 7% từ năm 1999 nhằm kích cầu kinh tế và hỗ trợ tiêu dùng.
Bên cạnh mức thuế VAT 7%, Thái Lan cũng áp dụng 2 loại thuế VAT là thuế VAT mức 0% và miễn thuế VAT cho các sản phẩm dịch vụ được quy định cụ thể.
Về nguyên tắc, mọi hoạt động bán hàng hóa hoặc cung cấp dịch vụ tại Thái Lan đều phải chịu VAT, nếu Cá nhân/Doanh nghiệp phát hành hóa đơn thuế VAT. Tuy nhiên, khi giao dịch diễn ra với khách hàng nước ngoài, cách áp dụng thuế có sự khác biệt tùy theo nơi thực hiện dịch vụ và nơi dịch vụ được sử dụng.
Dưới đây là các trường hợp phổ biến:
- Dịch vụ thực hiện ở nước ngoài và được sử dụng ở nước ngoài: Miễn VAT;
- Dịch vụ thực hiện tại Thái Lan nhưng được sử dụng ở nước ngoài: Áp dụng thuế suất 0% VAT;
- Dịch vụ thực hiện ở nước ngoài nhưng được sử dụng tại Thái Lan: Áp dụng 7% VAT;
- Dịch vụ thực hiện tại Thái Lan và được sử dụng tại Thái Lan: Áp dụng 7% VAT.
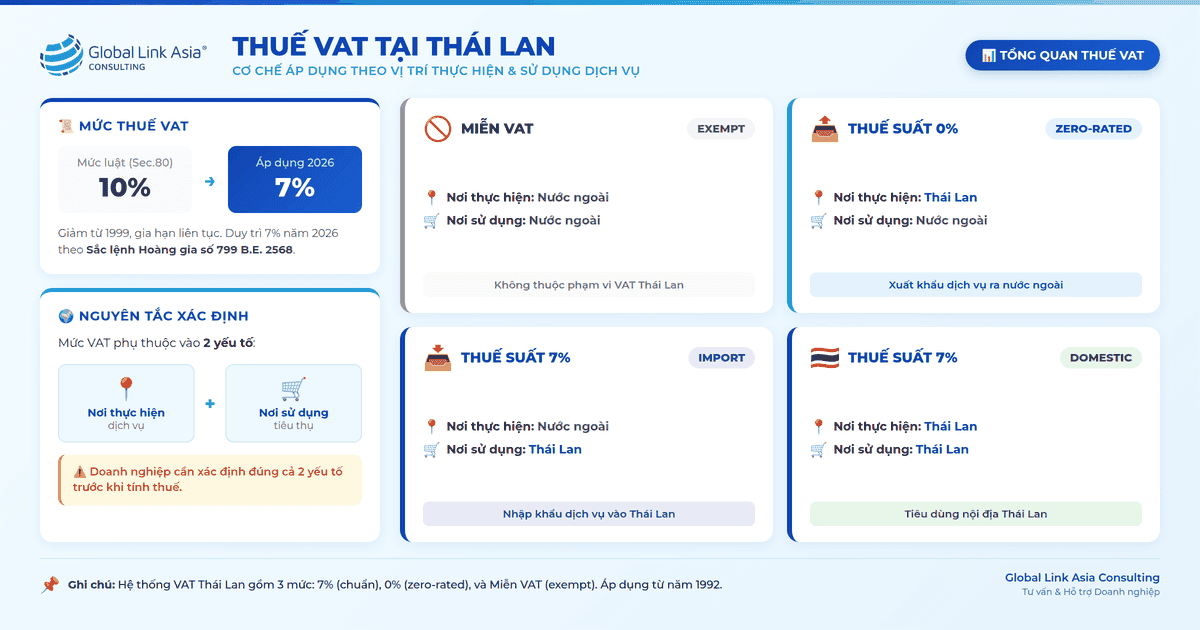
Tổng quan về thuế suất VAT tại Thái Lan
Nhìn chung, hệ thống VAT của Thái Lan được thiết kế để đảm bảo nguồn thu ổn định cho ngân sách, đồng thời duy trì sự cạnh tranh của doanh nghiệp trong hoạt động xuất khẩu thông qua thuế suất ưu đãi 0%.
Việc hiểu rõ cách áp dụng VAT theo từng loại giao dịch sẽ giúp Doanh nghiệp tuân thủ đúng quy định và tối ưu chi phí thuế tại Thái Lan.
2. Mức thuế suất VAT tại Thái Lan hiện nay là bao nhiêu và áp dụng đến khi nào?
Mức thuế suất VAT phổ biến tại Thái Lan hiện là 7%, áp dụng đến hết 30/09/2027 theo Nghị định Hoàng gia số 807 (Cục Thuế Thái Lan, 2026). Mức luật định gốc theo Bộ luật Doanh thu Thái Lan vẫn là 10%. Đây là điểm Doanh nghiệp cần phân biệt rõ khi tra cứu thông tin.
Hiện nay, Thái Lan áp dụng 3 mức thuế VAT: 7% (mức chuẩn), 0% (zero-rated cho xuất khẩu), và miễn VAT (exempt cho dịch vụ thiết yếu). Doanh nghiệp xác định mức thuế dựa trên loại hàng hóa/dịch vụ và nơi tiêu thụ.
Để giúp Doanh nghiệp xác định đúng mức thuế VAT áp dụng cho hoạt động kinh doanh, chuyên gia Thuế & Kế toán tại GLAC đã tổng hợp bảng so sánh 3 mức thuế suất và các trường hợp áp dụng cụ thể:
| Thuế suất | Thuế VAT 7% (mức chuẩn) | Thuế VAT 0% (Zero-rated) | Miễn VAT (Exempt) |
Áp dụng | Áp dụng cho phần lớn hàng hóa, dịch vụ tiêu dùng trong nước. | Áp dụng cho hoạt động “xuất khẩu” hoặc dịch vụ cung cấp tại Thái Lan nhưng được sử dụng ở nước ngoài. | Các lĩnh vực đặc thù nhằm phục vụ nhu cầu thiết yếu của người dân hoặc vì mục đích xã hội. |
| Ví dụ |
|
|
|
2.1. Thuế suất VAT 7% – Mức chuẩn (tạm thời giảm từ 10%)
Theo luật thuế Thái Lan, mức thuế VAT chuẩn là 10%, tuy nhiên Chính phủ đã tạm thời giảm xuống 7% để kích thích tiêu dùng, thu hút nhà đầu tư và phục hồi nền kinh tế sau đại dịch.
Thuế suất 7% được áp dụng cho hầu hết hoạt động bán hàng hóa và cung cấp dịch vụ tại Thái Lan.
Sản phẩm, dịch vụ bao gồm, nhưng không giới hạn ở sản phẩm, dịch vụ sau:
- Bán hàng hóa tại thị trường nội địa;
- Cung cấp dịch vụ cho khách hàng trong nước;
- Dịch vụ thương mại, nhà hàng, khách sạn (không nằm trong nhóm miễn VAT).
Doanh nghiệp khi áp dụng thuế VAT 7% có nghĩa vụ:
- Thu VAT từ khách hàng;
- Phát hành tax invoice (hóa đơn VAT);
- Kê khai VAT theo tháng (Form VAT 30).
2.2. Trường hợp nào được áp dụng thuế suất 0%?
Theo Cục Thuế Thái Lan, thuế suất 0% áp dụng cho các hoạt động sau:
- Xuất khẩu hàng hóa ra khỏi Thái Lan;
- Dịch vụ được thực hiện tại Thái Lan nhưng được sử dụng ở nước ngoài;
- Vận tải hàng không, tàu biển quốc tế;
- Cung cấp cho cơ quan chính phủ theo chương trình viện trợ nước ngoài, tổ chức Liên Hợp Quốc và cơ quan ngoại giao;
- Giao dịch giữa kho ngoại quan và Khu chế xuất, tức Export Processing Zone (EPZ), khu vực hải quan riêng cho hàng hóa sản xuất để xuất khẩu.
Doanh nghiệp áp dụng thuế suất 0% vẫn được hoàn hoặc khấu trừ toàn bộ thuế VAT đầu vào.
2.3. Hàng hóa, dịch vụ nào được miễn VAT hoàn toàn tại Thái Lan?
Một số nhóm hàng hóa và dịch vụ thiết yếu được miễn VAT hoàn toàn theo Revenue Code. Doanh nghiệp hoạt động trong các lĩnh vực này không bắt buộc đăng ký VAT, ngay cả khi doanh thu vượt 1,8 triệu THB/năm.
Để giúp Doanh nghiệp xác định nhanh xem ngành nghề của mình có thuộc diện miễn VAT hay không, chuyên gia Thuế & Kế toán tại GLAC đã tổng hợp các nhóm miễn VAT chính và lý do áp dụng:
| Nhóm miễn VAT | Lý do áp dụng |
| Nông sản chưa chế biến, phân bón, thức ăn chăn nuôi | Hỗ trợ sản xuất nông nghiệp, ổn định giá lương thực |
| Dịch vụ y tế, giáo dục | Đảm bảo khả năng tiếp cận dịch vụ thiết yếu |
| Vận tải hành khách nội địa đường bộ | Phục vụ nhu cầu đi lại cơ bản của người dân |
| Dịch vụ chuyên môn có luật điều chỉnh (luật sư tranh tụng, kiểm toán) | Được điều chỉnh bởi luật hành nghề riêng |
| Hàng hóa trong khu EPZ / Free Zone | Ưu đãi thu hút đầu tư, thúc đẩy xuất khẩu |
Các mặt hàng nông nghiệp ở trạng thái nguyên bản sẽ không chịu VAT, bao gồm:
- Nông sản chưa qua chế biến;
- Phân bón, thức ăn chăn nuôi, thuốc bảo vệ thực vật.
Việc miễn VAT cho nhóm này nhằm hỗ trợ sản xuất nông nghiệp và ổn định giá lương thực trong nước.
Những dịch vụ thiết yếu trong đời sống xã hội như:
- Dịch vụ chăm sóc sức khỏe tại bệnh viện và phòng khám;
- Dịch vụ giáo dục tại trường công lập và tư nhân đã được phê duyệt;
- Vận chuyển hành khách nội địa bằng đường bộ (bus, taxi, vận tải cơ bản).
Đây là nhóm được miễn VAT hoàn toàn nhằm đảm bảo khả năng tiếp cận dịch vụ của người dân.
Một số ngành nghề chuyên môn được điều chỉnh bởi luật hành nghề riêng cũng thuộc diện miễn VAT. Các dịch vụ điển hình gồm:
- Dịch vụ y tế;
- Dịch vụ kiểm toán;
- Dịch vụ luật sư tại tòa án và các ngành nghề chuyên môn có quy định đặc thù theo luật Thái Lan.
Những hàng hóa được đưa vào các khu vực phi thuế quan sẽ được hưởng ưu đãi đặc biệt về thuế. Theo quy định của Hải quan Thái Lan, hàng hóa nhập khẩu và đặt trong các khu vực sau đây sẽ được miễn VAT và miễn thuế nhập khẩu, miễn là doanh nghiệp đáp ứng đầy đủ điều kiện quản lý của cơ quan hải quan:
- EPZ (Export Processing Zone): khu chế xuất phục vụ sản xuất hàng xuất khẩu;
- Free Zone: khu phi thuế quan hoặc các khu công nghiệp đặc thù được Chính phủ phê duyệt.
Chính sách này đặc biệt phù hợp với các doanh nghiệp sản xuất hoặc doanh nghiệp thương mại có mô hình trung chuyển, phân phối, xuất khẩu từ Thái Lan sang các thị trường trong khu vực ASEAN, giúp tối ưu chi phí và dòng tiền.
Ghi chú quan trọng cho doanh nghiệp:
- Miễn VAT khác với thuế suất VAT 0%.
- Miễn VAT (Exempt): Không đăng ký VAT, không phát hành Tax Invoice, không được khấu trừ Input VAT.
- Thuế suất 0% (Zero-rated): Vẫn đăng ký VAT, vẫn kê khai hàng tháng, được khấu trừ hoặc hoàn Input VAT.
Trong thực tế, không ít doanh nghiệp nhầm lẫn hai chế độ này và phát hành hóa đơn sai. Kết quả là mất quyền khấu trừ hoặc bị truy thu.
- Nếu hoạt động kinh doanh nằm trong danh mục miễn VAT, doanh nghiệp không bắt buộc phải đăng ký VAT, ngay cả khi doanh thu vượt 1,8 triệu THB/năm.
3. Doanh nghiệp nào phải đăng ký VAT tại Thái Lan, kể cả khi không đặt trụ sở tại đây?
Doanh nghiệp có doanh thu vượt 1,8 triệu THB/năm tại Thái Lan bắt buộc đăng ký VAT trong vòng 30 ngày. Nhà cung cấp dịch vụ số nước ngoài và nhà nhập khẩu cũng thuộc đối tượng chịu VAT.
Cá nhân hoặc tổ chức có hoạt động kinh doanh thường xuyên tại Thái Lan phải đăng ký VAT. Ngưỡng doanh thu bắt buộc là 1,8 triệu THB/năm, theo quy định của Revenue Department .
Doanh nghiệp cần nộp hồ sơ đăng ký trước khi bắt đầu hoạt động. Hoặc trong vòng 30 ngày kể từ khi doanh thu đạt ngưỡng 1,8 triệu THB.
Điều này áp dụng cho mọi ngành hàng, bao gồm:
- Thương mại truyền thống;
- Bán buôn, bán lẻ;
- Dịch vụ cung cấp trực tiếp tại Thái Lan;
- Các hoạt động kinh doanh khác phát sinh doanh thu tại Thái Lan.
Một sai lầm phổ biến mà nhiều doanh nghiệp Việt mắc phải là chờ đến khi bị Cục thuế Thái Lan (Revenue Department) nhắc mới đăng ký VAT. Kết quả là bị truy thu từ ngày lẽ ra phải đăng ký, kèm phạt 50%–200% trên phần thuế thiếu.
Doanh nghiệp không có hiện diện tại Thái Lan nhưng cung cấp dịch vụ điện tử cho khách hàng Thái Lan vẫn phải đăng ký VAT. Dịch vụ điện tử bao gồm phần mềm, SaaS, nền tảng online, quảng cáo số, nội dung streaming.
Ngưỡng áp dụng cũng là 1,8 triệu THB doanh thu/năm từ thị trường Thái Lan.
Một số đặc điểm quan trọng của chế độ này:
- Khách hàng tại Thái Lan không phải đăng ký VAT thay cho nhà cung cấp;
- Nhà cung cấp nước ngoài tự nộp VAT qua hệ thống e-Service của Revenue Department;
- Không được khấu trừ Input VAT;
- Không bắt buộc phát hành Tax Invoice như doanh nghiệp nội địa.
Theo kinh nghiệm hỗ trợ của chuyên gia thuế kế toán tại GLAC, một số doanh nghiệp SaaS Việt Nam cung cấp phần mềm quản lý cho khách hàng Thái Lan đã không nhận biết nghĩa vụ này. Kết quả là Cục thuế Thái Lan (Revenue Department) yêu cầu truy thu VAT cho nhiều kỳ trước đó.
Kể từ ngày 01/01/2026, Thái Lan đã bỏ hoàn toàn ngưỡng miễn thuế nhập khẩu áp dụng trước đây cho hàng hóa giá trị nhỏ. Theo Thông báo Cục Hải quan Thái Lan số 219/2568, cả thuế nhập khẩu lẫn VAT 7% sẽ áp dụng cho mọi lô hàng nhập khẩu có giá trị CIF (giá trị hàng hóa cộng bảo hiểm và cước vận chuyển quốc tế) từ 1 THB trở lên, không phân biệt giá trị lô hàng cao hay thấp.
Đây là thay đổi quan trọng với doanh nghiệp đang bán lẻ, xuất khẩu hàng hóa giá trị nhỏ qua sàn thương mại điện tử sang Thái Lan. Doanh nghiệp cần điều chỉnh lại cách tính giá bán, khai báo hải quan và nghĩa vụ thuế cho phù hợp với quy định hiện hành, vì gần như toàn bộ các lô hàng, kể cả những đơn hàng giá trị rất nhỏ trước đây từng được miễn thuế nay đều phát sinh nghĩa vụ thuế nhập khẩu và VAT ngay tại khâu hải quan.
4. Cách tính thuế VAT Thái Lan như thế nào?
Số thuế VAT phải nộp bằng thuế đầu ra trừ thuế đầu vào được khấu trừ. Doanh nghiệp đăng ký bằng Form VAT 01 và kê khai hằng tháng bằng Form VAT 30, nộp trong vòng 15 ngày kể từ cuối tháng phát sinh doanh thu.
Công thức tính VAT tại Thái Lan:
Thuế VAT phải nộp = Thuế đầu ra (Output VAT) − Thuế đầu vào được khấu trừ (Input VAT)
Trong đó:
- Output VAT: khoản VAT doanh nghiệp thu từ khách hàng khi bán hàng hoặc cung cấp dịch vụ.
- Input VAT: khoản VAT doanh nghiệp đã trả khi mua hàng hóa, dịch vụ phục vụ kinh doanh, hoặc khi nhập khẩu hàng hóa.
Ví dụ:
Doanh nghiệp bán 100.000 THB hàng hóa nội địa. Output VAT = 100.000 × 7% = 7.000 THB.
Trong cùng tháng, doanh nghiệp có 3.000 THB Input VAT từ chứng từ hợp lệ.
VAT phải nộp = 7.000 − 3.000 = 4.000 THB.
Doanh nghiệp chỉ nộp 4.000 THB, không phải nộp toàn bộ 7.000 THB.
Lưu ý: Theo quy định của Revenue Department, một số chi phí không được khấu trừ VAT :
- Chi phí tiếp khách, giải trí;
- VAT phát sinh từ hàng hóa/dịch vụ không dùng cho mục đích kinh doanh;
- Chi phí mua xe ô tô dưới 10 chỗ ngồi (trừ trường hợp kinh doanh vận tải).
Tuy nhiên, các khoản chi phí này vẫn được tính vào chi phí được trừ khi xác định thuế thu nhập doanh nghiệp (Corporate Income Tax (“CIT”)).
5. Quy trình đăng ký, kê khai và nộp VAT tại Thái Lan
Doanh nghiệp nộp Form VAT 01 để đăng ký VAT, sau đó kê khai và nộp Form VAT 30 trước ngày 15 hàng tháng. Việc chậm đăng ký hoặc chậm nộp đều bị phạt hành chính và truy thu.
Để giúp Doanh nghiệp nắm toàn bộ các bước từ đăng ký đến nộp thuế hàng tháng, chuyên gia Thuế & Kế toán tại GLAC đã tổng hợp quy trình 4 bước và thời hạn tương ứng:
| Bước | Hành động | Thời hạn | Mẫ đơn |
| 1 | Đăng ký VAT | Trước khi hoạt động hoặc trong 30 ngày sau khi vượt 1,8 triệu THB | Form VAT 01 |
| 2 | Phát hành Tax Invoice | Ngay khi phát sinh giao dịch chịu VAT | Theo mẫu Revenue Department |
| 3 | Kê khai VAT hàng tháng | Trước ngày 15 tháng kế tiếp | Form VAT 30 |
| 4 | Nộp thuế VAT | Trước ngày 15 tháng kế tiếp | e-Payment / Internet Banking |
Doanh nghiệp cần nộp Form VAT 01 đến Cục thuế Thái Lan (Revenue Department). Doanh nghiệp lựa chọn một trong hai hình thức nộp dươi đây:
| Hình thức đăng ký | Nơi nộp hồ sơ |
| Nộp trực tiếp | Revenue Department (khu vực doanh nghiệp đặt trụ sở) |
| Nộp online | Cổng đăng ký điện tử của Revenue Department (dành cho doanh nghiệp nước ngoài và digital service provider) |
Hồ sơ đăng ký cần cung cấp thông tin cơ bản của doanh nghiệp như: giấy phép kinh doanh, địa chỉ trụ sở, hoạt động ngành nghề và các tài liệu pháp lý theo yêu cầu của cơ quan thuế.
Thời hạn đăng ký thuế VAT Thái Lan
Theo quy định của Revenue Department, doanh nghiệp phải hoàn tất đăng ký VAT trong một trong các trường hợp sau:
- Trước khi bắt đầu hoạt động kinh doanh; hoặc
- Trong vòng 30 ngày kể từ thời điểm doanh thu vượt 1,8 triệu THB/năm.
Việc đăng ký trễ có thể dẫn đến:
- Phạt hành chính;
- Truy thu VAT;
- Không được khấu trừ VAT đầu vào trong thời gian chậm đăng ký.
Trường hợp doanh nghiệp có nhiều chi nhánh
Nếu doanh nghiệp có nhiều chi nhánh, tất cả hồ sơ đăng ký VAT được nộp tại cơ quan thuế nơi đặt trụ sở chính để bảo đảm tính thống nhất trong việc quản lý mã số VAT và kê khai về sau.
Nhà cung cấp dịch vụ số nước ngoài
Nhà cung cấp dịch vụ số không có hiện diện tại Thái Lan nhưng có doanh thu từ thị trường Thái bắt buộc phải đăng ký VAT qua hệ thống e-Service của Revenue Department.
Sau khi được cấp mã số VAT, doanh nghiệp kê khai và nộp VAT theo tháng dương lịch. Mẫu đơn là Form VAT 30, nộp cho Cục thuế Thái Lan (Revenue Department).
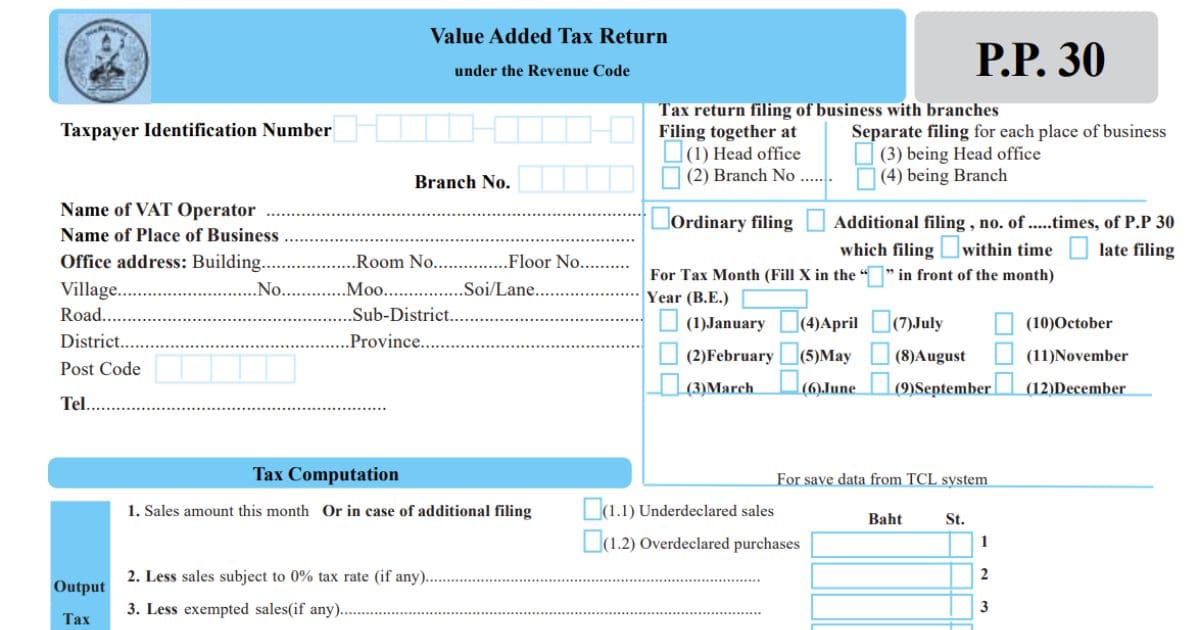
Hàng tháng, doanh nghiệp phải nộp Form VAT 30 cho Cục thuế Thái Lan
Doanh nghiệp có nhiều chi nhánh phải nộp tờ khai riêng cho từng chi nhánh, trừ khi được phê duyệt hợp nhất báo cáo.
Thời hạn nộp tờ khai và thanh toán VAT
- Hạn cuối nộp tờ khai và nộp thuế: ngày 15 của tháng kế tiếp;
- Có thể nộp trực tiếp hoặc nộp online qua Internet Banking hoặc e-Payment của Revenue Department.
Ví dụ: VAT phát sinh trong tháng 10 phải được kê khai và nộp trước ngày 15/11.
Nghĩa vụ khai và nộp VAT của nhà cung cấp nước ngoài
Đối với doanh nghiệp nước ngoài cung cấp dịch vụ cho khách hàng tại Thái Lan (đặc biệt là các dịch vụ kỹ thuật số, phần mềm, quảng cáo trực tuyến), quy định như sau:
- Nếu doanh nghiệp không có hiện diện tại Thái Lan, khách hàng trong nước sẽ phải tự kê khai và nộp VAT thay cho nhà cung cấp, thông qua Form VAT 36.
- Trường hợp nhà cung cấp đã đăng ký VAT qua hệ thống online của Revenue Department (đối với e-Service Provider), việc kê khai và thanh toán được thực hiện trực tiếp trên nền tảng điện tử của cơ quan thuế.
Điều này đảm bảo Chính phủ Thái Lan vẫn thu được VAT đúng quy định dù người bán ở nước ngoài.
Hàng hóa chịu đồng thời VAT và Excise Tax
Đối với sản phẩm chịu VAT và thuế tiêu thụ đặc biệt (rượu bia, thuốc lá, xăng dầu, ô tô), doanh nghiệp phải nộp VAT cùng với thuế tiêu thụ đặc biệt tại Cục Thuế Tiêu thụ Đặc biệt (Excise Department), vẫn trong hạn ngày 15 của tháng kế tiếp.
Theo kinh nghiệm hỗ trợ của chuyên gia thuế kế toán tại GLAC, trên thực tế không ít doanh nghiệp bị nhắc chậm nộp vì không theo dõi được hạn ngày 15 khi có nhiều kỳ thuế trùng nhau (VAT + CIT tạm tính + Withholding Tax). GLAC thiết lập lịch nhắc hạn tự động cho mỗi doanh nghiệp để tránh tình trạng này.
6. Hoàn thuế VAT (VAT Refund) tại Thái Lan
Doanh nghiệp được hoàn VAT (VAT refund thailand) khi Input VAT lớn hơn Output VAT trong kỳ kê khai, hoặc khi hoạt động xuất khẩu áp dụng thuế suất 0%. Hồ sơ hoàn thuế nộp trong vòng 3 năm kể từ hạn nộp tờ khai.
Theo quy định của Revenue Department, doanh nghiệp được quyền yêu cầu hoàn thuế khi Input VAT > Output VAT trong kỳ kê khai .
Tình trạng này thường xảy ra trong 2 trường hợp:
- Doanh nghiệp mới đầu tư, mua sắm tài sản cố định lớn. Input VAT nhiều nhưng doanh thu chưa phát sinh.
- Doanh nghiệp xuất khẩu hoặc cung cấp dịch vụ thuế suất 0%. Doanh nghiệp không phát sinh Output VAT nhưng có Input VAT từ chi phí đầu vào.
Doanh nghiệp xuất khẩu hàng hóa hoặc cung cấp dịch vụ sử dụng ngoài Thái Lan chịu thuế suất 0%. Doanh nghiệp không phát sinh Output VAT nhưng vẫn có Input VAT.
Điều này có nghĩa là doanh nghiệp được quyền hoàn lại toàn bộ số VAT đầu vào. Đây là cơ chế giúp doanh nghiệp xuất khẩu duy trì dòng tiền và giảm chi phí vốn lưu động.
Doanh nghiệp có thể yêu cầu hoàn thuế bằng tiền mặt hoặc bù trừ vào kỳ sau, theo các quy định sau:
- Thời hạn nộp yêu cầu hoàn VAT: trong vòng 3 năm kể từ ngày kết thúc thời hạn nộp tờ khai VAT của kỳ phát sinh;
- Phần VAT chưa được hoàn trong kỳ: có thể khấu trừ trong tối đa 6 tháng tiếp theo, trước khi yêu cầu hoàn bằng tiền mặt.
Doanh nghiệp cần chuẩn bị bộ hồ sơ hoàn thuế đầy đủ, bao gồm:
- Các hóa đơn thuế đầu vào (Tax Invoices) hợp lệ;
- Báo cáo kê khai VAT (Form VAT 30);
- Bảng kê giao dịch xuất khẩu (nếu có);
- Giấy tờ xác nhận giao dịch qua ngân hàng và chứng từ hải quan.
Cơ quan thuế sẽ tiến hành xem xét, đối chiếu và có thể kiểm tra thực tế trước khi phê duyệt khoản hoàn thuế.
Thông thường, quá trình này có thể kéo dài 1–3 tháng tùy khối lượng hồ sơ và tình trạng kiểm tra của doanh nghiệp.
Một số lưu ý quan trọng khi hoàn VAT:
Tax Invoice phải có đầy đủ: tên người bán, người mua, mã số thuế, mô tả hàng hóa, giá trị, VAT 7%, ngày phát hành.
Chi phí giải trí, quà tặng, tiếp khách không được khấu trừ VAT nhưng được trừ khi tính CIT.
Doanh nghiệp nên lưu giữ hồ sơ ít nhất 5 năm để phục vụ việc tra soát, kiểm tra thuế sau hoàn.
Trong quá trình tư vấn cho nhiều doanh nghiệp xuất khẩu, chuyên gia thuế kế toán tại GLAC nhận thấy rằng trên thực tế, không ít hồ sơ hoàn VAT bị trả về vì thiếu chứng từ hải quan xác nhận lô hàng xuất khẩu. Chuẩn bị đầy đủ Tax Invoice hợp lệ và bảng kê giao dịch ngay từ đầu giúp rút ngắn thời gian xét duyệt đáng kể.
7. Rủi ro & xử phạt về VAT tại Thái Lan
Revenue Department đối chiếu dữ liệu hóa đơn đầu ra, đầu vào và kiểm tra định kỳ. Sai sót trong kê khai có thể dẫn đến truy thu, phạt 50%–200% trên phần thuế thiếu, và phụ thu 1,5%/tháng.
Một số lỗi mà doanh nghiệp thường gặp phải khi thực hiện nghĩa vụ thuế VAT tại Thái Lan bao gồm:
- Kê khai VAT sai hoặc thiếu so với thực tế phát sinh;
- Nộp tờ khai chậm hoặc nộp thiếu số thuế phải trả;
- Không phát hành hóa đơn VAT (Tax Invoice) đúng quy định;
- Sử dụng hóa đơn không hợp lệ hoặc không có chứng từ chứng minh VAT đầu vào;
- Không đăng ký VAT đúng thời hạn (vượt quá 30 ngày sau khi doanh thu vượt ngưỡng 1,8 triệu THB).
Để giúp Doanh nghiệp đánh giá mức độ rủi ro và hậu quả tài chính của từng hành vi vi phạm, chuyên gia Thuế & Kế toán tại GLAC đã tổng hợp bảng mức xử phạt theo quy định hiện hành:
| Hành vi vi phạm | Mức phạt |
| Nộp tờ khai trễ hạn | Phạt hành chính từ 1.500 – 2.000 THB và phụ thu 1,5%/tháng trên số thuế chậm nộp. |
| Khai sai, thiếu VAT phải nộp | Truy thu toàn bộ số thuế thiếu + phạt từ 50% – 200% trên phần thuế thiếu tùy mức độ cố ý. |
| Không xuất hóa đơn VAT hợp lệ | Bị phạt cố định và có thể bị truy thu phần thuế tương ứng. |
| Không đăng ký VAT đúng thời hạn | Phạt hành chính và có thể bị truy thu VAT từ ngày lẽ ra phải đăng ký. |
| Vi phạm quy định hải quan (import VAT) | Bị xử phạt 50% – 200% trên phần thuế thiếu, cộng thêm VAT surcharge tương ứng |
Các mức phạt có thể được giảm nếu doanh nghiệp chủ động khai bổ sung, hợp tác trong quá trình kiểm tra hoặc đạt thỏa thuận với cơ quan thuế để waive prosecution (miễn truy tố).
Để hạn chế nguy cơ bị truy thu hoặc xử phạt VAT, doanh nghiệp cần chủ động:
- Đảm bảo hóa đơn và chứng từ VAT hợp lệ: Hóa đơn phải có đầy đủ thông tin theo quy định và mã số thuế VAT của đối tác phải hợp lệ.
- Lưu trữ hồ sơ và tờ khai thuế tối thiểu 5 năm: Lưu giữ đầy đủ hóa đơn, chứng từ và tờ khai phục vụ kiểm tra khi cần.
- Kê khai chính xác và đúng thời hạn: Nộp tờ khai VAT (Form VAT 30) và thực hiện nghĩa vụ thuế trước ngày 15 hàng tháng, đảm bảo số liệu Output VAT và Input VAT khớp và hợp lý.
- Tự rà soát định kỳ hoặc thuê đơn vị tư vấn thuế độc lập: Giúp phát hiện sai sót sớm và điều chỉnh kịp thời trước khi cơ quan thuế tiến hành thanh tra.
8. Global Link Asia Consulting hỗ trợ Doanh nghiệp kê khai thuế VAT tại Thái Lan như thế nào?
GLAC hỗ trợ doanh nghiệp toàn bộ quy trình VAT tại Thái Lan: từ tư vấn nghĩa vụ, đăng ký mã số, kê khai hàng tháng, đến làm việc với Cục thuế Thái Lan (Revenue Department) khi có kiểm tra.
Với kinh nghiệm hỗ trợ doanh nghiệp của GLAC trong hơn 10 năm đồng hành, việc quản lý nghĩa vụ VAT tại Thái Lan đòi hỏi doanh nghiệp theo dõi đồng thời nhiều hạn chót, đối chiếu chứng từ, và cập nhật thay đổi chính sách thuế. Đội ngũ chuyên gia Tư vấn Thuế & Kế toán Quốc tế tại GLAC sẽ trực tiếp hỗ trợ doanh nghiệp các hạng mục sau:
- Tư vấn nghĩa vụ VAT theo loại hình doanh nghiệp, ngành nghề và mô hình giao dịch;
- Đăng ký mã số VAT và xử lý hồ sơ pháp lý với Revenue Department, bao gồm e-Service VAT cho doanh nghiệp nước ngoài;
- Kê khai VAT hàng tháng (Form VAT 30) và lập báo cáo VAT đầu vào, đầu ra theo chuẩn Revenue Department;
- Rà soát Tax Invoice và chứng từ để đảm bảo tính hợp lệ trước khi nộp tờ khai;
- Nộp VAT điện tử qua e-Payment hoặc Internet Banking thay cho doanh nghiệp;
- Thiết lập lịch nhắc hạn nộp để doanh nghiệp tránh phạt chậm nộp;
- Làm việc với Cục thuế Thái Lan (Revenue Department) trong các trường hợp kiểm tra, đối chiếu hoặc yêu cầu bổ sung hồ sơ.
9. Những câu hỏi thường gặp về thuế VAT tại Thái Lan
Mức phổ biến là 7%, áp dụng đến hết ngày 30/09/2027 theo Nghị định Hoàng gia số 807 của Cục Thuế Thái Lan. Mức luật định gốc theo Bộ luật Doanh thu Thái Lan là 10%. Một số hoạt động xuất khẩu và dịch vụ sử dụng ở nước ngoài được áp dụng thuế suất 0% thay vì 7%.
Doanh nghiệp bắt buộc phải đăng ký VAT khi doanh thu từ hoạt động kinh doanh tại Thái Lan vượt mức 1,8 triệu THB/năm theo quy định của Cục thuế Thái Lan. Bên cạnh đó, doanh nghiệp nước ngoài cung cấp dịch vụ điện tử (e-service) cho khách hàng không đăng ký VAT tại Thái Lan cũng phải thực hiện đăng ký VAT thông qua cơ chế VAT for e-Service.
Global Link Asia Consulting luôn sẵn sàng đồng hành và hỗ trợ doanh nghiệp hoàn tất thủ tục đăng ký, kê khai và nộp thuế VAT tại Thái Lan một cách chính xác và đúng quy định.
Có. Nếu doanh thu từ khách hàng tại Thái Lan chưa đăng ký VAT vượt 1,8 triệu THB mỗi năm, Doanh nghiệp phải đăng ký qua hệ thống VAT for Electronic Service (VES) của Cục Thuế Thái Lan, hoàn toàn trực tuyến.
Một số hàng hóa/dịch vụ được miễn VAT, ví dụ:
- Dịch vụ y tế, giáo dục;
- Một số sản phẩm nông nghiệp;
- Hoạt động cho thuê bất động sản trong diện miễn thuế;
Tuy không phải nộp VAT, nhưng doanh nghiệp vẫn cần theo dõi nghĩa vụ báo cáo.
Nếu nộp trễ, doanh nghiệp có thể bị:
- Phạt hành chính theo mức cố định;
- Tiền phạt theo tỷ lệ phần trăm hóa đơn/kê khai sai;
- Tiền surcharge theo ngày, tính trên số VAT thiếu.
(Thông thường mức phạt có thể dao động 50%–200% nếu khai sai và bị truy thu.)
Doanh nghiệp có quyền yêu cầu hoàn thuế VAT khi VAT đầu vào lớn hơn VAT đầu ra trong kỳ kê khai, hoặc khi doanh nghiệp hoạt động trong lĩnh vực áp dụng thuế suất 0% như xuất khẩu hàng hóa hoặc cung cấp dịch vụ sử dụng ở nước ngoài.
Để được hoàn thuế, doanh nghiệp cần chuẩn bị đầy đủ chứng từ, hóa đơn VAT hợp lệ và nộp hồ sơ theo đúng quy định của Cục thuế Thái Lan.
Global Link Asia Consulting hỗ trợ doanh nghiệp rà soát chứng từ, chuẩn bị hồ sơ hoàn thuế, nộp yêu cầu hoàn VAT và làm việc với cơ quan thuế để đảm bảo quá trình xét duyệt diễn ra nhanh chóng, minh bạch và đúng quy định.
Có. Thái Lan áp dụng chương trình VAT Refund for Tourists. Khách du lịch hoàn VAT tại sân bay khi đáp ứng điều kiện về giá trị hóa đơn tối thiểu, mua tại cửa hàng đủ tiêu chuẩn, và trình đầy đủ chứng từ khi xuất cảnh.
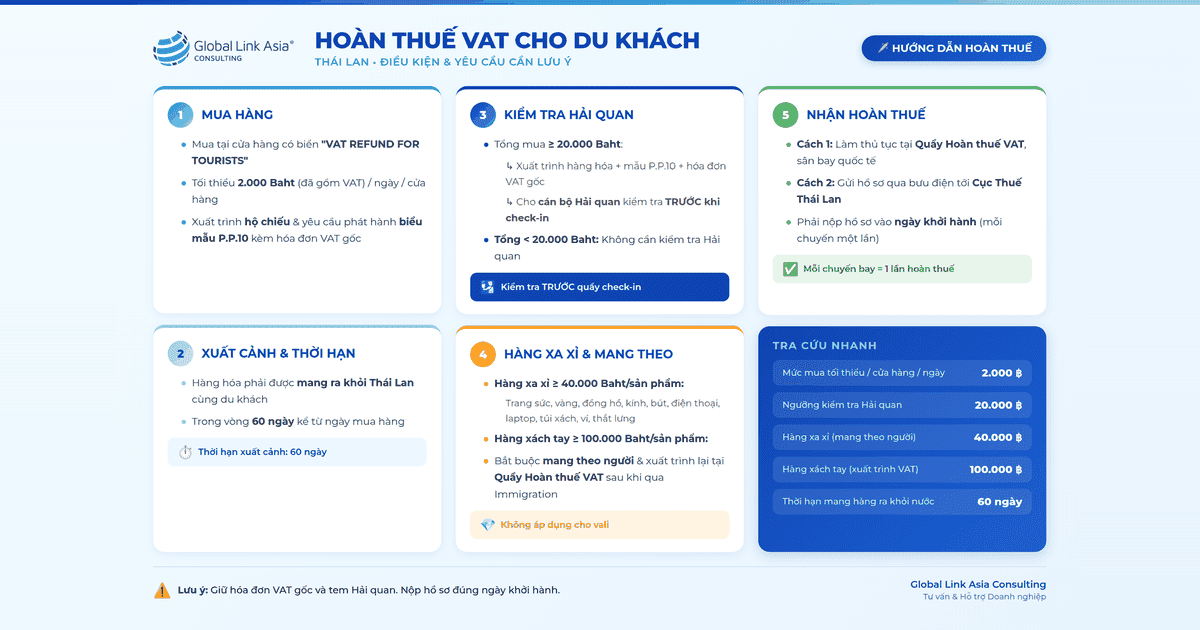
Quy định hoàn thuế VAT Thái Lan cho khách du lịch
Global Link Asia Consulting là chuyên gia tư vấn tiên phong với hơn 10 năm kinh nghiệm, là đối tác tin cậy đồng hành cùng hơn 750 doanh nghiệp phát triển chuyên nghiệp và tạo sự đột phá trên thị trường quốc tế.
Global Link Asia Consulting chuyên tư vấn chiến lược và hỗ trợ thành lập công ty tại hơn 10 quốc gia khác nhau, cung cấp các dịch vụ hỗ trợ vận hành trọn gói từ A - Z, bao gồm:
- Tư vấn chiến lược và thành lập công ty tại hơn 10 quốc gia trên thế giới như Singapore, Hồng Kông, Mỹ, Úc, Thái Lan, Malaysia và các quốc gia Offshore như BVI, Belize, Seychelles, v.v.
- Tư vấn mở tài khoản ngân hàng cá nhân và tài khoản ngân hàng doanh nghiệp, cổng PayPal và Stripe tại Singapore, Hồng Kông, Mỹ.
- Tư vấn thuế, chuẩn bị báo cáo tài chính SFRS, IFRS, tờ khai thuế TNDN, VAT/GST v.v.
- Cung cấp các dịch vụ hỗ trợ sau thành lập như:
- Thuê địa chỉ văn phòng;
- Hợp pháp hóa lãnh sự nước ngoài;
- Đăng ký bảo hộ nhãn hiệu, patent tại Singapore, Mỹ;
- Đăng ký Giấy phép làm việc tại Singapore, Hồng Kông;
- Thiết kế website, số sim quốc tế;
- Đăng ký DUNS, Apply Developer, chứng chỉ ESG toàn cầu.
Hơn 10 năm kinh nghiệm, đội ngũ chuyên gia 5-25 năm kinh nghiệm với các chứng chỉ chuẩn quốc tế, đối tác trực tiếp OCBC, UOB, DBS, PayPal, Stripe và bề dày hỗ trợ hơn 750 khách hàng thuộc nhiều lĩnh vực và quy mô, Global Link Asia Consulting tự hào cam kết cung cấp dịch vụ chuyên nghiệp, đúng luật, minh bạch, không chi phí ẩn, đồng hành cùng doanh nghiệp phát triển đột phá và vững bền.


Bài viết trên được Global Link Asia Consulting Pte. Ltd. biên soạn và đăng trực tiếp vào website Global Link Asia Consulting lần đầu vào ngày 23 tháng 12 năm 2025. Bài viết, nhãn hiệu và hình ảnh đi kèm đã được Global Link Asia Consulting đăng ký sở hữu trí tuệ, thuộc sở hữu trí tuệ và bản quyền của Global Link Asia Consulting Pte. Ltd. Vui lòng không sao chép dưới mọi hình thức trừ trường hợp được đồng ý bằng văn bản của Global Link Asia Consulting Pte. Ltd.
Nội dung trong bài viết này được Global Link Asia Consulting biên soạn nhằm cung cấp thông tin tổng quan và chỉ mang tính chất tham khảo, không cấu thành tư vấn pháp lý, thuế, kế toán, ngân hàng hay bất kỳ tư vấn chuyên môn cụ thể nào. Do quy định pháp luật có thể thay đổi theo thời gian và cách áp dụng có thể khác nhau tùy từng tình huống thực tế, Global Link Asia Consulting khuyến nghị Cá nhân/Doanh nghiệp nên tham vấn ý kiến chuyên gia độc lập trước khi đưa ra quyết định cuối cùng. Global Link Asia Consulting không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có tư vấn chuyên môn phù hợp.


 470 North Bridge Road, #05-12, Bugis Cube, Singapore (188735).
 Unit 308, 3/F, Chevalier House, 45-51 Chatham Road South, Tsim Sha Tsui, Hong Kong.
 90/14-17 Sathorn Thani Building 1, 8th Floor, North Sathorn Road, Silom, Bangrak, Bangkok 10500.
 151/1-2 Nguyễn Văn Trỗi, Phường 11, Quận Phú Nhuận, TP. Hồ Chí Minh.