+84 901 332 693
Khi thành lập công ty tại Singapore hoặc Hồng Kông, Doanh nghiệp có cần thuê văn phòng và tuyển dụng nhân sự ngay?
Với hơn 10 năm kinh nghiệm hỗ trợ doanh nghiệp vận hành kinh doanh quốc tế, chuyên gia Tư vấn Thuế & Kế toán Quốc tế tại Global Link Asia Consulting (GLAC) sẽ giúp Doanh nghiệp phân biệt rõ:
- Yêu cầu tối thiểu về văn phòng và nhân sự khi mở công ty tại Singapore/Hồng Kông;
- Khi nào doanh nghiệp bắt buộc đáp ứng Economic Substance (ES);
- Lưu ý nếu doanh nghiệp không đáp ứng ES;
- Cách chuẩn bị hồ sơ chứng minh hiện diện kinh tế thực chất.
1. Yêu cầu tối thiểu về văn phòng và nhân sự thực tế khi mở công ty tại Singapore/Hồng Kông
Địa chỉ đăng ký (Registered Office) là địa chỉ chính thức của Doanh nghiệp được đăng ký với cơ quan quản lý, dùng để tiếp nhận thư từ, thông báo và các giấy tờ chính thức được gửi đến công ty.
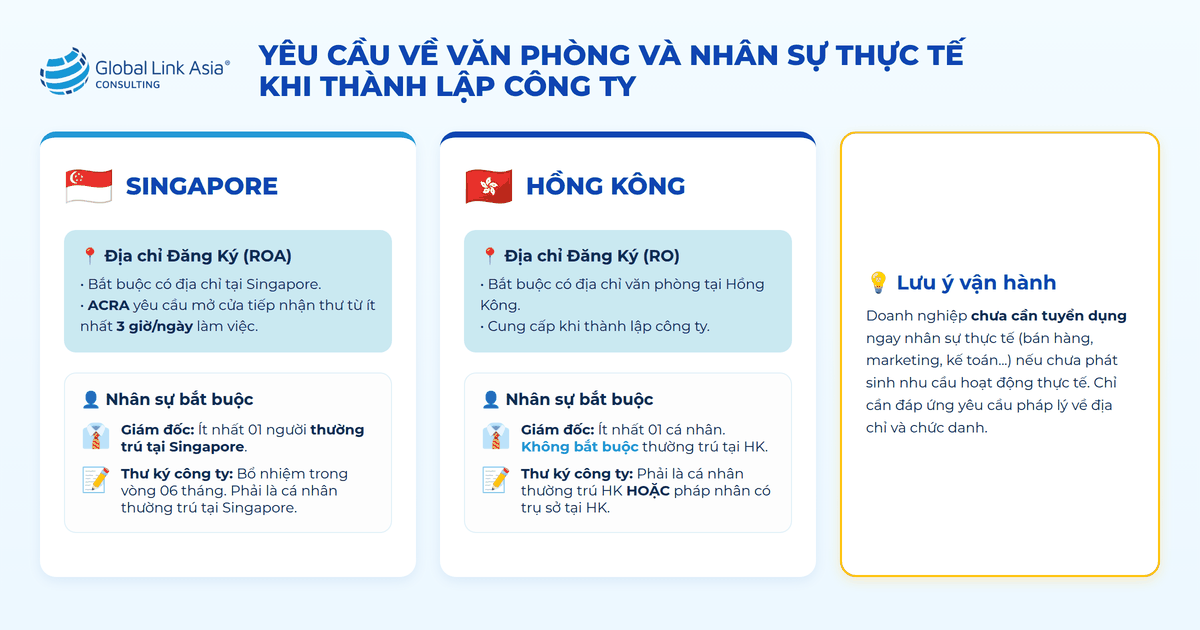
Yêu cầu tối thiểu về văn phòng và nhân sự thực tế khi mở công ty tại Singapore/Hồng Kông
Yêu cầu đối với địa chỉ đăng ký và phạm vi sử dụng địa chỉ đăng ký, nhân sự có sự khác nhau giữa Singapore và Hồng Kông. Bảng dưới đây được chuyên gia GLAC tổng hợp và so sánh các yêu cầu chính về địa chỉ đăng ký, văn phòng vận hành thực tế và nhân sự tại hai thị trường:
| Tiêu chí | Singapore | Hồng Kông |
| Địa chỉ đăng ký | Bắt buộc có Địa chỉ Văn phòng Đăng ký (Registered Office Address ("ROA")) tại Singapore. | Bắt buộc có Địa chỉ Văn phòng Đăng ký (Registered Office ("RO")) tại Hồng Kông. |
| Yêu cầu đối với địa chỉ đăng ký | Phải đáp ứng yêu cầu của ACRA, bao gồm việc mở cửa và cho phép các bên liên quan tiếp cận ít nhất 3 giờ /ngày làm việc để tiếp nhận thông báo, thư từ và giấy tờ chính thức. | Phải là địa chỉ tại Hồng Kông, cung cấp ngay khi thành lập công ty. Không được dùng: địa chỉ ngoài Hồng Kông, địa chỉ "nhờ chuyển tiếp thư" (care of), hộp thư bưu điện (PO Box). |
| Giám đốc | Ít nhất 1 Giám đốc thường trú tại Singapore. | Ít nhất 1 Giám đốc là cá nhân, không bắt buộc phải thường trú tại Hồng Kông. |
| Thư ký công ty | 1 Thư ký công ty được bổ nhiệm trong vòng 6 tháng kể từ ngày thành lập. Người được bổ nhiệm phải là cá nhân thường trú tại Singapore và đáp ứng các điều kiện theo quy định của ACRA. | 1 Thư ký công ty.
|
Khi Doanh nghiệp chưa có nhiều hoạt động kinh doanh hoặc chưa cần một không gian làm việc cố định, Doanh nghiệp có thể cân nhắc các mô hình thay thế văn phòng truyền thống:
- Văn phòng chia sẻ (Shared Office): Sử dụng không gian làm việc chung với các Doanh nghiệp khác;
- Không gian làm việc linh hoạt (Flexible Workspace/Coworking Space): Sử dụng chỗ ngồi hoặc không gian làm việc theo nhu cầu, thay vì thuê văn phòng dài hạn;
- Virtual Office: Sử dụng địa chỉ doanh nghiệp và dịch vụ tiếp nhận thư từ mà không cần duy trì một không gian làm việc cố định.
Đối với các vị trí trực tiếp làm việc và vận hành Doanh nghiệp như bán hàng, marketing, kế toán hoặc kinh doanh, doanh nghiệp có thể chưa cần tuyển dụng ngay nếu chưa phát sinh nhu cầu hoạt động thực tế.
Cách triển khai này giúp Doanh nghiệp mới thành lập duy trì mô hình hoạt động tinh gọn và kiểm soát chi phí nhân sự trong giai đoạn đầu.
Khi hoạt động kinh doanh phát triển, doanh nghiệp có thể từng bước tuyển dụng và bố trí nhân sự tại Singapore hoặc Hồng Kông phù hợp với quy mô, ngành nghề và nhu cầu vận hành thực tế.
Lưu ý quan trọng khi sử dụng dịch vụ thư ký công ty/địa chỉ đăng ký từ bên thứ ba:
- Tại Hồng Kông, theo Anti-Money Laundering and Counter-Terrorist Financing Ordinance (Cap. 615), các tổ chức kinh doanh dịch vụ thư ký công ty phải đăng ký giấy phép TCSP (Trust or Company Service Provider). Doanh nghiệp cần xác nhận đơn vị cung cấp dịch vụ đã có giấy phép TCSP trước khi ký hợp đồng;
- Tại Singapore, theo quy định đăng ký nhà cung cấp dịch vụ doanh nghiệp (Corporate Service Provider ("CSP")) dưới khung Companies Act, các tổ chức cung cấp dịch vụ doanh nghiệp (bao gồm dịch vụ thư ký công ty) phải đăng ký với ACRA với tư cách CSP. Doanh nghiệp cần xác nhận đơn vị cung cấp dịch vụ đã đăng ký CSP trước khi ký hợp đồng.
2. Doanh nghiệp mới thành lập tại Singapore/Hồng Kông có cần phải thuê văn phòng và nhân sự ngay không?
Doanh nghiệp nước ngoài mới thành lập công ty tại Singapore/Hồng Kông không bắt buộc phải thuê ngay văn phòng làm việc riêng và tuyển đội ngũ nhân sự riêng khi chưa phát sinh nhu cầu vận hành thực tế.
Cách triển khai này phù hợp với những Doanh nghiệp đang trong giai đoạn chuẩn bị kinh doanh, thăm dò thị trường hoặc chưa phát sinh hoạt động thường xuyên tại Singapore/Hồng Kông. Việc tạm thời chưa thuê văn phòng và nhân sự thực tế giúp Doanh nghiệp:
- Tối ưu chi phí: Giảm chi phí thuê văn phòng, tuyển dụng và duy trì nhân sự trong giai đoạn chưa có nhu cầu vận hành thường xuyên;
- Duy trì mô hình tinh gọn: Một số chức năng quản lý, điều hành hoặc chuyên môn vẫn do công ty mẹ hoặc nguồn lực hiện có thực hiện, phù hợp với mô hình hoạt động của Doanh nghiệp;
- Tập trung nguồn lực vào kinh doanh: Ưu tiên ngân sách cho phát triển khách hàng, xây dựng quan hệ đối tác và triển khai giao dịch thay vì đầu tư ngay vào cơ sở vật chất;
- Bổ sung nguồn lực theo nhu cầu: Khi hoạt động tại Singapore/Hồng Kông phát triển, Doanh nghiệp từng bước bố trí văn phòng, nhân sự và các nguồn lực phù hợp.
3. Economic Substance (ES) có yêu cầu về văn phòng và nhân sự thực tế tại Singapore/Hồng Kông không?
Nếu Doanh nghiệp thuộc trường hợp phải đáp ứng Economic Substance (ES), Doanh nghiệp cần duy trì mức độ hiện diện kinh tế thực tế (ES) phù hợp với hoạt động, bao gồm nhân sự, văn phòng thực tế và các nguồn lực cần thiết tại Singapore/Hồng Kông.
Tuy nhiên, không có một số lượng nhân sự hoặc quy mô văn phòng cố định áp dụng chung cho mọi Doanh nghiệp, mức độ hiện diện cần thiết phụ thuộc vào loại hoạt động kinh tế, loại thu nhập và yêu cầu áp dụng tại từng thị trường.
3.1. Hiện diện kinh tế thực chất (Economic Substance ("ES")) là gì?
Economic Substance là yêu cầu doanh nghiệp phải có hoạt động kinh tế thực chất tương xứng với chức năng và lợi nhuận mà Doanh nghiệp ghi nhận tại một quốc gia hoặc vùng lãnh thổ, và khai báo bản chất hoạt động kinh doanh tới cơ quan quản lý tại quốc gia thành lập công ty.
ES trả lời cho câu hỏi Doanh nghiệp có thực sự hoạt động tại Singapore/Hồng Kông hay chỉ đăng ký pháp nhân tại đó, trong khi hoạt động chính được thực hiện ở nơi khác?
Để đánh giá mức độ hiện diện này, cơ quan thuế xem xét hoạt động thực tế và các nguồn lực Doanh nghiệp sử dụng, trong đó nhân sự và cơ sở hoạt động là những yếu tố quan trọng:
- Nhân sự: Thể hiện nguồn lực con người trực tiếp thực hiện các chức năng kinh doanh;
- Văn phòng/cơ sở hoạt động: Thể hiện nơi Doanh nghiệp triển khai các chức năng kinh doanh;
- Hoạt động quản lý và kinh doanh: Thể hiện Doanh nghiệp thực sự làm gì và các quyết định quan trọng được thực hiện ở đâu. Đây là cơ sở để đánh giá liệu sự hiện diện tại Singapore/Hồng Kông có gắn với hoạt động tạo thu nhập hay chỉ mang tính hình thức.
3.2. Economic Substance (ES) tại Singapore/Hồng Kông được đánh giá dựa trên những yếu tố nào?
Hiện diện kinh tế thực chất (ES) tại Singapore/Hồng Kông không được đánh giá bằng một tiêu chí cố định duy nhất. Bên cạnh nhân sự và cơ sở hoạt động thực tế, cơ quan thuế còn đánh giá hoạt động kinh tế, hoạt động quản lý và ra quyết định, cũng như mức chi phí hoạt động của Doanh nghiệp.
Dưới đây là các yếu tố chính được xem xét khi đánh giá ES tại Singapore và Hồng Kông:
| Yếu tố đánh giá ES | Singapore | Hồng Kông |
| Phạm vi áp dụng | Công ty Holding thuần túy và công ty không thuần túy Holding. Áp dụng đối với công ty muốn hưởng miễn thuế đối với lãi phát sinh từ chuyển nhượng tài sản ở nước ngoài (không bao gồm tài sản sở hữu trí tuệ), gồm:
| Công ty Holding thuần túy và công ty không thuần túy holding. Áp dụng đối với "relevant person" nhận cổ tức, lãi vay hoặc lãi từ chuyển nhượng tài sản có nguồn gốc nước ngoài (không liên quan đến sở hữu trí tuệ) và muốn hưởng cơ chế miễn thuế thu nhập có nguồn gốc nước ngoài (FSIE) theo Inland Revenue Ordinance (Cap. 112). |
| Nơi ra quyết định quản lý, vận hành |
|
|
| Nhân sự |
| Cả công ty Holding thuần túy và không thuần túy đều được đánh giá dựa trên tính chất và mức độ của hoạt động kinh tế được chỉ định:
|
| Văn phòng, cơ sở vật chất | Có thể đáp ứng yêu cầu về cơ sở vật chất tại Singapore thông qua các hình thức sau:
| Không quy định diện tích văn phòng, loại văn phòng hoặc số lượng chỗ ngồi tối thiểu cố định. Mức độ đầy đủ của văn phòng được đánh giá dựa trên tính chất, mức độ của hoạt động kinh tế cụ thể và tình tiết, hoàn cảnh thực tế của từng trường hợp. |
| Chi phí hoạt động | Không có mức chi phí hoạt động cố định, mức chi phí được xem xét dựa trên hoạt động và quy mô thực tế của Doanh nghiệp. Ví dụ: Một công ty Holding có hoạt động kinh doanh khác, chủ yếu đầu tư vào cổ phiếu và cung cấp các khoản vay cho bên liên quan. Công ty phát sinh 100.000 SGD chi phí kinh doanh tại Singapore trong năm. Khoản chi phí này được xem là một trong những yếu tố để đánh giá mức độ Economic Substance của công ty. |
|
| Tuân thủ đăng ký, báo cáo | Phải nộp cho cơ quan nhà nước các tờ khai, báo cáo hoặc tài khoản theo quy định của pháp luật nơi công ty được thành lập hoặc đăng ký. | Phải tuân thủ mọi yêu cầu đăng ký và lưu trữ hồ sơ áp dụng theo các quy định pháp luật liên quan tại Hồng Kông |
| Thuê ngoài (outsourcing) có được chấp nhận không |
| Doanh nghiệp có thể thuê bên thứ ba hoặc doanh nghiệp cùng tập đoàn thực hiện một phần hoặc toàn bộ hoạt động kinh tế.
|
| Cách thức đánh giá |
| IRD không quy định một ngưỡng cố định để xác định Economic Substance có đầy đủ hay không, mức độ đầy đủ được xem xét dựa trên tình tiết và hoàn cảnh thực tế của từng trường hợp. |
Ngoài nghĩa vụ thuế, tác động của việc thiếu hiện diện kinh tế thực chất còn ảnh hưởng đến khả năng chứng minh hoạt động kinh doanh thực tế với cơ quan thuế, ngân hàng và các đối tác liên quan:
- Tăng yêu cầu giải trình với ngân hàng: Khi ngân hàng tiến hành KYC/AML định kỳ và phát hiện hồ sơ của Doanh nghiệp thiếu hoạt động kinh doanh thực tế hoặc thông tin ES không nhất quán, ngân hàng sẽ yêu cầu bổ sung hồ sơ và giải trình, dẫn đến kéo dài thời gian xử lý, tạm hạn chế giao dịch hoặc đóng băng tài khoản ngân hàng tùy mức độ rủi ro;
- Khó đáp ứng kỳ vọng của khách hàng và đối tác: Việc thiếu địa chỉ văn phòng và nhân sự tại địa phương khiến Doanh nghiệp khó đáp ứng yêu cầu về mức độ hiện diện và tính chuyên nghiệp khi làm việc với khách hàng, đối tác và tổ chức tài chính;
- Ảnh hưởng đến ưu đãi thuế quốc tế: Việc thiếu cơ sở chứng minh cư trú thuế và hoạt động thực tế phù hợp gây khó khăn khi Doanh nghiệp muốn áp dụng ưu đãi theo Hiệp định tránh đánh thuế hai lần (DTA);
- Tăng chi phí tuân thủ: Doanh nghiệp phải bổ sung hồ sơ, giải trình và điều chỉnh hoạt động để đáp ứng yêu cầu từ cơ quan thuế, ngân hàng và các bên liên quan.
4. Công ty Singapore/Hồng Kông cần chuẩn bị gì để chứng minh hiện diện kinh tế thực chất (ES)
Để chứng minh hoạt động thực tế tại Singapore/Hồng Kông, Doanh nghiệp nên chuẩn bị các yếu tố xoay quanh nhân sự, văn phòng làm việc, chi phí và hoạt động quản lý, ra quyết định, phù hợp với quy mô và tính chất kinh doanh:
| Loại hồ sơ cần chuẩn bị | Mô tả |
| Bằng chứng về nơi ra quyết định quản lý | Doanh nghiệp nên lưu giữ các hồ sơ chứng minh hoạt động quản lý, điều hành và các quyết định kinh doanh được thực hiện tại Singapore hoặc Hồng Kông, phù hợp với hoạt động kinh tế của Doanh nghiệp.
|
| Hồ sơ nhân sự | Thể hiện số lượng nhân sự toàn thời gian tại Singapore, cùng trình độ và kinh nghiệm chuyên môn phù hợp với hoạt động của Doanh nghiệp. |
| Bằng chứng về văn phòng, cơ sở vật chất | Hợp đồng thuê văn phòng riêng, thỏa thuận sử dụng chung văn phòng với công ty liên kết hoặc xác nhận về địa điểm làm việc của bên được thuê ngoài tại Singapore. |
| Số liệu chi phí hoạt động | Thể hiện các khoản chi phí hoạt động phát sinh tại Singapore trong quá trình thực hiện hoạt động của Doanh nghiệp. |
| Hồ sơ tuân thủ đăng ký, báo cáo | Bản sao các tờ khai và báo cáo đã nộp cho cơ quan có thẩm quyền |
| Hợp đồng thuê ngoài (nếu có) | Thể hiện Doanh nghiệp duy trì quyền kiểm soát trực tiếp và hiệu quả đối với hoạt động được thuê ngoài, mức phí dịch vụ được xác định theo nguyên tắc giao dịch độc lập. |
| Cơ chế xin xác nhận trước từ cơ quan thuế | Doanh nghiệp có thể xin phán quyết trước (Advance Ruling) từ IRAS hoặc IRD về cách áp dụng quy định thuế thu nhập doanh nghiệp đối với một giao dịch hoặc thỏa thuận cụ thể trước khi giao dịch phát sinh. |
Lưu ý quan trọng: Tại Singapore, địa điểm tổ chức các cuộc họp Hội đồng quản trị nơi đưa ra quyết định chiến lược là một trong những yếu tố được xem xét khi xác định nơi thực hiện quyền kiểm soát và quản lý.
Tuy nhiên, việc tổ chức họp tại Singapore không đồng nghĩa với việc quyền kiểm soát và quản lý chắc chắn được thực hiện tại Singapore. IRAS có thể xem xét tổng thể các tình tiết và hoàn cảnh thực tế của Doanh nghiệp.
5. GLAC hỗ trợ Doanh nghiệp tuân thủ Economic Substance (ES) tại Singapore/Hồng Kông như thế nào?
Với hơn 10 năm kinh nghiệm đồng hành cùng Doanh nghiệp quốc tế, GLAC hỗ trợ Doanh nghiệp đánh giá yêu cầu Economic Substance (ES), xác định mức độ hiện diện thực tế cần thiết và xây dựng phương án bố trí văn phòng, nhân sự và nguồn lực phù hợp với hoạt động tại Singapore/Hồng Kông.
Chuyên gia GLAC đồng hành cùng Doanh nghiệp từ giai đoạn thành lập đến quá trình vận hành và tuân thủ, bao gồm:
- Hỗ trợ đăng ký thành lập công ty và chuẩn bị hồ sơ pháp lý đáp ứng các yêu cầu cần thiết trong quá trình đăng ký và vận hành Doanh nghiệp;
- Tư vấn, hỗ trợ thuê văn phòng làm việc phù hợp với hoạt động kinh doanh và yêu cầu về hiện diện thực tế tại Singapore/Hồng Kông;
- Tư vấn, Hỗ trợ đăng ký Visa làm việc, Employment Pass cho chủ Doanh nghiệp, nhà quản lý và nhân sự làm việc tại Singapore/Hồng Kông;
- Tư vấn giải pháp mở tài khoản ngân hàng doanh nghiệp và chuẩn bị hồ sơ phục vụ quá trình xác minh hoạt động kinh doanh;
- Chuẩn bị hồ sơ chứng minh hoạt động thực tế gồm hồ sơ về văn phòng, nhân sự, chi phí, giao dịch và hoạt động quản lý.
- Đồng hành cùng Doanh nghiệp trong quá trình thực hiện các nghĩa vụ thuế, kế toán và báo cáo tài chính tại Singapore/Hồng Kông.
6. Những câu hỏi thường gặp khi tuân thủ Economic Substance (ES) tại Singapore/Hồng Kông
Không. Yêu cầu ES phụ thuộc vào loại thu nhập doanh nghiệp muốn hưởng ưu đãi miễn thuế và bản chất hoạt động kinh doanh thực tế, chứ không phụ thuộc vào tên gọi hay hình thức công ty:
- Công ty thuần nắm giữ cổ phần (Pure Equity Holding Entity): Cần có nhân sự và cơ sở phù hợp để thực hiện hoạt động nắm giữ, quản lý cổ phần;
- Công ty có hoạt động kinh doanh khác (Non-pure Equity Holding/Operating Company): Cần chứng minh nhân sự, cơ sở vật chất và hoạt động thực tế phù hợp với chức năng kinh doanh.
- Công ty thương mại/hạt nhân vận hành: nếu có hoạt động thực tế tại Singapore/Hồng Kông, mức độ hiện diện (nhân sự, văn phòng, chi phí) cần tương xứng trực tiếp với giá trị hoạt động tạo ra.
Không. Văn phòng ảo (Registered Address) chủ yếu chỉ phục vụ mục đích đăng ký và nhận thư từ.
Để đáp ứng yêu cầu về ES, doanh nghiệp phải có văn phòng làm việc thực tế, nơi nhân sự (nội bộ hoặc bên được thuê ngoài) thực sự sử dụng để triển khai các hoạt động tạo ra thu nhập thuộc phạm vi áp dụng.
Không có số lượng nhân sự tối thiểu cố định. Doanh nghiệp cần có số lượng và năng lực nhân sự phù hợp với quy mô, tính chất và mức độ hoạt động thực tế.
- Singapore: Nhân sự cần có năng lực và kinh nghiệm phù hợp với các hoạt động kinh doanh cốt lõi;
- Hồng Kông: Số lượng, thời gian tham gia và năng lực của nhân sự cần tương xứng với hoạt động của Doanh nghiệp.
Không. Chứng nhận cư trú thuế (Certificate of Residential Status ("COR")) chỉ xác nhận doanh nghiệp được công nhận là đối tượng cư trú thuế tại Hồng Kông, chủ yếu phục vụ mục đích áp dụng các ưu đãi theo Hiệp định tránh đánh thuế hai lần (DTA).
Theo hướng dẫn của Cục Thuế Hồng Kông (IRD), tư cách cư trú thuế và yêu cầu về Economic Substance (ES) là hai khía cạnh được đánh giá độc lập. Vì vậy, việc doanh nghiệp được cấp COR không đồng nghĩa với việc doanh nghiệp đã đáp ứng các yêu cầu về ES, và COR không được xem là bằng chứng chứng minh doanh nghiệp đáp ứng ES.
Global Link Asia Consulting là chuyên gia tư vấn tiên phong với hơn 10 năm kinh nghiệm, là đối tác tin cậy đồng hành cùng hơn 750 doanh nghiệp phát triển chuyên nghiệp và tạo sự đột phá trên thị trường quốc tế.
Global Link Asia Consulting chuyên tư vấn chiến lược và hỗ trợ thành lập công ty tại hơn 10 quốc gia khác nhau, cung cấp các dịch vụ hỗ trợ vận hành trọn gói từ A - Z, bao gồm:
- Tư vấn chiến lược và thành lập công ty tại hơn 10 quốc gia trên thế giới như Singapore, Hồng Kông, Mỹ, Úc, Thái Lan, Malaysia và các quốc gia Offshore như BVI, Belize, Seychelles, v.v.
- Tư vấn mở tài khoản ngân hàng cá nhân và tài khoản ngân hàng doanh nghiệp, cổng PayPal và Stripe tại Singapore, Hồng Kông, Mỹ.
- Tư vấn thuế, chuẩn bị báo cáo tài chính SFRS, IFRS, tờ khai thuế TNDN, VAT/GST v.v.
- Cung cấp các dịch vụ hỗ trợ sau thành lập như:
- Thuê địa chỉ văn phòng;
- Hợp pháp hóa lãnh sự nước ngoài;
- Đăng ký bảo hộ nhãn hiệu, patent tại Singapore, Mỹ;
- Đăng ký Giấy phép làm việc tại Singapore, Hồng Kông;
- Thiết kế website, số sim quốc tế;
- Đăng ký DUNS, Apply Developer, chứng chỉ ESG toàn cầu.
Hơn 10 năm kinh nghiệm, đội ngũ chuyên gia 5-25 năm kinh nghiệm với các chứng chỉ chuẩn quốc tế, đối tác trực tiếp OCBC, UOB, DBS, PayPal, Stripe và bề dày hỗ trợ hơn 750 khách hàng thuộc nhiều lĩnh vực và quy mô, Global Link Asia Consulting tự hào cam kết cung cấp dịch vụ chuyên nghiệp, đúng luật, minh bạch, không chi phí ẩn, đồng hành cùng doanh nghiệp phát triển đột phá và vững bền.


Bài viết trên được Global Link Asia Consulting Pte. Ltd. biên soạn và đăng trực tiếp vào website Global Link Asia Consulting lần đầu vào ngày 01 tháng 10 năm 2026. Bài viết, nhãn hiệu và hình ảnh đi kèm đã được Global Link Asia Consulting đăng ký sở hữu trí tuệ, thuộc sở hữu trí tuệ và bản quyền của Global Link Asia Consulting Pte. Ltd. Vui lòng không sao chép dưới mọi hình thức trừ trường hợp được đồng ý bằng văn bản của Global Link Asia Consulting Pte. Ltd.
Nội dung trong bài viết này được Global Link Asia Consulting biên soạn nhằm cung cấp thông tin tổng quan và chỉ mang tính chất tham khảo, không cấu thành tư vấn pháp lý, thuế, kế toán, ngân hàng hay bất kỳ tư vấn chuyên môn cụ thể nào. Do quy định pháp luật có thể thay đổi theo thời gian và cách áp dụng có thể khác nhau tùy từng tình huống thực tế, Global Link Asia Consulting khuyến nghị Cá nhân/Doanh nghiệp nên tham vấn ý kiến chuyên gia độc lập trước khi đưa ra quyết định cuối cùng. Global Link Asia Consulting không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có tư vấn chuyên môn phù hợp.


 470 North Bridge Road, #05-12, Bugis Cube, Singapore (188735).
 Unit 308, 3/F, Chevalier House, 45-51 Chatham Road South, Tsim Sha Tsui, Hong Kong.
 90/14-17 Sathorn Thani Building 1, 8th Floor, North Sathorn Road, Silom, Bangrak, Bangkok 10500.
 151/1-2 Nguyễn Văn Trỗi, Phường 11, Quận Phú Nhuận, TP. Hồ Chí Minh.