+84 901 332 693
🎧 Nghe bài viết này
Chủ Doanh nghiệp mở công ty tại Mỹ có phải nộp thuế thu nhập cá nhân ở Mỹ không?
Câu trả lời phụ thuộc vào tình trạng cư trú thuế của Cá nhân. Công dân Mỹ, thường trú nhân và người nước ngoài cư trú thuế nộp thuế trên thu nhập toàn cầu. Người nước ngoài không cư trú chỉ nộp thuế trên thu nhập có nguồn gốc từ Mỹ và khai bằng Form 1040-NR.
Đây là tình huống phổ biến của rất nhiều chủ Doanh nghiệp nước ngoài mở công ty tại Mỹ. Công ty vận hành ổn định cho đến khi nhận công văn từ IRS yêu cầu làm rõ nghĩa vụ thuế cá nhân của cổ đông, giám đốc và nhân sự chủ chốt.
Lúc này, chủ Doanh nghiệp mới vội vã đi tìm chuyên gia thuế, tra cứu quy định, học cách tính toán và báo cáo theo đúng yêu cầu của IRS. Nếu không nắm rõ nguyên tắc của thuế thu nhập cá nhân ở Mỹ ngay từ đầu, Doanh nghiệp rất dễ rơi vào thế bị động.
Trong bài viết này, chuyên gia tư vấn thuế và kế toán quốc tế tại Global Link Asia Consulting (GLAC) sẽ giúp Doanh nghiệp nắm rõ:
- Thuế thu nhập cá nhân ở Mỹ vận hành theo nguyên tắc nào;
- Ai phải nộp thuế, đặc biệt là chủ LLC người Việt Nam không cư trú tại Mỹ;
- Cách tính thuế theo khung thuế suất liên bang năm 2026;
- Các khoản khấu trừ và tín dụng thuế, gồm 4 khoản khấu trừ mới từ năm 2025;
- Hạn nộp, hồ sơ cần chuẩn bị và quy trình khai thuế.
Hãy cùng Global Link Asia Consulting tìm hiểu nền tảng thuế thu nhập cá nhân tại Mỹ để tránh sai sót ngay từ đầu.
Lưu ý:
Thuế thu nhập cá nhân ở Mỹ là một phạm trù rất rộng lớn, với rất nhiều quy định tùy tình huống, người nộp thuế, tình huống đóng thuế, tiểu bang, công việc và loại thuế.
Bài viết sau của Global Link Asia Consulting sẽ chỉ tập trung vào các kiến thức nền tảng khai quát nhất và chủ yếu phần thuế thu nhập liên bang.
Nếu Doanh nghiệp càn sự hỗ trợ về thuế, Global Link Asia Consulting sẽ là bạn đồng hành đắc lực giúp Doanh nghiệp hiểu rõ và tuân thủ luật thuế bền vững.
1. Thuế thu nhập cá nhân ở Mỹ là gì và gồm những loại nào?
Thuế thu nhập cá nhân ở Mỹ (Personal Income Tax) là loại thuế Cá nhân nộp trên thu nhập chịu thuế trong một năm tính thuế (tax year). Mỹ có 2 cấp thuế thu nhập cá nhân: thuế liên bang do IRS quản lý và thuế tiểu bang do cơ quan thuế từng bang quản lý.
1.1. Thuế thu nhập cá nhân ở Mỹ vận hành theo những nguyên tắc nào?
Hệ thống thuế Mỹ vận hành theo 2 nguyên tắc chính: đánh thuế thu nhập toàn cầu và tự khai báo.
- Nguyên tắc toàn cầu: Công dân Mỹ và thường trú nhân phải khai báo và nộp thuế cho toàn bộ thu nhập trên toàn thế giới với IRS, bất kể thu nhập đó phát sinh tại quốc gia nào;
- Nguyên tắc tự khai báo (self-assessment): Người nộp thuế tự tính toán, khai báo và nộp thuế đúng hạn. IRS (Internal Revenue Service) là cơ quan thu thuế và kiểm tra tính chính xác của các tờ khai thuế.
Hiệp định tránh đánh thuế hai lần (Double Taxation Agreement ("DTA")) có thể thay đổi cách tính thuế với một số khoản thu nhập. Tuy nhiên, Việt Nam chưa có tên trong danh sách hiệp định thuế thu nhập của Mỹ do IRS công bố. Vì vậy, Cá nhân Việt Nam có thu nhập từ Mỹ chưa thể áp dụng ưu đãi theo hiệp định.
Ví dụ: Anh A là công dân Mỹ, sống và làm việc tại Châu Âu cho công ty Mỹ của mình với mức lương $100,000/năm. Anh A còn có thu nhập từ cho thuê nhà tại Châu Âu $20,000/năm.
Anh A vẫn phải khai báo tổng thu nhập $120,000 trong tờ khai thuế Mỹ. Tuy nhiên, anh có thể giảm nghĩa vụ thuế bằng 2 công cụ:
- Với tiền lương từ công việc thực hiện ở nước ngoài, anh áp dụng Miễn trừ thu nhập kiếm được ở nước ngoài (Foreign Earned Income Exclusion (“FEIE”)), tối đa $132,900 cho năm thuế 2026;
- Với thu nhập cho thuê nhà, anh dùng Tín dụng thuế nước ngoài (Foreign Tax Credit (“FTC”)) để trừ phần thuế đã nộp tại Châu Âu. IRS không cho phép dùng FTC cho phần thu nhập đã được miễn theo FEIE.
1.2. Thuế liên bang và thuế tiểu bang khác nhau như thế nào?
Mỹ có 2 loại thuế thu nhập cá nhân mà chủ Doanh nghiệp cần nắm: thuế thu nhập cá nhân liên bang (Federal Personal Income Tax) và thuế thu nhập cá nhân tiểu bang (State Personal Income Tax). Cá nhân có thể phải nộp đồng thời cả 2 loại thuế này.
Để giúp Doanh nghiệp phân biệt rõ hai cấp thuế và tránh bỏ sót nghĩa vụ ở cấp bang, chuyên gia tư vấn thuế và kế toán quốc tế tại GLAC đã so sánh 2 loại thuế theo cơ quan quản lý, thuế suất và cơ sở tính thuế trong bảng dưới đây:
| Thuế thu nhập cá nhân liên bang | Thuế thu nhập cá nhân tiểu bang | |
| Cơ quan quản lý | Cơ quan thuế liên bang Mỹ (IRS). | Cơ quan thuế từng tiểu bang. Ví dụ: California có Franchise Tax Board (FTB), New York có Department of Taxation and Finance. |
| Mức thuế suất (Thay đổi theo năm và luật thuế mới nhất) | Thuế liên bang có 7 bậc thuế suất, từ 10% đến 37%. | Một số bang áp dụng thuế suất cố định (flat tax) như Illinois (4,95%). Một số bang như California (từ 1% đến 13,3%) hay New York (từ 4% đến 10,9%) áp dụng thuế lũy tiến. |
| Cơ sở tính thuế | Thu nhập toàn cầu với công dân, thường trú nhân và người cư trú thuế; thu nhập có nguồn gốc từ Mỹ với người không cư trú. | Toàn bộ thu nhập của cư dân bang; thu nhập có nguồn gốc từ bang đó với người không cư trú tại bang. |
Thuế thu nhập cá nhân chỉ là một phần trong hệ thống thuế tại Mỹ.
Đối với chủ sở hữu LLC, Partnership, S-Corp (các loại hình chuyển thu nhập thẳng sang cá nhân, gọi là pass-through), việc hiểu đầy đủ các nghĩa vụ thuế là điều cần thiết để tránh rủi ro tuân thủ.
Tìm hiểu ngay bài viết Top 5 loại thuế công ty Mỹ cần nộp để hiểu rõ Doanh nghiệp phải nộp những loại thuế nào và những lưu ý quan trọng nhằm hạn chế rủi ro về thuế tại Mỹ.
2. Ai phải đóng thuế thu nhập cá nhân tại Mỹ?
Người nộp thuế thu nhập cá nhân tại Mỹ thuộc 1 trong 3 nhóm: công dân và thường trú nhân, người nước ngoài cư trú thuế, người nước ngoài không cư trú. Nhóm cư trú quyết định phạm vi thu nhập chịu thuế và mẫu tờ khai.
Để giúp Doanh nghiệp xác định nhanh nhóm của mình và mẫu tờ khai cần dùng, chuyên gia tư vấn thuế và kế toán quốc tế tại GLAC đã tổng hợp 3 nhóm người nộp thuế trong bảng dưới đây:
| Nhóm người nộp thuế | Thu nhập chịu thuế | Mẫu tờ khai chính |
| Công dân Mỹ và thường trú nhân (Green Card holder) | Thu nhập toàn cầu | Form 1040 |
| Người nước ngoài cư trú thuế (Resident Alien) | Thu nhập toàn cầu | Form 1040 |
| Người nước ngoài không cư trú (Nonresident Alien) | Thu nhập có nguồn gốc từ Mỹ | Form 1040-NR |
Tất cả công dân Mỹ và thường trú nhân (Green Card holder) đều có nghĩa vụ nộp thuế thu nhập cá nhân cho thu nhập toàn cầu, bất kể họ sinh sống tại đâu trên thế giới.
Người nước ngoài được xem là cư trú về mặt thuế (Resident Alien) nếu đáp ứng một trong hai tiêu chí: Green Card Test hoặc Substantial Presence Test.
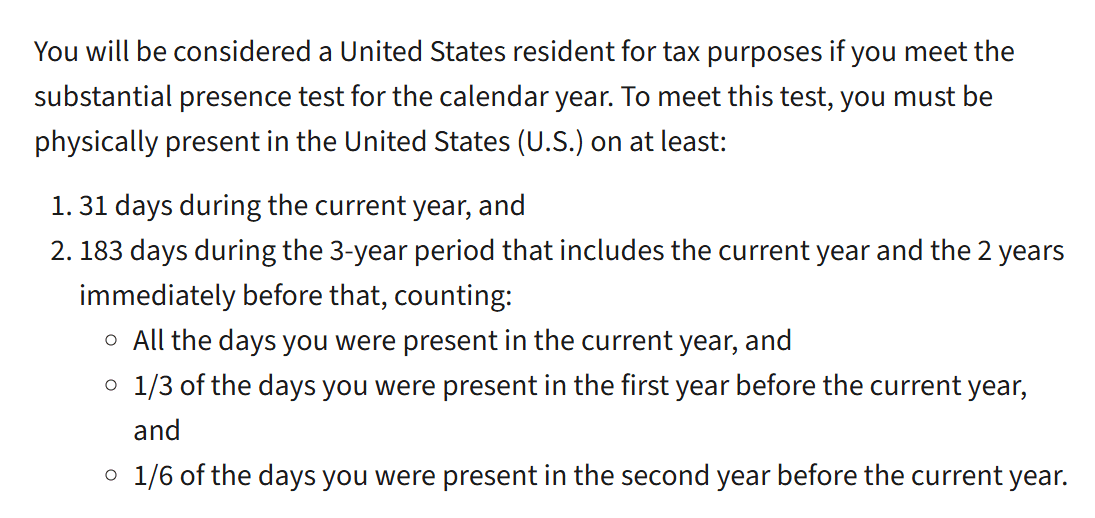 Ghi chú từ cục thuế về đặc điểm cá nhân cư trú đóng thuế
Theo Substantial Presence Test, một người được xem là cư trú thuế nếu đáp ứng cả hai điều kiện sau:
- Có mặt tại Mỹ ít nhất 31 ngày trong năm hiện tại;
- Có mặt tại Mỹ ít nhất 183 ngày trong chu kỳ 3 năm (năm hiện tại và 2 năm trước), tính theo công thức: toàn bộ số ngày trong năm hiện tại, cộng 1/3 số ngày của năm trước đó, cộng 1/6 số ngày của năm thứ hai trước đó.
Ví dụ: Cổ đông công ty tư vấn du học thường xuyên bay qua Mỹ để làm việc với các trường học tại đây với lịch trình như sau:
- 2026: 120 ngày;
- 2025: 90 ngày;
- 2024: 60 ngày;
Số ngày tính theo công thức là 120 + (90 × 1/3) + (60 × 1/6) = 120 + 30 + 10 = 160 ngày. Vì 160 ngày ít hơn 183 ngày, cổ đông này không đáp ứng Substantial Presence Test và không bị xem là cư trú thuế trong năm 2026, dù đã có mặt 120 ngày tại Mỹ.
Lưu ý: IRS không tính số ngày có mặt của một số nhóm theo thị thực, như sinh viên diện F, J, M, Q hoặc giáo viên, thực tập sinh diện J, Q nếu tuân thủ đúng điều kiện thị thực.
Người nước ngoài không cư trú (Nonresident Alien) chỉ phải nộp thuế cho thu nhập có nguồn gốc từ Mỹ. Theo hướng dẫn của IRS về thuế đối với người nước ngoài không cư trú, thu nhập này chia thành 2 nhóm:
- Thu nhập gắn liền với hoạt động kinh doanh tại Mỹ (Effectively Connected Income ("ECI")): Áp dụng thuế suất lũy tiến như công dân Mỹ, sau khi trừ các khoản khấu trừ được phép;
- Thu nhập cố định, định kỳ (FDAP), như cổ tức, tiền bản quyền: Áp dụng thuế suất cố định 30% hoặc thấp hơn nếu có hiệp định thuế, không được trừ chi phí.
Đây thường là trường hợp của các chủ Doanh nghiệp sinh sống ở nước ngoài và thành lập công ty tại Mỹ. Cá nhân là giám đốc, nhân viên nhận lương từ công việc thực hiện tại Mỹ hoặc là chủ sở hữu LLC có hoạt động kinh doanh tại Mỹ thường phát sinh thu nhập ECI.
Chủ LLC người Việt Nam cần lưu ý 5 nghĩa vụ chính, vì cấu trúc LLC ảnh hưởng trực tiếp đến tờ khai thuế cá nhân của chủ sở hữu:
- Thu nhập của LLC một thành viên tính cho chủ sở hữu: Theo IRS Publication 3402, LLC một thành viên mặc định là đơn vị không tách biệt về thuế (disregarded entity). Thu nhập và chi phí của LLC được báo cáo trên tờ khai của chủ sở hữu;
- Khai Form 1040-NR khi có thu nhập ECI: Nếu LLC có hoạt động kinh doanh tại Mỹ, chủ sở hữu không cư trú khai phần thu nhập này trên Form 1040-NR;
- Nộp Form 5472 hằng năm: Theo hướng dẫn Form 5472 của IRS, LLC một thành viên do người nước ngoài sở hữu phải nộp Form 5472 kèm Form 1120 dạng rút gọn (pro forma). Mức phạt khi không nộp đúng hạn là $25,000;
- Đăng ký ITIN nếu không đủ điều kiện cấp SSN: Mã số thuế cá nhân (Individual Taxpayer Identification Number, gọi tắt là ITIN) được cấp qua Form W-7 và chỉ dùng cho mục đích thuế liên bang;
- Không được chọn mô hình S-Corp: Theo điều kiện S-Corp của IRS, người nước ngoài không cư trú không được làm cổ đông S-Corp.
Ngoài ra, IRS xác nhận người nước ngoài không cư trú không phải nộp thuế tự doanh (self-employment tax), trừ trường hợp áp dụng hiệp định an sinh xã hội quốc tế.
Theo Chuyên gia tư vấn Thuế và Kế toán Quốc tế tại GLAC, Sai sót chúng tôi gặp nhiều nhất ở chủ LLC người Việt là nghĩ rằng công ty không có doanh thu thì không cần khai gì với IRS. Thực tế, LLC một thành viên do người nước ngoài sở hữu vẫn phải nộp Form 5472 mỗi năm, kể cả khi chưa phát sinh doanh thu. Chủ sở hữu nên xác định sớm thu nhập nào là ECI để chọn đúng mẫu tờ khai cá nhân.
3. Thuế thu nhập cá nhân liên bang ở Mỹ được tính như thế nào?
Thuế liên bang tính theo thuế suất lũy tiến 7 bậc, từ 10% đến 37%, trên thu nhập chịu thuế. Thu nhập chịu thuế bằng tổng thu nhập trừ các khoản khấu trừ; sau đó, Cá nhân được trừ tiếp các khoản tín dụng thuế vào số thuế phải nộp.
3.1. Thuế suất lũy tiến được áp dụng như thế nào?
Hệ thống thuế thu nhập cá nhân liên bang Mỹ chia thu nhập thành các khung thuế (tax brackets), mỗi khung có một mức thuế suất riêng. Thuế suất cao hơn chỉ áp dụng cho phần thu nhập vượt ngưỡng, không áp dụng cho toàn bộ thu nhập.
Hiện nay, thuế liên bang Mỹ cho cá nhân có 7 mức thuế: 10%, 12%, 22%, 24%, 32%, 35% và 37%.
Ví dụ: Chị Hanna khai thuế với tình trạng độc thân, có thu nhập chịu thuế (taxable income) là $80,000 trong năm thuế 2026. Cách tính thuế như sau:
- Khung 10%: $12,400 × 10% = $1,240;
- Khung 12%: ($50,400 − $12,400) × 12% = $38,000 × 12% = $4,560;
- Khung 22%: ($80,000 − $50,400) × 22% = $29,600 × 22% = $6,512;
- Tổng thuế phải nộp: $1,240 + $4,560 + $6,512 = $12,312.
Như vậy, thuế suất thực tế của Chị Hanna khoảng 15,4%, thấp hơn nhiều so với mức 22% của khung cao nhất mà chị chạm tới.
3.2. Tình trạng hôn nhân có ảnh hưởng đến mức thuế suất?
Tình trạng khai thuế (filing status) quyết định khung thuế suất và mức khấu trừ chuẩn mà Cá nhân được áp dụng cũng như tình trạng hôn nhân có ảnh hưởng đến mức thuế suất mà cá nhân phải áp dụng.
IRS chia người nộp thuế thành 5 tình trạng khai thuế: Single (độc thân), Married Filing Jointly (vợ chồng khai thuế chung), Married Filing Separately (vợ chồng khai riêng), Head of Household (chủ hộ) và Qualifying Surviving Spouse (vợ hoặc chồng còn sống đủ điều kiện).
Mỗi nhóm có khung thuế suất và mức khấu trừ chuẩn khác nhau.
3.3. Khung thuế suất liên bang năm thuế 2026
Để giúp Doanh nghiệp tra nhanh mức thuế áp dụng cho từng phần thu nhập và ước tính số thuế cần chuẩn bị, chuyên gia tư vấn thuế và kế toán quốc tế tại GLAC đã tổng hợp khung thuế suất liên bang năm thuế 2026 (khai trong năm 2027) trong bảng dưới đây:
| Thuế suất. | Độc thân | Vợ/Chồng khai thuế riêng biệt | Vợ chồng khai chung | Chủ hộ (head of household) |
| 10% | Đến $12,400 | Đến $24,800 | Đến $12,400 | Đến $17,700 |
| 12% | Trên $12,400 đến $50,400 | Trên $24,800 đến $100,800 | Trên $12,400 đến $50,400 | Trên $17,700 đến $67,450 |
| 22% | Trên $50,400 đến $105,700 | Trên $100,800 đến $211,400 | Trên $50,400 đến $105,700 | Trên $67,450 đến $105,700 |
| 24% | Trên $105,700 đến $201,775 | Trên $211,400 đến $403,550 | Trên $105,700 đến $201,775 | Trên $105,700 đến $201,750 |
| 32% | Trên $201,775 đến $256,225 | Trên $403,550 đến $512,450 | Trên $201,775 đến $256,225 | Trên $201,750 đến $256,200 |
| 35% | Trên $256,225 đến $640,600 | Trên $512,450 đến $768,700 | Trên $256,225 đến $384,350 | Trên $256,200 đến $640,600 |
| 37% | Trên $640,600 | Trên $768,700 | Trên $384,350 | Trên $640,600 |
3.4. Cá nhân được hưởng những khoản khấu trừ thuế nào?
Khấu trừ thuế (deductions) giúp giảm phần thu nhập phải chịu thuế, từ đó giảm số tiền thuế Cá nhân phải đóng. Mỹ có ba loại khấu trừ chính:
- Khấu trừ chuẩn (Standard deduction): Đây là mức khấu trừ cố định mà Cá nhân có thể chọn mà không cần kê khai chi tiết các khoản chi phí. Năm thuế 2026, mức khấu trừ chuẩn là $16,100 cho người độc thân, $32,200 cho vợ chồng khai thuế chung và $24,150 cho chủ hộ. Trên Form 1040 năm 2025, khoản này nằm ở dòng 12e;
- Khấu trừ liệt kê (Itemized deductions): Nếu Cá nhân có nhiều khoản chi đủ điều kiện, Cá nhân có thể liệt kê thay vì chọn khấu trừ chuẩn và nộp thêm Schedule A. Các khoản phổ biến bao gồm lãi vay mua nhà và các khoản quyên góp từ thiện. Nếu tổng các khoản này thấp hơn mức khấu trừ chuẩn, Cá nhân nên chọn khấu trừ chuẩn;
- Khoản điều chỉnh thu nhập (Adjustments to income, còn gọi là above-the-line deductions): Đây là các khoản được trừ trước khi tính thu nhập gộp đã điều chỉnh (Adjusted Gross Income, gọi tắt là AGI), kê khai tại Schedule 1 (Form 1040), Phần II. Một số ví dụ thường gặp gồm lãi vay sinh viên, đóng góp vào quỹ hưu trí IRA và một nửa thuế tự doanh.
Từ năm thuế 2025, luật One, Big, Beautiful Bill bổ sung 4 khoản khấu trừ mới, kê khai tại Schedule 1-A. Để giúp Doanh nghiệp không bỏ sót các khoản giảm thuế mới này, chuyên gia tư vấn thuế và kế toán quốc tế tại GLAC đã tổng hợp điều kiện chính theo hướng dẫn của IRS trong bảng dưới đây:
| Khoản khấu trừ (năm thuế 2025 đến 2028) | Mức tối đa | Ngưỡng thu nhập bắt đầu giảm trừ (độc thân / khai chung) |
| Tiền tip (tips) | $25,000/năm | $150,000 / $300,000 |
| Phần tiền làm thêm giờ vượt mức lương thường (overtime) | $12,500 độc thân; $25,000 khai chung | $150,000 / $300,000 |
| Lãi vay mua xe cá nhân lắp ráp tại Mỹ | $10,000/năm | $100,000 / $200,000 |
| Người từ 65 tuổi trở lên | $6,000/người | $75,000 / $150,000 |
Các khoản khấu trừ tiền tip, làm thêm giờ và người từ 65 tuổi yêu cầu ghi SSN trên tờ khai.
3.5. Cá nhân được hưởng những khoản tín dụng thuế nào?
Tín dụng thuế (tax credits) giúp Cá nhân giảm trực tiếp số tiền thuế phải nộp. Một số tín dụng thuế còn được hoàn lại bằng tiền nếu vượt số thuế phải nộp. Một số tín dụng thuế phổ biến bao gồm:
- Earned Income Tax Credit (EITC): Dành cho người có thu nhập thấp và trung bình; mức tối đa năm thuế 2026 là $8,231 với người có từ 3 con đủ điều kiện. Người dùng ITIN không được hưởng EITC;
- Child Tax Credit: Trị giá đến $2,200 cho mỗi trẻ dưới 17 tuổi đủ điều kiện, phần được hoàn lại tối đa $1,700. Người nộp thuế và trẻ phải có SSN hợp lệ;
- Child and Dependent Care Credit: Dành cho chi phí chăm sóc con hoặc người phụ thuộc;
- Foreign Tax Credit: Dành cho thuế đã đóng ở nước ngoài, kê khai bằng Form 1116;
- American Opportunity Tax Credit và Lifetime Learning Credit: Dành cho chi phí học đại học.
4. Khi nào cần đóng thuế cá nhân ở Mỹ?
Doanh nghiệp sẻ phải khai và nộp thuế thu nhập cá nhân ở Mỹ nếu thuộc trong các diện được quy định của cục thuế IRS.
Dù thuộc trường họp nào, Doanh nghiệp cũng phải chuẩn bị tờ khai và khai báo đúng hạn và nộp đúng số tiền thuế yêu cầu theo từng năm.
- Hạn nôp tờ khai thuế Ngày 15 tháng 4 năm tiếp theo (hoặc ngày làm việc tiếp theo nếu rơi vào cuối tuần/lễ). Ví dụ: Thuế năm 2024 sẽ khai báo vào 15/4 năm 2025;
- Gia hạn nộp tờ khai đến 15 tháng 10 bằng cách nộp Form 4868;
- Đóng đủ số tiền thuế từng năm.
Đối với các Doanh nghiệp mở công ty dạng hơp danh tại Mỹ hay S-Corp (Công ty phải đóng thuế thu nhập cá nhân thay cho thuế thu nhập doanh nghiệp).
- Các loại hình như Partnership (đa thành viên LLCs) hoặc S-Corp: hạn chót nộp tờ khai là 15/3;
- Có thể gia hạn 6 tháng (đến 15/9) bằng Form 7004.
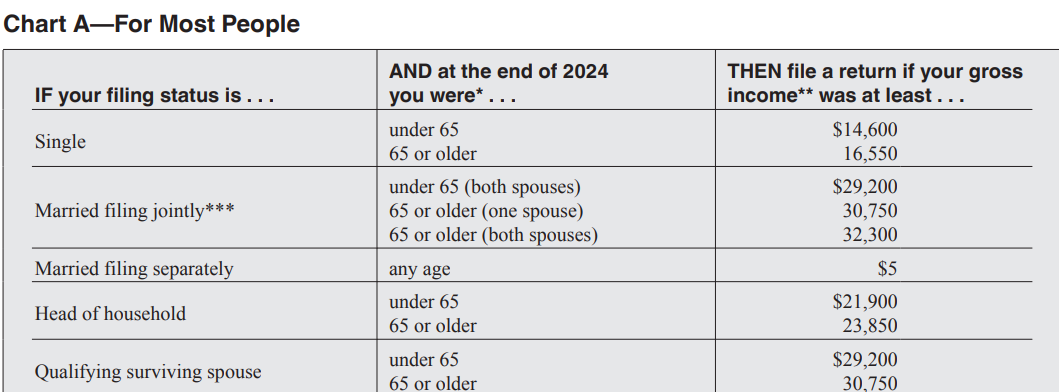
Nhìn chung, đây là 3 trường hợp phổ biến nhất.
- Ngưỡng thu nhập tối thiểu theo từng nhóm đối tượng theo quy định Khung A - For Most People;
- Ảnh hưởng của tình trạng phụ thuộc theo khung B - For Children and Other Dependents;

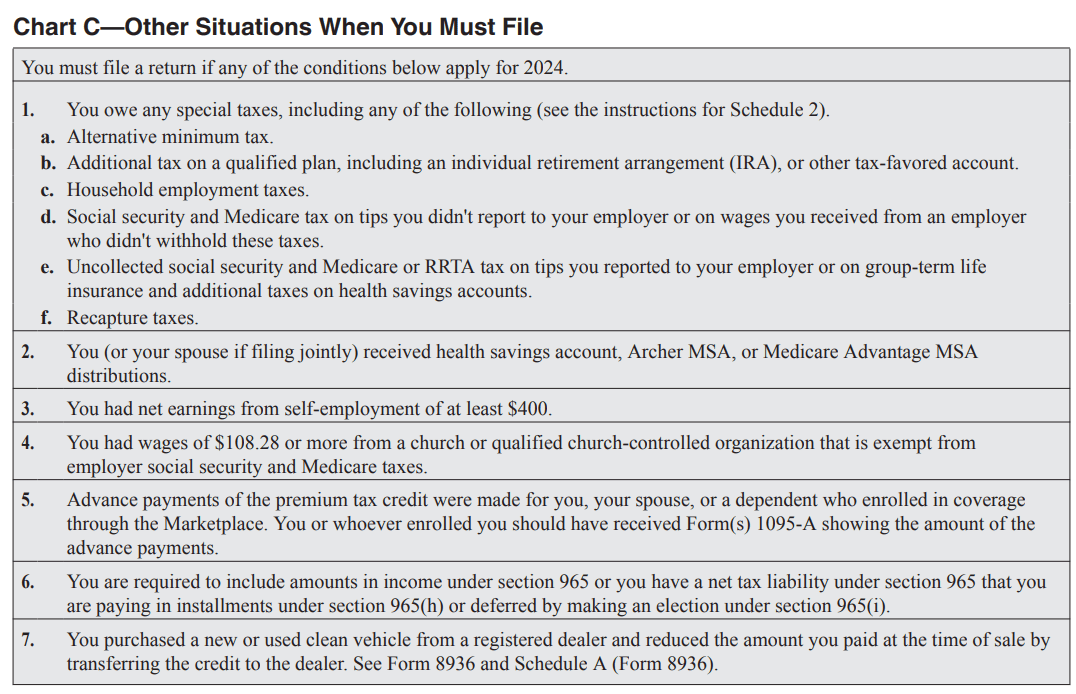
- Thu nhập tự kinh doanh từ $400, nợ thuế, theo khung C- Other Situations Where You Must File;
Để giúp Doanh nghiệp lên lịch nộp hồ sơ đúng hạn và tránh tiền phạt, lãi chậm nộp, chuyên gia tư vấn thuế và kế toán quốc tế tại GLAC đã tổng hợp các mốc hạn nộp năm thuế 2026 theo lịch thuế IRS Publication 509 trong bảng dưới đây:
| Đối tượng và mẫu tờ khai | Hạn nộp | Gia hạn |
| Công dân, thường trú nhân, người cư trú thuế (Form 1040) | 15/4/2027 | Đến 15/10/2027 bằng Form 4868 |
| Người không cư trú có tiền lương bị khấu trừ thuế hoặc có văn phòng tại Mỹ (Form 1040-NR) | 15/4/2027 | Bằng Form 4868 |
| Người không cư trú không có tiền lương bị khấu trừ thuế (Form 1040-NR) | 15/6/2027 | Bằng Form 4868 |
| Partnership, LLC nhiều thành viên (Form 1065) và S-Corp (Form 1120-S) | 15/3/2027 | Đến 15/9/2027 bằng Form 7004 |
| Thuế ước tính hằng quý (Form 1040-ES) | 15/4, 15/6, 15/9 năm 2026 và 15/1/2027 | Không gia hạn |
5. Hướng dẫn dễ hiểu chuẩn bị tờ khai thuế thu nhập cá nhân ở Mỹ (+ Tip từ chuyên gia)
Việc khai thuế không còn là nỗi lo nếu doanh nghiệp chuẩn bị đầy đủ và thực hiện đúng quy trình.
Global Link Asia Consulting chuẩn bị sẵn quy trình chuẩn dưới đây để chủ doanh nghiệp có thể tự tin hoàn thành nghĩa vụ thuế một cách chính xác và hiệu quả nhất.
Nên dùng mẫu khai báo thuế nào?
Cá nhân khai báo thuế tại Mỹ dùng mẫu khai báo thuế 1040. Mỗi năm, IRS sẽ cung cấp 1 form mẫu 1040 mới.
Ngoài ra, tờ khai mẫu 1040 cũng cần đính kèm mẫu Schedule C cho chủ Doanh nghiệp có thu nhập từ kinh doanh.
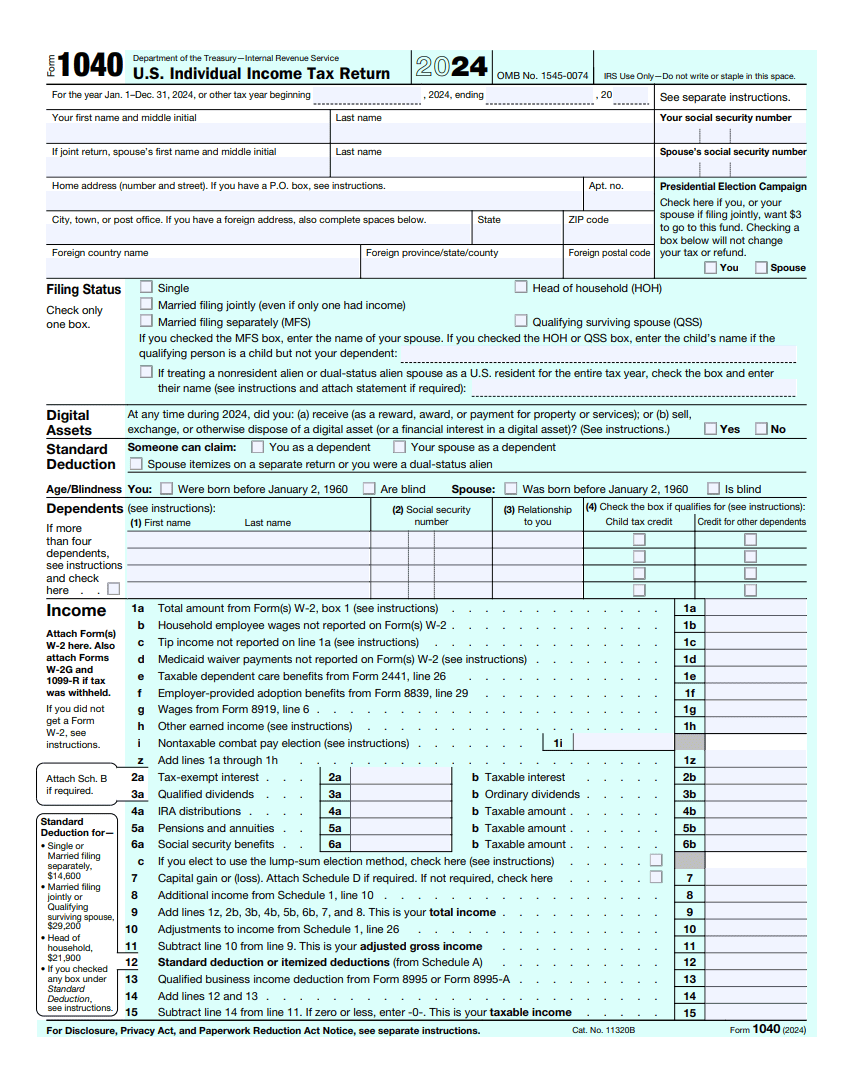
Ví dụ về mẫu form khai thuế 1040 Mỹ cho năm 2024.
5.1. Tại sao Global Link Asia Consulting khuyên Doanh nghiệp nên lập kế hoạch thuế từ đầu năm?
Nhiều chủ doanh nghiệp chỉ nghĩ đến thuế khi đến mùa khai thuế, nhưng đây là sai lầm lớn.
Việc lập kế hoạch thuế xuyên suốt cả năm sẽ giúp Doanh nghiệp tiết kiệm thời gian, giảm căng thẳng, nộp tờ khai chính xác và tiền thuế chính xác và quan trọng nhất là nhận được tiền hoàn thuế nhanh hơn.
Nếu không, IRS sẽ thẩm định tài khoản chéo với các bên và có chế tài nghiêm khắc cho các tài khoản đóng thiếu tiền thuế.
Ví dụ, chủ công ty làm việc vơi Global Link Asia Consulting, bên cạnh công việc chính làm IT cho công ty Mỹ, cũng kinh doanh 1 shop bán hàng thủ công cùng gia đình trên sàn Etsy.
Vì sàn Etsy cũng có chính sách khai thuế với tờ form 1099-K, vì vậy, IRS sẽ check chéo các tờ đơn, người khai nhận giữa thu nhập của chủ công ty và thu nhập khác từ sàn Etsy để từ đó xác định anh chủ chưa khai thuế đầy đủ thu nhập từ nguồn Etsy.
Vì vậy Global Link Asia Consulting đã hỗ trợ anh làm việc với cục thuế IRS để khai đủ số tiền thuế còn thiếu.
Cuối cùng, Khách hàng đã khai bổ sung đầy đủ thu nhập từ sàn Etsy và nộp số thuế còn thiếu theo yêu cầu của IRS. Thu nhập trên tờ khai cá nhân đã khớp với số liệu Form 1099-K, giúp khách hàng hoàn tất nghĩa vụ thuế với IRS cho năm thuế liên quan.
Theo Chuyên gia tư vấn Thuế và Kế toán Quốc tế tại GLAC, Khách hàng có nhiều nguồn thu nhập nên đối chiếu số liệu với các Form 1099 ngay khi nhận, thay vì đợi đến tháng 4. Phát hiện chênh lệch sớm giúp Cá nhân chủ động khai bổ sung, hạn chế tiền phạt và lãi chậm nộp.
Hãy bắt đầu ngay từ bây giờ với quy trình 7 bước cụ thể dưới đây:
5.2. Doanh nghiệp cần chuẩn bị gì để khai báo thuế chính xác?
Nhằm đảm bảo Doanh nghiệp chuẩn bị và khai thuế chính xác, chuyên gia thuế của Global Link Asia Consulting gửi tới Doanh nghiệp các tips sau:
Chuyên gia tư vấn thuế và kế toán quốc tế tại GLAC khuyến nghị Cá nhân chuẩn bị 3 nhóm hồ sơ dưới đây.
Nhóm 1: Thông tin cơ bản của cá nhân đóng thuế.
Thông tin cơ bản không thể thiếu:
- Số An sinh xã hội (SSN) hoặc mã số thuế cá nhân (ITIN) của chủ doanh nghiệp và tất cả người có tên trong tờ khai;
- Số tài khoảnngân hàng để nhận tiền hoàn thuế hoặc thanh toán thuế;
- Thu nhập gộp đã điều chỉnh (AGI) từ tờ khai thuế năm trước;
- Địa chỉ sinh sống hiện tại (phải thông báo cho IRS nếu có thay đổi);
- Mã PIN tự chọn nếu đã nộp hồ sơ điện tử năm trước;
- Mã PIN bảo vệ danh tính (IP PIN) nếu đã nhận được từ IRS.
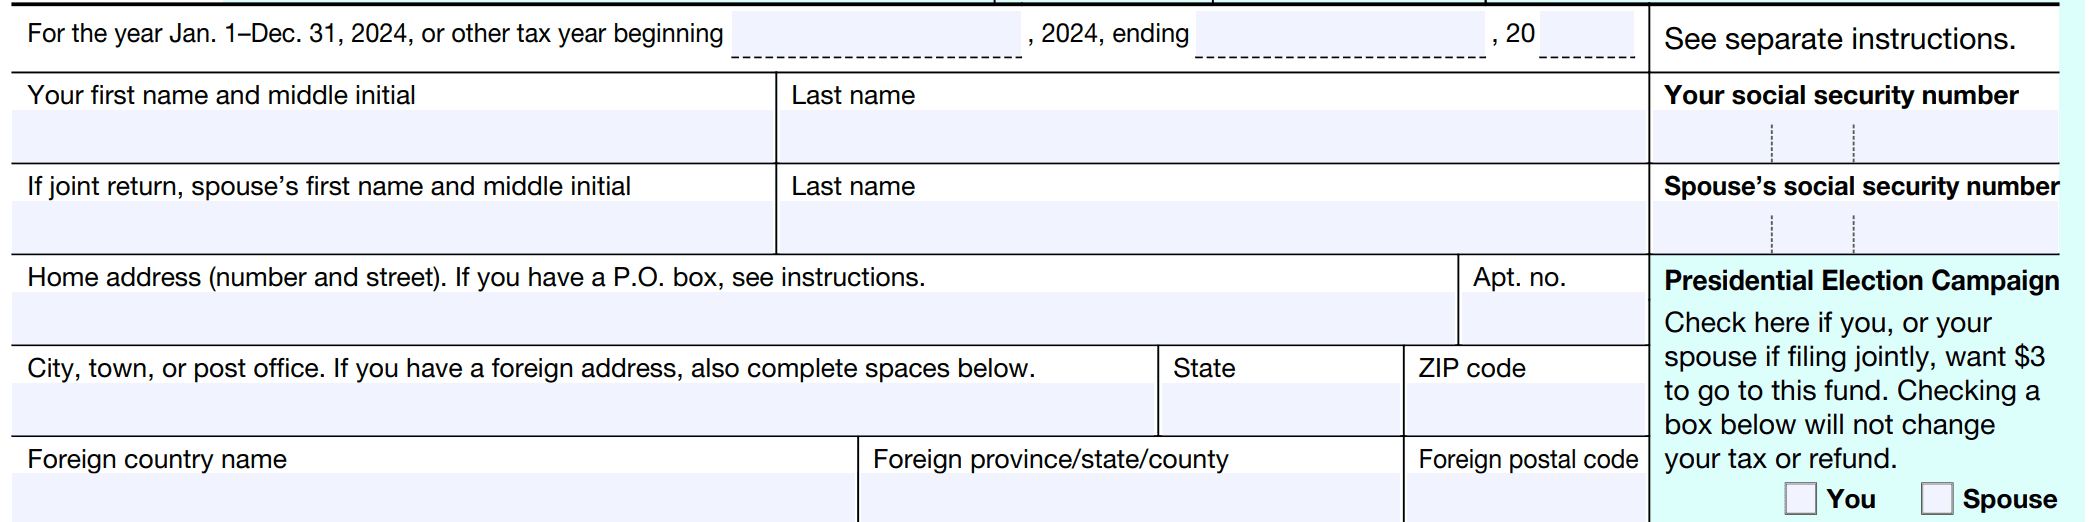
Điền thông tin cá nhân phù hợp
Nhóm 2: Tờ khai thông tin về thu nhập
- W-2: Tiền lương của người lao động;
- 1099-K: Thanh toán qua thẻ, nền tảng thanh toán và sàn thương mại điện tử;
- 1099-NEC: Thu nhập từ công việc tự do và hợp đồng;
- 1099-MISC: Thu nhập khác;
- 1099-INT: Lãi tiền gửi nhận được;
- 1099-DIV: Cổ tức;
- 1099-R: Khoản chi trả từ quỹ hưu trí;
- 1099-G: Trợ cấp từ chính phủ;
- SSA-1099: Phúc lợi An sinh xã hội;
- 1095-A: Bảo hiểm y tế mua qua Health Insurance Marketplace;
- Schedule K-1: Phần thu nhập được chia từ partnership hoặc S-Corp.
Nhóm 3: Chứng từ chi phí và sự kiện trong năm
- Biên lai và hóa đơn chứng minh chi phí;
- Sổ sách thu chi của từng năm;
- Bản sao tờ khai thuế đã nộp;
- Ghi chú các sự kiện làm thay đổi cách khai thuế: chuyển sang tiểu bang khác, kết hôn hoặc ly hôn, có con, nghỉ hưu, mở công ty hoặc bắt đầu tự kinh doanh (self-employed).
Chủ Doanh nghiệp nên tạo thư mục riêng cho từng năm thuế, phân loại tài liệu theo thu nhập, chi phí, khấu trừ và tín dụng thuế, đồng thời lưu cả bản giấy và bản điện tử.
Doanh nghiệp nên chuẩn bị sẵn folder trên máy tính, điện thoại dành riêng cho việc khai thuế,
- Tạo thư mục riêng cho từng năm thuế;
- Phân loại tài liệu theo loại: thu nhập, chi phí, tín thuế, khấu trừ;
- Lưu trữ cả bản cứng và bản điện tử.
- Biên lai và hóa đơn chứng minh chi phí;
- Sổ sách thu chi từng năm;
- Bản sao tờ khai thuế đã nộp.
Các sự kiện quan trọng sẽ ảnh hưởng trực tiếp với cách cá nhân khai báo thuế. Vì vậy, chủ doanh nghiệp cần lưu ý ghi chú lại các sự kiện sau để tính thuế chính xác:
- Chuyển nhà sang tiểu bang khác: Thay đổi thuế tiểu bang và các khoản khấu trừ;
- Kết hôn hoặc ly hôn: Thay đổi hoàn toàn tình trạng nộp thuế và các quyền lợi;
- Có con: Áp dụng các ưu đãi thuế dành riêng cho gia đình;
- Nghỉ hưu: Thay đổi nguồn thu nhập và cách thức nộp thuế;
- Mở công ty kinh doanh: Thay đổi cách thức tính thuế (Mở công ty riêng hay tự kinh doanh - Self employed).
5.3. Quy trình chuẩn bị và khai báo thuế hoàn chỉnh.
Trước khi làm bất cứ điều gì, chủ doanh nghiệp cần xác định rõ liệu mình có bắt buộc phải nộp thuế hay không. Đây là bước đầu tiên và quan trọng nhất.
Doanh nghiệp có thể xem phần Khi nào cần đóng thuế cá nhân ở Mỹ? để biết rõ hiện trạng đóng thuế của bản thân.
Sau khi làm rõ, chủ doanh nghiệp sẽ điền thông tin tương ứng trong mẫu form 1040. Ví dụ, chủ doanh nghiệp sẽ điền vào mục Có gia đình, khai thuế chung, trong form 1040s
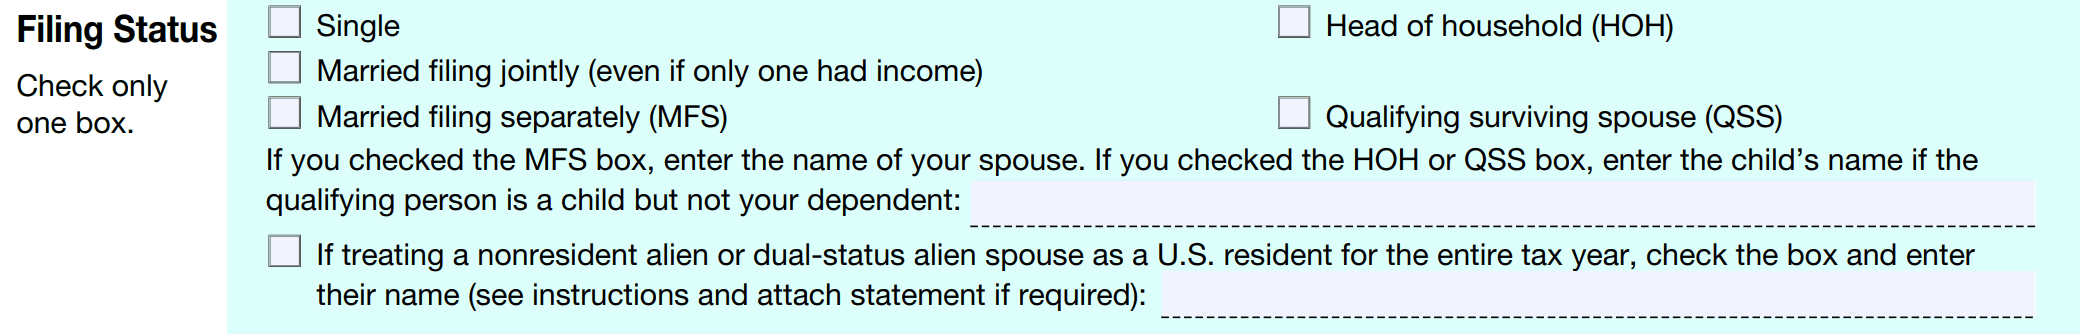
Điền tình trạng hôn nhân phù hợp
Cá nhân tập hợp 3 nhóm hồ sơ đầy đủ. Thông tin từ các tờ khai thông tin (W-2, 1099, K-1) cần khớp với số liệu kê khai, vì IRS đối chiếu tự động các nguồn này.
Cá nhân dùng Form 1040 (hoặc Form 1040-NR với người không cư trú). Mỗi năm, IRS phát hành mẫu mới. Tùy nguồn thu nhập, Cá nhân đính kèm thêm các schedule:
- Schedule C: Thu nhập từ kinh doanh cá nhân hoặc LLC một thành viên;
- Schedule SE: Thuế tự doanh khi thu nhập ròng từ tự kinh doanh từ $400;
- Schedule 1: Thu nhập bổ sung và các khoản điều chỉnh thu nhập;
- Schedule 1-A: Các khoản khấu trừ mới từ năm thuế 2025.
Tổng thu nhập và số thuế phải nộp được tổng hợp tại phần Income và phần Tax and Credits trên Form 1040.
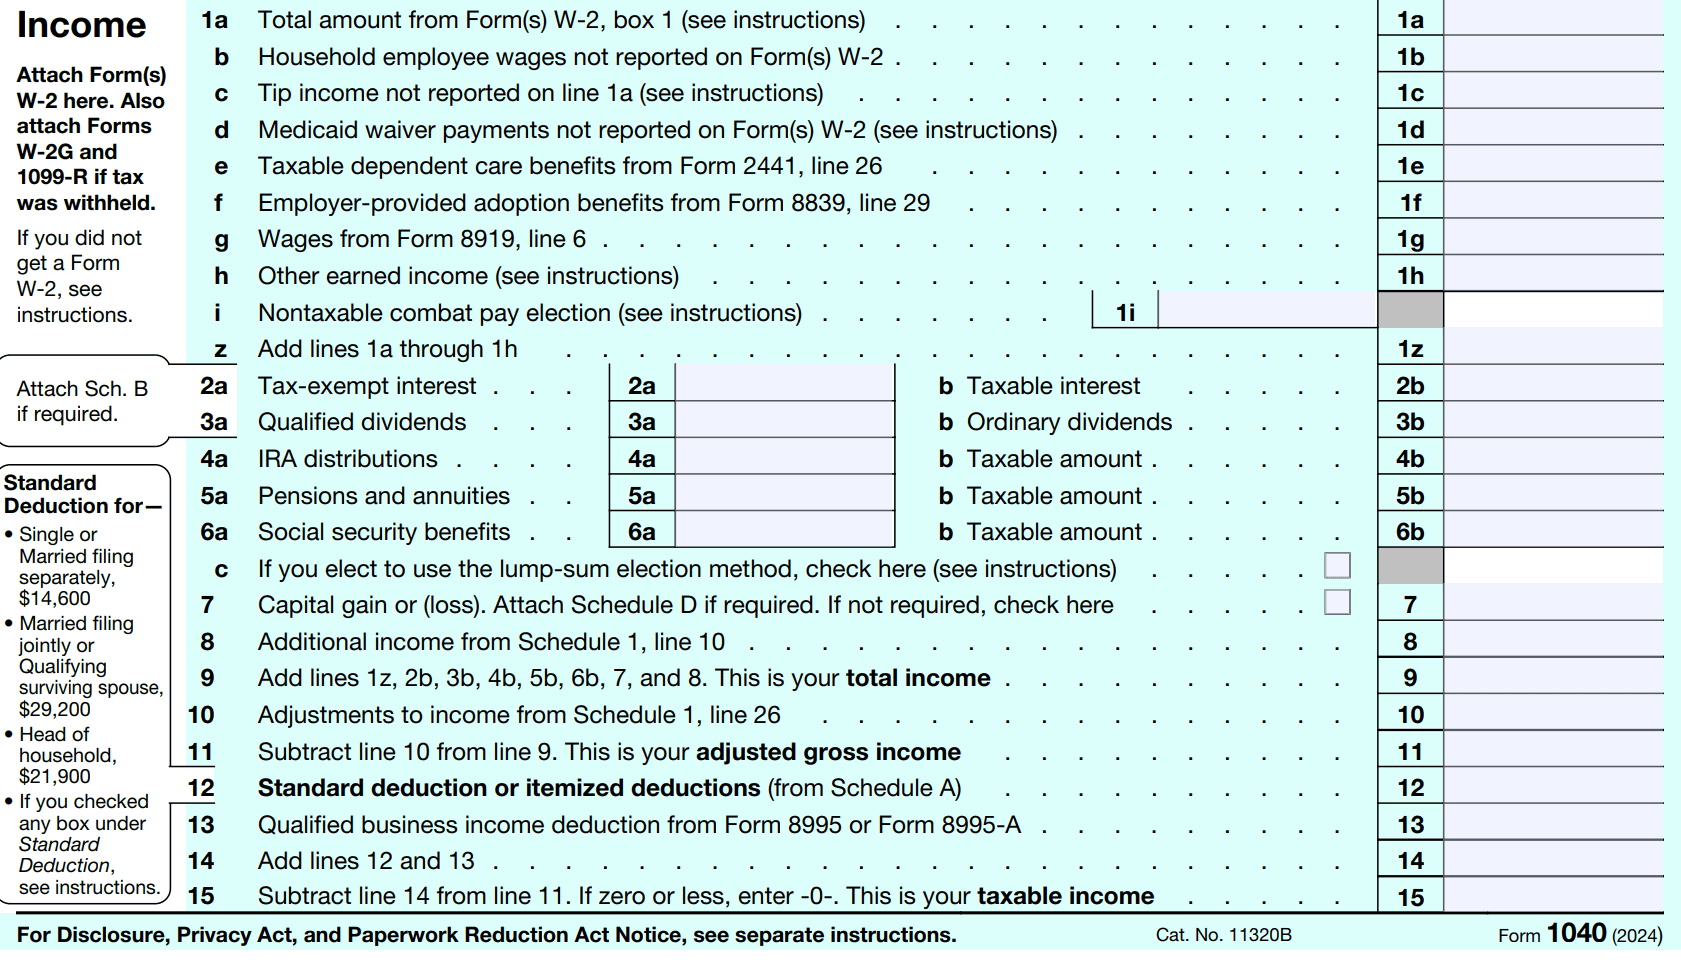
Tính thu nhập cá nhân và số tiền thuế cần đóng trên Form 1040.
Với tất cả tài liệu đã chuẩn bị và chiến lược tối ưu hóa thuế đã được xác định, Doanh nghiệp có thể bắt đầu quá trình nộp tờ khai.
Hạn chót nộp tờ khai thuế năm 2024 là ngày 15 tháng 4 năm 2025.
Doanh nghiệp có nhiều lựa chọn để nộp thuế, từ miễn phí đến có phí tùy thuộc vào tình hình tài chính và độ phức tạp của tờ khai.
- Free File: AGI ≤ $84.000;
- Free File Fillable Forms: AGI > $84.000;
- Direct File: Nộp trực tiếp với IRS;
- Tình nguyện viên IRS
- Nộp thuế thông qua phần mềm được cấp phép
Nếu không thể hoàn thành tờ khai trước hạn chót, doanh nghiệp có thể xin gia hạn đến ngày 15 tháng 10.
Tuy nhiên, chủ công ty cần lưu ý rằng đây chỉ là gia hạn nộp hồ sơ, không phải gia hạn thanh toán thuế. Số thuế ước tính vẫn phải được thanh toán trước ngày 15 tháng 4 để tránh phạt và lãi.
Việc thanh toán thuế đúng hạn là nghĩa vụ bắt buộc và cần được thực hiện cẩn thận để tránh các khoản phạt không cần thiết.
Thuế phải được thanh toán trước ngày 15 tháng 4, ngay cả khi Doanh nghiệp được gia hạn nộp tờ khai. Đây là điểm quan trọng mà nhiều chủ doanh nghiệp thường nhầm lẫn.
Doanh nghiệp có nhiều cách để thanh toán thuế một cách thuận tiện như
- Thanh toán 1 lần duy nhất thông qua chuyển khoản ngân hàng;
- Thnah toán theo từng thời điểm đối với khoản thuế nộp quá lớn.
Nếu không thể thanh toán đầy đủ số thuế nợ, Doanh nghiệp có thể yêu cầu kế hoạch thanh toán trả góp với IRS (Có bao gồm phát sinh lãi và tiền phạt)
Ngoài ra, Doanh nghiệp đủ điều kiện cũng sẽ nhận tiền hoàn thuế (Refund) khi đã nộp thuế nhiều hơn số thuế thực tế phải nộp trong năm.
IRS cung cấp công cụ "Where's My Refund?" cho phép doanh nghiệp kiểm tra tình trạng hoàn thuế trực tuyến.
Đối với tờ khai nộp điện tử, thông tin sẽ có sẵn sau khoảng 48 giờ. Công cụ này cung cấp thông tin về hoàn thuế của năm hiện tại và 2 năm trước đó.
6. Global Link Asia Consulting sẽ hỗ trợ Doanh nghiệp tuân thủ thuế thu nhập cá nhân như thế nào?
Hiểu đúng về thuế thu nhập cá nhân ở Mỹ là bước quan trọng để Doanh nghiệp bảo vệ tài chính và tận dụng tối đa các ưu đãi hợp pháp.
Từ khấu trừ thuế, tín dụng thuế đến các mẹo khai báo thông minh, Doanh nghiệp không cần trở thành chuyên gia thuế để làm tốt, chỉ cần hiểu đúng và làm đúng từ những điều cơ bản.
Nếu Doanh nghiệp đang cần hỗ trợ khai thuế chính xác cho công ở Mỹ, đội ngũ GLAC luôn sẵn sàng hỗ trợ công ty từng bước, hiệu quả, chính xác và đáng tin cậy.
Global Link Asia Consulting cung cấp các dịch vụ về kế toán và thuế Mỹ trọn gói như sau:
- Tư vấn mô hình đóng thuế phù hợp cho công ty LLC (cá nhân hoặc dưới dạng công ty);
- Tư vấn và cung cấp dịch vụ làm báo cáo tài chính tháng/năm theo chuẩn kế toán Mỹ (USGAAP);
- Tư vấn và license phần mềm kế toán phù hợp cho công ty Mỹ (Tham khảo chi tiết tại Hướng dẫn sử dụng phần mềm kế toán QuickBooks Online cho công ty Mỹ);
- Dịch vụ chuẩn bị tờ khai thuế và nộp tờ khai thuế liên bang tại Mỹ;
- Tư vấn và chuẩn bị tờ khai Sales tax tại Mỹ;
- Tư vấn và hỗ trợ thành lập công ty tại Mỹ;
- Tư vấn và hỗ trợ mở tài khoản ngân hàng tại Mỹ;
- Tư vấn thuế phù hợp với loại hình hoạt động kinh doanh của Doanh nghiệp tại Mỹ;
- Hỗ trợ đăng ký các loại giấy phép kinh doanh tại Mỹ;
- Hỗ trợ đăng ký thuê địa chỉ kinh doanh tại khắp các tiểu bang tại Mỹ mà không cần qua Mỹ. Thủ tục nhanh gọn - chi phí phải chăng;
- Hỗ trợ mở, xác thực, quản lí, liên kết Stripe, Paypal Business, v,v để tài khoản có độ trust cao;
- Chuẩn bị báo cáo tài chính, báo cáo thuế đúng chuẩn mực kế toán Mỹ;
- Tư vấn quy trình, thủ tục, hồ sơ chuẩn bị để đăng ký với các sàn Thương mại điện tử, Walmart,TikTok Shopping.
7. Câu hỏi thường gặp về thuế thu nhập cá nhân ở Mỹ?
Người nước ngoài có thu nhập từ Mỹ bắt buộc phải nộp thuế
Nếu chủ doanh nghiệp là resident alien (thường trú thuế) hoặc non-resident alien (không thường trú), bạn vẫn phải khai thuế thu nhập ở Mỹ.
Quy định chi tiết phụ thuộc vào thời gian lưu trú và loại visa.
Chủ doanh nghiệp tự doanh (self-employed) phải khai toàn bộ thu nhập và tự đóng thuế tự doanh (self-employment tax).
Ngoài ra, chủ doanh nghiệp có thể được khấu trừ các chi phí hợp lý liên quan đến hoạt động kinh doanh như văn phòng tại nhà, phần mềm, chi phí marketing.
Công dân Mỹ và thường trú nhân (green card holders) phải khai báo toàn bộ thu nhập toàn cầu, kể cả thu nhập phát sinh ở nước ngoài.
Tuy nhiên, cá nhân có thể được giảm trừ nhờ Foreign Tax Credit hoặc Foreign Earned Income Exclusion.
Nếu cá nhân dưới ngưỡng cần khai thuế thfi không cần phải khai thuế. Tuy nhiên, người nộp thuế cần lưu ý kiểm tra xem mình có đang nợ các khoản thuế khác với IRS không và khai báo trong đơn thuế cá nhân.
Dưa theo kinh nghiệm hỗ trợ khách hàng, Global Link Asia Consulting ghi nhận 5 trường hơp sau Doanh nghiệp cần tìm kiếm sự hỗ trợ về thuế:
- Có cấu trúc kinh doanh phức tạp;
- Nhiều nguồn thu nhập khác nhau;
- Gặp khó khăn khi xử lý vấn đề với ORS;
- Không chắc chắn về các quy định thuế mới;
- Muốn tối ưu hóa thuế một cách tối đa.
Doanh thu bán hàng trên Amazon có thể được xem là thu nhập cá nhân, tùy vào cấu trúc pháp lý của doanh nghiệp Mỹ hoặc do cá nhân tự kinh doanh nhỏ lẻ:
- Nếu Doanh nghiệp kinh doanh với tư cách cá nhân (sole proprietorship), hoặc theo dạng S-corp hay partnership, thì lợi nhuận từ việc bán hàng trên Amazon được tính là thu nhập cá nhân. Doanh nghiệp cần khai báo khoản này trong Schedule C của mẫu Form 1040;
- Với LLC một thành viên (single-member LLC) chưa đăng ký thuế riêng, thu nhập cũng được xem là thu nhập cá nhân.
Để biết thêm chi tiết về các loại thuế khi bán hàng trên các sàn thương mại điện tử ở Mỹ, Doanh nghiệp hãy tham khảo bài viết sau: Thuế bán hàng trên Amazon các sellers cần lưu ý nắm.
Global Link Asia Consulting cung cấp các dịch vụ về kế toán và thuế Mỹ trọn gói như sau:
- Tư vấn mô hình đóng thuế phù hợp cho công ty LLC (cá nhân hoặc dưới dạng công ty).
- Tư vấn và cung cấp dịch vụ làm báo cáo tài chính tháng/năm theo chuẩn kế toán Mỹ (USGAAP) (Tham khảo chi tiết tại Báo cáo tài chính hằng năm cho công ty Mỹ và những lợi ích không thể bỏ qua).
- Tư vấn và license phần mềm kế toán phù hợp cho công ty Mỹ (Tham khảo chi tiết tại Hướng dẫn sử dụng phần mềm kế toán QuickBooks Online cho công ty Mỹ ).
- Dịch vụ chuẩn bị tờ khai thuế và nộp tờ khai thuế liên bang tại Mỹ.
- Tư vấn và chuẩn bị tờ khai Sales tax tại Mỹ.


Bài viết trên được Global Link Asia Consulting Pte. Ltd. biên soạn và đăng trực tiếp vào website Global Link Asia Consulting lần đầu vào ngày 04 tháng 06 năm 2025. Bài viết, nhãn hiệu và hình ảnh đi kèm đã được Global Link Asia Consulting đăng ký sở hữu trí tuệ, thuộc sở hữu trí tuệ và bản quyền của Global Link Asia Consulting Pte. Ltd. Vui lòng không sao chép dưới mọi hình thức trừ trường hợp được đồng ý bằng văn bản của Global Link Asia Consulting Pte. Ltd.
Nội dung trong bài viết này được Global Link Asia Consulting biên soạn nhằm cung cấp thông tin tổng quan và chỉ mang tính chất tham khảo, không cấu thành tư vấn pháp lý, thuế, kế toán, ngân hàng hay bất kỳ tư vấn chuyên môn cụ thể nào. Do quy định pháp luật có thể thay đổi theo thời gian và cách áp dụng có thể khác nhau tùy từng tình huống thực tế, Global Link Asia Consulting khuyến nghị Cá nhân/Doanh nghiệp nên tham vấn ý kiến chuyên gia độc lập trước khi đưa ra quyết định cuối cùng. Global Link Asia Consulting không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có tư vấn chuyên môn phù hợp.







 470 North Bridge Road, #05-12, Bugis Cube, Singapore (188735).
 Unit 308, 3/F, Chevalier House, 45-51 Chatham Road South, Tsim Sha Tsui, Hong Kong.
 90/14-17 Sathorn Thani Building 1, 8th Floor, North Sathorn Road, Silom, Bangrak, Bangkok 10500.
 151/1-2 Nguyễn Văn Trỗi, Phường 11, Quận Phú Nhuận, TP. Hồ Chí Minh.