+84 901 332 693
🎧 Nghe bài viết này
Nhiều doanh nghiệp sau một thời gian hoạt động tại Mỹ - vì thay đổi định hướng kinh doanh, thị trường không còn phù hợp, hay chi phí vận hành quá cao - thường chọn tạm ngừng hoặc chấm dứt hoạt động.
Tuy nhiên, phần lớn lại hiểu sai hoặc bỏ sót quy trình đóng công ty hợp pháp, dẫn đến bị truy thu thuế, ảnh hưởng tín dụng, và mất uy tín khi mở công ty mới tại Mỹ hoặc châu Âu.
Thực tế, “đóng cửa doanh nghiệp” không chỉ là ngừng hoạt động mà là một thủ tục pháp lý chính thức cần thực hiện đúng quy trình, đúng cơ quan và cần sự chuẩn bị rõ ràng.
Làm đúng giúp doanh nghiệp thành lập công ty tại Mỹ chấm dứt nghĩa vụ thuế, bảo toàn tín dụng và duy trì uy tín pháp lý cho các hoạt động sau này.
Trong bài viết này, Global Link Asia Consulting sẽ giúp Doanh nghiệp hiểu rõ:
- Khi nào nên đóng công ty tại Mỹ;
- Quy trình giải thể chi tiết theo từng bước;
- Rủi ro nếu không hoàn tất đúng luật;
- Và cách Global Link Asia Consulting hỗ trợ doanh nghiệp đóng cửa trọn gói – hợp pháp – an toàn.
1. Khi nào doanh nghiệp tại Mỹ nên tiến hành đóng cửa doanh nghiệp?
Trong suốt vòng đời hoạt động, bất kỳ doanh nghiệp nào cũng có thể đến thời điểm cần xem xét việc đóng cửa doanh nghiệp tại Mỹ, dù là do thay đổi chiến lược, sáp nhập, tái cấu trúc hay đơn giản là hoạt động kinh doanh không còn hiệu quả như kỳ vọng.
Tại Mỹ, việc giải thể công ty (Dissolution) không chỉ đơn thuần là “ngừng hoạt động”, mà là một quy trình pháp lý bắt buộc để chấm dứt hoàn toàn tư cách pháp nhân của doanh nghiệp trước cơ quan Chính phủ tiểu bang và chính phủ liên bang Mỹ.
Khi doanh nghiệp không còn duy trì hồ sơ hoặc báo cáo thường niên mà không làm thủ tục giải thể, công ty vẫn được coi là “đang tồn tại hợp pháp” (Legal footing) và vẫn bị tính nghĩa vụ thuế, phí duy trì, cũng như nguy cơ bị phạt từ Cục thuế Mỹ (IRS) hoặc tiểu bang.
Vì vậy, Doanh nghiệp Mỹ nên chủ động tiến hành thủ tục đóng cửa hợp pháp trong các trường hợp sau:
- Doanh nghiệp ngừng kinh doanh, không còn giao dịch hoặc không có doanh thu trong thời gian dài (từ 6 đến 12 tháng);
- Chủ sở hữu rút vốn, chuyển hướng sang thị trường khác;
- Muốn đóng công ty vì vấn đề sức khỏe, nghỉ hưu.
Việc chủ động đóng công ty tại Mỹ trước sẽ giúp chủ Doanh nghiệp tránh đóng công ty trong 2 trường hợp sau:
- Công ty khai báo phá sản, bắt buộc giải thể công ty và thanh lý tài sản;
- Công ty bị ép đóng cửa, trừng phạt bởi chính phủ Mỹ vì không tuân thủ yêu cầu hằng năm.
Phương án xem xét khác:
Sau khi đã xem xét hết các phương án, doanh nghiệp có thể bán lại công ty cho bên khác hoặc chuyển nhượng toàn bộ quyền sở hữu sau khi đã xem xét kỹ các nghĩa vụ thuế, tài sản và pháp lý.
Đây là lựa chọn giúp duy trì pháp nhân hiện có mà không cần đóng công ty.
Với hơn 10 năm kinh nghiệm tư vấn doanh nghiệp tại Mỹ, Global Link Asia Consulting khuyến nghị doanh nghiệp chủ động lập kế hoạch giải thể hoặc chuyển nhượng, bán công tyhợp pháp, để đảm bảo quá trình kết thúc hoạt động an toàn – gọn gàng – đúng luật.
2. Checklist đóng cửa doanh nghiệp tại Mỹ (Tổng quan)
Để thực hiện việc đóng cửa hoặc chấm dứt hoạt động doanh nghiệp tại Mỹ (striking off/shut down/closure) đúng quy định, chủ doanh nghiệp kinh doanh tại Mỹ cần nắm rõ các bước cơ bản dưới đây:
- Ra quyết định đóng cửa: Chủ sở hữu doanh nghiệp tư nhân (Sole Proprietor) có thể tự quyết định, trong khi các hình thức hợp danh (Partnership) hoặc công ty (LLC, Corporation) cần có sự đồng thuận của các thành viên theo đúng quy định trong Articles of Organization hoặc Operating Agreement.
- Nộp hồ sơ giải thể hợp pháp: Cần nộp hồ sơ tại các bang nơi doanh nghiệp đăng ký hoạt động. Việc không hoàn tất thủ tục giải thể có thể khiến doanh nghiệp tiếp tục bị tính thuế và yêu cầu kê khai định kỳ.
- Hủy các giấy phép, đăng ký và tên thương mại: Doanh nghiệp cần hủy toàn bộ license, permit, registration hoặc trade name không còn sử dụng để bảo vệ uy tín và tránh các rủi ro tài chính phát sinh sau khi doanh nghiệp ngừng hoạt động.
- Tuân thủ luật lao động và nghĩa vụ với nhân viên: Thực hiện đầy đủ quy định của Bộ Lao động Hoa Kỳ (U.S. Department of Labor), bao gồm Đạo luật WARN (Worker Adjustment and Retraining Notification Act), đảm bảo nhân viên được chi trả và thông báo hợp lệ khi doanh nghiệp đóng cửa.
- [Quan trọng] Hoàn tất nghĩa vụ tài chính và thuế: Lập báo cáo thuế cuối cùng cho thuế thu nhập, thuế bán hàng; hủy mã số EIN (Employer Identification Number); và thông báo cho cơ quan thuế liên bang và tiểu bang.
- Đóng tài khoản ngân hàng: Đây là bước cuối cùng vì cần xử lý thuế với IRS, nợ với các bên và nhận credit tín dụng thuế, v.v.
- Lưu trữ hồ sơ cần thiết: Duy trì các hồ sơ kế toán, thuế trong khoảng 3–7 năm theo hướng dẫn pháp luật. Việc lưu trữ đúng quy định giúp Doanh nghiệp bảo vệ quyền lợi trong các trường hợp kiểm toán hoặc khiếu nại phát sinh sau khi đã giải thể/đóng cửa doanh nghiệp.
Lưu ý: Quy trình này khác với thủ tục thanh lý tài sản (liquidation) – vốn phức tạp hơn và thường áp dụng khi doanh nghiệp mất khả năng thanh toán hoặc đang trong quá trình phá sản.
3. Chi tiết 5 bước đóng cửa doanh nghiệp LLC tại Mỹ
Quy trình đóng cửa doanh nghiệp tại Mỹ không chỉ dừng lại ở việc ngừng hoạt động kinh doanh. Doanh nghiệp cần hoàn tất toàn bộ nghĩa vụ về thuế, nhân sự, báo cáo và tài khoản liên bang trước khi chính thức được công nhận chấm dứt pháp lý.
| Bước | Nội dung chính |
| 1 | Ra quyết định giải thể (biên bản/nghị quyết) |
| 2 | Hoàn thành nghĩa vụ tài chính và nhân sự |
| 3 | Lập báo cáo tài chính cuối kỳ và nộp tờ khai thuế cuối cùng (Federal + State) |
| 4 | Nộp hồ sơ giải thể tại Bang (Articles of Dissolution) |
| 5 | Quyết toán thuế và đóng mã EIN tại IRS |
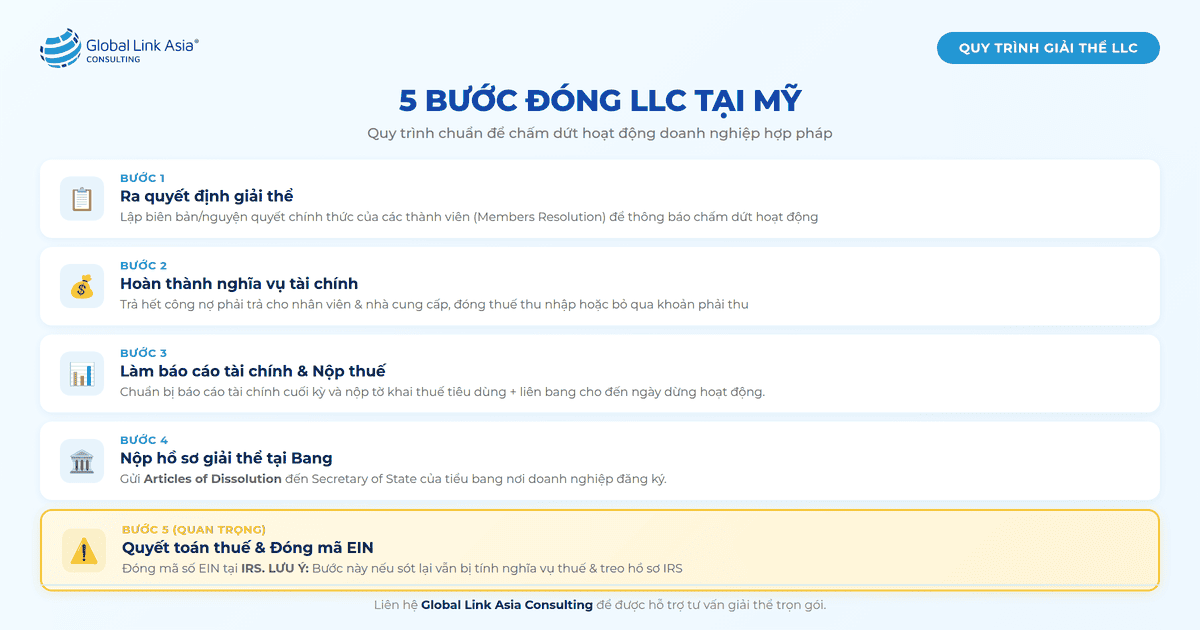
Quy trình 5 bước đóng LLC tại Mỹ chấm dứt hoạt động doanh nghiệp hợp pháp
Lưu ý: Quy trình giải thể (dissolution) khác với thủ tục thanh lý tài sản (liquidation) – vốn phức tạp hơn và thường áp dụng khi doanh nghiệp mất khả năng thanh toán hoặc đang trong quá trình phá sản.
Dưới đây là hướng dẫn chi tiết từng bước theo quy định của Cục thuế Mỹ (IRS) và các tiểu bang:
Bước 1: Ra quyết định giải thể
Trước khi tiến hành bất kỳ thủ tục pháp lý nào, doanh nghiệp cần ban hành quyết định chính thức về việc chấm dứt hoạt động kinh doanh.
- Đối với doanh nghiệp tư nhân (Sole Proprietorship): Chủ sở hữu có toàn quyền tự quyết định việc đóng cửa mà không cần thông qua biểu quyết hay biên bản nội bộ.
- Đối với công ty hợp danh (Partnership), công ty trách nhiệm hữu hạn (LLC) hoặc công ty cổ phần (Corporation): Việc giải thể cần có sự đồng thuận của các thành viên hoặc cổ đông theo quy định trong Articles of Organization, Operating Agreement hoặc Bylaws.
Sau khi thống nhất, doanh nghiệp nên lập biên bản hoặc nghị quyết giải thể chính thức (Members Resolution / Board Resolution) để làm căn cứ nộp hồ sơ tại Secretary of State và các cơ quan liên bang.
Đồng thời, doanh nghiệp cần thông báo cho các bên liên quan như nhà cung cấp, ngân hàng, cơ quan thuế, và đối tác kinh doanh để bảo đảm việc chấm dứt hoạt động diễn ra minh bạch, có trách nhiệm và tránh phát sinh tranh chấp sau này.
Bước 2: Hoàn thành nghĩa vụ tài chính và nhân sự
a) Với nhân viên:
Doanh nghiệp phải bảo đảm thanh toán đầy đủ tiền lương, trợ cấp, và các quyền lợi cuối cùng. Đồng thời, Doanh nghiệp cần nộp các biểu mẫu thuế lao động:
- Form 941 (hàng quý) hoặc Form 944 (hàng năm): báo cáo tiền lương và thuế đã khấu trừ;
- Form W-2 cho từng nhân viên + Form W-3: tổng hợp gửi Cơ quan An sinh Xã hội (Social Security Administration);
- Form 940: khai thuế thất nghiệp liên bang (FUTA);
- Form 8027: chỉ áp dụng nếu nhân viên có nhận tiền boa (tips), ví dụ: nhà hàng, quán bar, tiệm tóc, công ty taxi, khách sạn. Dùng để khai báo thu nhập tip và khoản tip được phân bổ (allocated tips) trong năm cuối cùng.
Với các quỹ hưu trí hoặc phúc lợi, doanh nghiệp cần tiến hành thủ tục chấm dứt chương trình theo quy định của IRS Retirement Plans.
Chú ý về Đạo luật WARN (Worker Adjustment and Retraining Notification Act):
WARN Act yêu cầu thông báo 60 ngày trước khi sa thải hàng loạt hoặc đóng cửa, nhưng chỉ áp dụng cho cơ sở có từ 100 nhân viên trở lên.
Với doanh nghiệp nhỏ hơn 100 nhân viên, doanh nghiệp cần kiểm tra mini-WARN Act của tiểu bang (ví dụ: California, New York, Illinois có quy định riêng với ngưỡng thấp hơn).
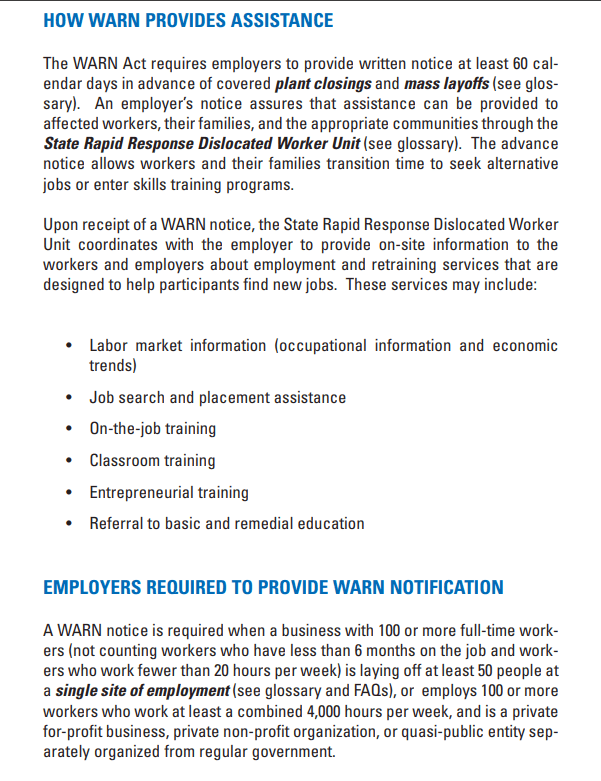
Yêu cầu thông báo WARN: Theo quy định, doanh nghiệp có từ 100 nhân viên toàn thời gian trở lên phải gửi thông báo bằng văn bản ít nhất 60 ngày trước khi đóng cửa hoặc sa thải hàng loạt.
b) Với nhà thầu, đối tác (contractor / freelancer):
Doanh nghiệp cần thanh toán đầy đủ tiền lương và công nợ cho các nhà thầu độc lập, freelancer hoặc đối tác đã hợp tác trong năm giải thể.
Nếu tổng số tiền doanh nghiệp chi trả cho mỗi nhà thầu độc lập từ 600 USD trở lên trong năm, doanh nghiệp phải nộp Form 1099-NEC (Nonemployee Compensation) cho từng người nhận và kèm theo Form 1096 (Annual Summary and Transmittal) gửi đến Cục thuế Mỹ (IRS).
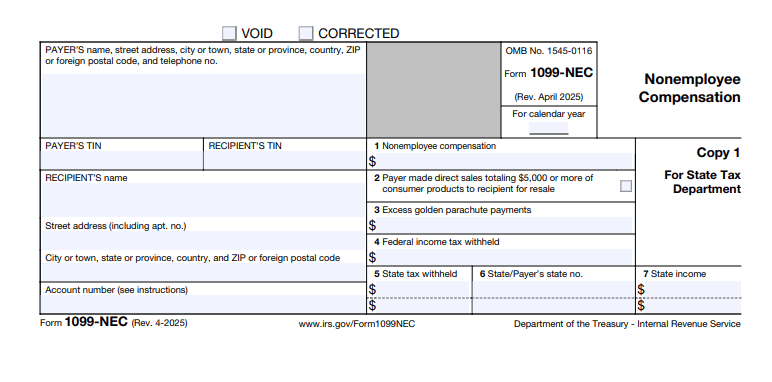
Form 1099-NEC – Form kê khai tiền công cho nhà thầu độc lập/freelancer, áp dụng khi tổng chi trả trong năm từ 600 USD trở lên
Khi doanh nghiệp nộp từ 10 Form 1099 trở lên trong năm, IRS yêu cầu bắt buộc nộp điện tử (e-file) thay vì nộp bản giấy.
c) Với các khoản công nợ và phải thu:
Doanh nghiệp cần trả hết toàn bộ khoản nợ cho nhà cung cấp, chủ nợ và bên cho vay trước khi chính thức ngừng hoạt động.
Doanh nghiệp cần thu hồi toàn bộ khoản phải thu (accounts receivable) còn tồn từ khách hàng hoặc đối tác.
Doanh nghiệp cần chấm dứt các hợp đồng thuê văn phòng, thuê phần mềm và dịch vụ đang thực hiện, đồng thời thu hồi thiết bị thuộc sở hữu của công ty (nếu có).
Doanh nghiệp cần chuẩn bị báo cáo tài chính cuối kỳ (statement of assets & liabilities) và nộp tờ khai thuế cuối cùng cho năm tài chính mà công ty chính thức ngừng hoạt động, ở cả cấp liên bang (Federal) lẫn tiểu bang (State).
Tùy loại hình doanh nghiệp, các biểu mẫu cần nộp:
| Loại hình | Tờ khai thuế cuối cùng | Biểu mẫu bổ sung |
| Sole Proprietor | Schedule C (Form 1040) – Báo cáo lợi nhuận và thua lỗ kinh doanh. | Form 4797 (nếu bán tài sản dùng cho kinh doanh) |
| Partnership | Form 1065 (đánh dấu "Final Return") + Schedule K-1 cho từng đối tác | Form 4797 |
| C Corporation | Form 1120 (đánh dấu "Final Return") | Form 966 (Corporate Dissolution or Liquidation), Schedule D (nếu thanh lý tài sản) |
| S Corporation | Form 1120-S (Final Return) + Schedule K-1 cho từng cổ đông | Schedule D (Form 1120-S) |
Trường hợp doanh nghiệp có bán tài sản trong năm giải thể:
- Nộp Form 4797 (Gain or Loss from Disposition of Property Used in Trade or Business) để báo cáo lãi/lỗ từ việc thanh lý tài sản cố định.
- Nếu doanh nghiệp là bên mua tài sản từ doanh nghiệp khác thì Doanh nghiệp cần nộp Form 8594 (Asset Acquisition Statement by Acquirer).
Cấp tiểu bang:
Yêu cầu cụ thể tùy từng bang và loại hình doanh nghiệp. Thông thường, doanh nghiệp cần:
- Nộp tờ khai thuế cuối cùng (final return) tại cơ quan thuế bang, đánh dấu ô "Final Return". Tùy bang, đây có thể là tờ khai thuế thu nhập, thuế franchise hoặc loại tương đương.
- Nộp tờ khai thuế bán hàng cuối cùng và đóng giấy phép thuế bán hàng (sales tax permit) nếu doanh nghiệp đã đăng ký thuế bán hàng tại bang đó.
- Hoàn tất thủ tục giải thể/hủy đăng ký với Secretary of State của bang (nếu có).
Ví dụ: Tại California, Doanh nghiệp cần nộp Final Return cho Franchise Tax Board, tại Texas, Doanh nghiệp nộp Final Franchise Tax Report cho Texas Comptroller và có thể yêu cầu Certificate of Account Status khi nộp báo cáo cuối.
Bước 4: Nộp hồ sơ giải thể tại Bang (File Articles of Dissolution)
Đây là bước chấm dứt tư cách pháp nhân của doanh nghiệp trước chính quyền tiểu bang, bước mà nhiều doanh nghiệp thường bỏ sót, dẫn đến công ty vẫn bị coi là đang tồn tại và tiếp tục bị tính phí duy trì hàng năm.
Các công việc cần thực hiện:
- Nộp Articles of Dissolution (hoặc Certificate of Cancellation, Declaration of Dissolution – tên gọi tùy bang) đến Văn phòng Secretary of State của tiểu bang (thường là cơ quan quản lý đăng ký doanh nghiệp).
- Một số bang yêu cầu đính kèm: nghị quyết giải thể, xác nhận đã nộp tờ khai thuế cuối cùng, hoặc giấy xác nhận miễn thuế (Tax Clearance Letter) từ cơ quan thuế bang.
- Hủy toàn bộ giấy phép, đăng ký và tên thương mại (business licenses, permits, trade name / DBA registration) không còn sử dụng.
- Đóng tài khoản ngân hàng doanh nghiệp sau khi xác nhận tất cả nghĩa vụ thuế, nợ và khoản hoàn thuế (tax refund) đã xử lý xong. Doanh nghiệp giữ lại thư xác nhận đóng tài khoản từ ngân hàng, vì đây là chứng từ quan trọng chứng minh doanh nghiệp đã hoàn tất quy trình tài chính và không còn phát sinh nghĩa vụ giao dịch tại Mỹ.
Nếu doanh nghiệp đăng ký hoạt động ở nhiều bang:
Doanh nghiệp cần nộp hồ sơ chấm dứt hoạt động ở cả bang đăng ký gốc lẫn các bang mà doanh nghiệp có đăng ký hoạt động (foreign state).
Ví dụ: LLC đăng ký tại Delaware nhưng hoạt động tại California và New York → cần nộp hồ sơ giải thể/chấm dứt ở cả Delaware, California và New York.
Nếu chỉ nộp hồ sơ ở IRS mà không nộp Articles of Dissolution tại bang (hoặc ngược lại), doanh nghiệp vẫn bị coi là đang tồn tại tại một bên và tiếp tục bị tính phí duy trì (annual franchise tax / annual report fee).
Bước 5 (QUAN TRỌNG): Quyết toán thuế và đóng mã EIN tại IRS
Đây là bước chốt cuối cùng, nếu bỏ sót, doanh nghiệp vẫn bị tính nghĩa vụ thuế và treo hồ sơ trên hệ thống IRS.
a) Thanh toán toàn bộ thuế còn nợ
Trước khi đóng tài khoản thuế, doanh nghiệp cần đảm bảo đã nộp và thanh toán toàn bộ thuế còn tồn đọng ở cả cấp liên bang và tiểu bang, bao gồm: thuế thu nhập doanh nghiệp, thuế lương (payroll tax), thuế bán hàng, và mọi khoản thuế địa phương (property tax, nếu có).
b) Yêu cầu đóng tài khoản EIN (Employer Identification Number)
Mã số EIN là mã định danh thuế liên bang của doanh nghiệp. Khi chấm dứt hoạt động, doanh nghiệp cần gửi thư yêu cầu đóng tài khoản EIN đến IRS, bao gồm:
- Tên pháp lý đầy đủ của doanh nghiệp;
- Mã số EIN;
- Địa chỉ đăng ký;
- Lý do chấm dứt hoạt động;
- Bản sao thông báo cấp EIN gốc (nếu còn giữ).
Lưu ý quan trọng
IRS chỉ xử lý yêu cầu đóng tài khoản EIN khi doanh nghiệp đã nộp tất cả tờ khai thuế cuối cùng và thanh toán xong nghĩa vụ thuế. Nếu gửi sớm, hồ sơ sẽ bị giữ lại và mã số EIN tiếp tục phát sinh nghĩa vụ.
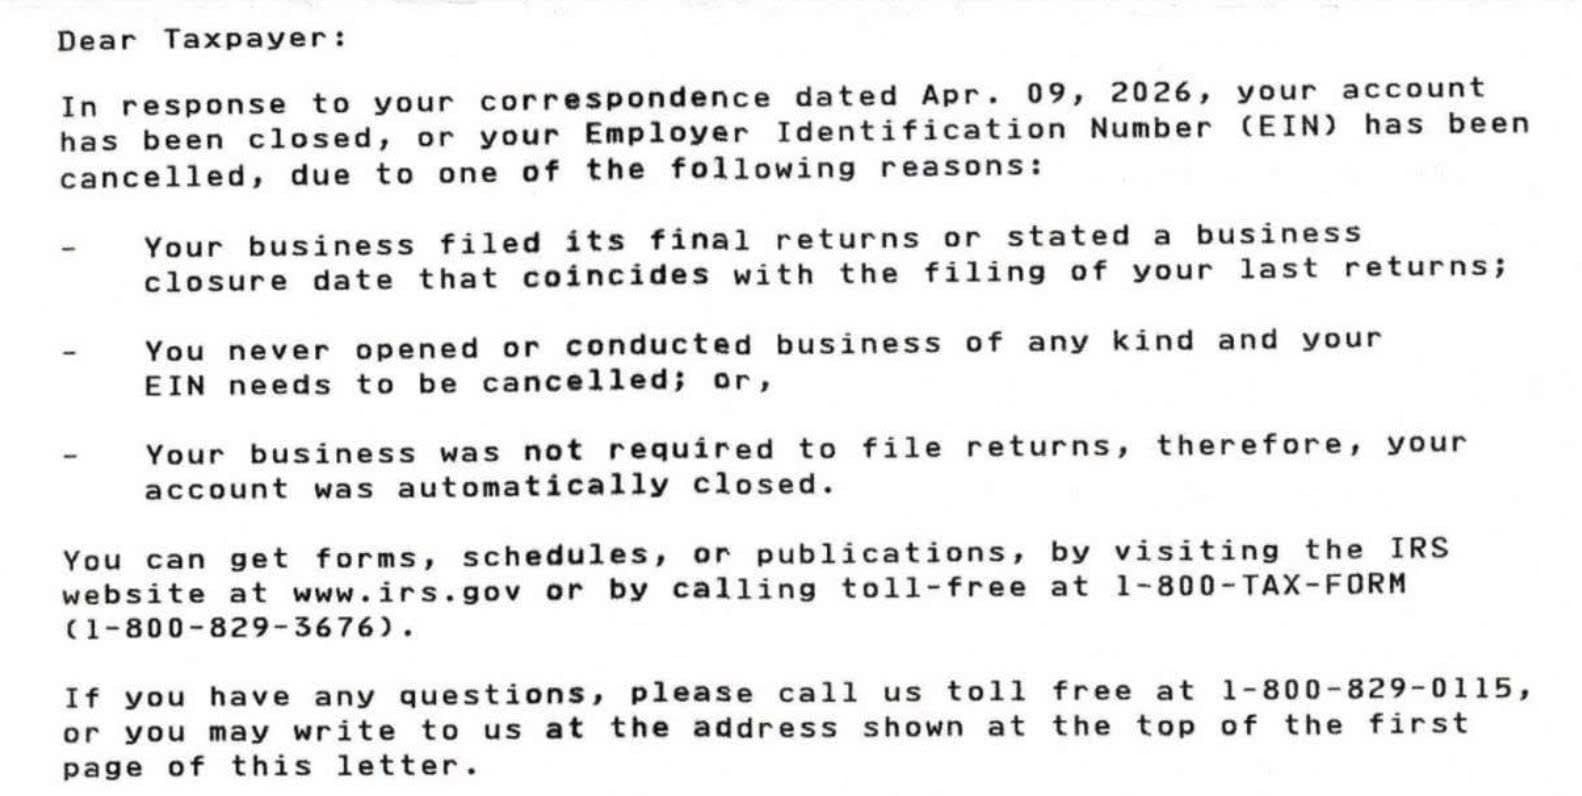
Mẫu thư xác nhận từ IRS sau khi hoàn tất thủ tục đóng tài khoản EIN.
c) Lưu trữ hồ sơ doanh nghiệp
Sau khi hoàn tất quy trình, doanh nghiệp vẫn cần lưu trữ chứng từ và báo cáo để phục vụ kiểm tra hoặc đối chiếu:
- Hồ sơ thuế, lương, báo cáo tài chính: tối thiểu 3 năm sau khi nộp tờ khai (chuẩn IRS); khuyến nghị 7 năm nếu có thanh lý tài sản, tranh chấp, hoặc khoản lỗ lớn;
- Hồ sơ giải thể: Articles of Dissolution, Tax Clearance Letter, xác nhận đóng tài khoản EIN, thư xác nhận đóng tài khoản ngân hàng;
- Khuyến nghị lưu bản điện tử trên nền tảng bảo mật hoặc cloud an toàn.
Tóm tắt
Để đóng cửa LLC tại Mỹ hợp pháp, doanh nghiệp cần thực hiện 5 bước chính gồm: ra quyết định giải thể, hoàn thành nghĩa vụ tài chính, làm báo cáo tài chính và nộp thuế, nộp hồ sơ giải thể tại Bang và quyết toán thuế và đóng mã số EIN.
Trong đó, bước quyết toán thuế và đóng mã EIN tại IRS là quan trọng nhất – nếu bỏ sót, doanh nghiệp vẫn tiếp tục bị tính nghĩa vụ thuế và có nguy cơ bị treo hồ sơ tại IRS.
4. Lưu ý đặc biệt khi đóng công ty với từng loại hình doanh nghiệp tại Mỹ
Việc đóng cửa doanh nghiệp tại Mỹ không chỉ khác nhau về quy trình hành chính giữa các bang mà còn phụ thuộc vào loại hình pháp lý của doanh nghiệp. Dưới đây là những điểm cần đặc biệt lưu ý đối với từng mô hình để cá nhân/doanh nghiệp thực hiện đúng quy định và tránh rủi ro pháp lý về sau.
Chủ sở hữu là người duy nhất chịu trách nhiệm pháp lý cho toàn bộ hoạt động của doanh nghiệp. Vì vậy, việc chấm dứt hoạt động không cần thông qua nghị quyết hoặc sự đồng thuận của đối tác.
- Cần nộp tờ khai thuế cá nhân cuối cùng kèm Schedule C (Form 1040) để báo cáo lãi/lỗ kinh doanh;
- Nộp thêm Form 4797 và Form 8594 nếu Doanh nghiệp có bán tài sản hoặc chuyển nhượng hoạt động
Sau khi hoàn tất nghĩa vụ thuế, Doanh nghiệp tiến hành hủy số EIN (nếu có) và đóng tài khoản thuế tại IRS để tránh phát sinh nghĩa vụ thuế trong tương lai.
Việc giải thể công ty phải được toàn bộ các đối tác đồng thuận theo đúng thỏa thuận hợp danh (Partnership Agreement) hoặc quy định của bang.
- Nộp Form 1065 (U.S. Return of Partnership Income) và đánh dấu “Final Return”;
- Gửi Schedule K-1 cho từng thành viên để họ khai phần thu nhập/lỗ trên tờ khai thuế cá nhân;
- Nộp thêm Form 4797 và Form 8594 nếu Doanh nghiệp có tài sản bán hoặc chuyển nhượng.
Sau khi giải thể, Doanh nghiệp nên thông báo cho các bên thứ ba (nhà cung cấp, ngân hàng, cơ quan nhà nước) để tránh phát sinh nghĩa vụ pháp lý chung.
Quy trình đóng cửa cần thông qua nghị quyết của Hội đồng quản trị hoặc cổ đông, thể hiện bằng Form 966 (Corporate Dissolution or Liquidation) gửi đến Cục thuế Mỹ (IRS).
- Nộp tờ khai thuế cuối cùng – Form 1120 (C Corporation), đánh dấu ô “Final Return”.
- Báo cáo lãi/lỗ vốn trên Schedule D (Form 1120) nếu có thanh lý tài sản.
- Doanh nghiệp cần đảm bảo hoàn tất nghĩa vụ thuế thu nhập doanh nghiệp và thuế cổ tức cho cổ đông (nếu có).
Sau khi hoàn tất, công ty Mỹ cần tiến hành hủy mã số EIN và lưu giữ toàn bộ hồ sơ trong ít nhất 7 năm.
Công ty Mỹ thực hiện nghị quyết giải thể tương tự như Corporation, đồng thời nộp Form 1120-S (Final Return).
- Cung cấp Schedule K-1 cho từng cổ đông để khai phần thu nhập hoặc thua lỗ tương ứng;
- Báo cáo lãi/lỗ tài sản bằng Schedule D (Form 1120-S).
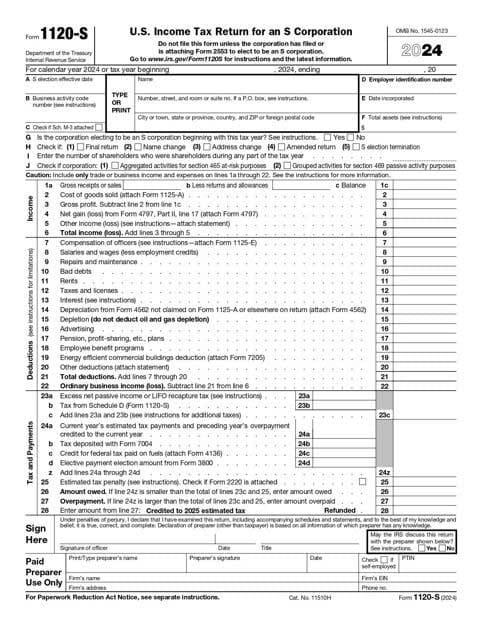
Form 1120-S - Nguồn: Cục thuế Mỹ (IRS)
Khi đã nộp xong toàn bộ tờ khai và thanh toán thuế, công ty Mỹ tiến hành gửi thư yêu cầu đóng tài khoản thuế và hủy EIN tại IRS.
Với kinh nghiệm tư vấn doanh nghiệp quốc tế, Global Link Asia Consulting hỗ trợ doanh nghiệp đóng cửa hợp pháp – an toàn – trọn vẹn tại thị trường Mỹ trong việc:
- Xác định loại hình doanh nghiệp và bộ hồ sơ cần nộp khi đóng cửa tại Mỹ;
- Soát xét nghĩa vụ thuế và báo cáo cuối cùng trước khi giải thể;
- Hướng dẫn quy trình hủy mã EIN và chấm dứt tài khoản IRS hợp lệ.
5. Những rủi ro nếu không làm thủ tục đóng cửa doanh nghiệp tại Mỹ hợp pháp
Việc ngừng hoạt động mà không hoàn tất thủ tục đóng cửa hợp pháp là sai lầm phổ biến của nhiều doanh nghiệp nước ngoài tại Mỹ. Nhiều chủ doanh nghiệp cho rằng chỉ cần ngừng kinh doanh, không phát sinh doanh thu, hoặc không gia hạn giấy phép là đủ. Tuy nhiên, về mặt pháp lý và thuế, công ty vẫn được IRS và các bang xem là đang hoạt động, dẫn đến hàng loạt rủi ro nghiêm trọng sau đây:
Ngay cả khi doanh nghiệp không còn hoạt động, IRS vẫn yêu cầu nộp tờ khai thuế cuối cùng để chính thức kết thúc nghĩa vụ thuế. Nếu Doanh nghiệp không nộp:
- IRS có thể áp dụng phạt chậm nộp (Late Filing Penalty) hoặc phạt không khai báo (Failure-to-File Penalty).
- Hồ sơ thuế bị treo trong hệ thống, khiến doanh nghiệp bị coi là “active but non-compliant”.
- Khi tái thành lập công ty hoặc đăng ký EIN mới, các hồ sơ cũ có thể ảnh hưởng đến việc xét duyệt thuế.
Ví dụ: Một công ty LLC ngừng hoạt động năm 2023 nhưng không nộp Final Return – đến 2025 Cục thuế Mỹ (IRS) vẫn gửi thông báo yêu cầu báo cáo thuế, kèm tiền phạt và lãi suất tích lũy.
Tại Mỹ, hầu hết các bang đều yêu cầu doanh nghiệp nộp phí nộp báo cáo thường niên (Annual Report Fee) hoặc thuế Franchise hàng năm để duy trì tư cách pháp nhân hợp lệ.
Nếu doanh nghiệp ngừng hoạt động nhưng không hoàn tất thủ tục giải thể công ty hợp pháp tại Sở kế hoạch và đầu tư tiểu bang (Secretary of State), hệ thống vẫn ghi nhận doanh nghiệp đang tồn tại — và phí duy trì sẽ tiếp tục phát sinh theo từng năm.
Hệ quả thường gặp trong những trường hợp này bao gồm:
- Phí và thuế bị cộng dồn qua nhiều năm, khiến tổng số tiền nợ ngày càng lớn.
- Doanh nghiệp bị chuyển trạng thái sang “Delinquent” hoặc “Suspended”, đồng nghĩa với việc bị xem là vi phạm nghĩa vụ pháp lý.
- Doanh nghiệp mất quyền pháp nhân, không thể ký kết hợp đồng, chuyển nhượng tài sản, hoặc mở tài khoản ngân hàng mới tại Mỹ.
Cục Thuế Mỹ (IRS) có quyền kiểm toán doanh nghiệp đã ngừng hoạt động nếu hồ sơ thuế không được nộp hoặc có dấu hiệu sai phạm.Cục Thuế Mỹ (IRS) có quyền kiểm toán doanh nghiệp đã ngừng hoạt động nếu hồ sơ thuế không được nộp hoặc có dấu hiệu sai phạm.
- IRS có thể truy thu thuế, yêu cầu cung cấp chứng từ trong vòng 3–7 năm kể từ khi doanh nghiệp ngừng hoạt động.
- Nếu doanh nghiệp còn nợ thuế nhân viên (payroll tax) hoặc sử dụng sai tiền thuế khấu trừ, IRS có thể áp dụng Trust Fund Recovery Penalty, cho phép truy thu trực tiếp từ tài sản cá nhân của chủ doanh nghiệp hoặc giám đốc. Đây là một trong những rủi ro nghiêm trọng nhất, đặc biệt với LLC nhỏ hoặc Corporation do cá nhân điều hành.
- IRS có thể truy thu thuế, yêu cầu cung cấp chứng từ trong vòng 3–7 năm kể từ khi doanh nghiệp ngừng hoạt động.
- Nếu doanh nghiệp còn nợ thuế nhân viên (payroll tax) hoặc sử dụng sai tiền thuế khấu trừ, IRS có thể áp dụng Trust Fund Recovery Penalty, cho phép truy thu trực tiếp từ tài sản cá nhân của chủ doanh nghiệp hoặc giám đốc. Đây là một trong những rủi ro nghiêm trọng nhất, đặc biệt với LLC nhỏ hoặc Corporation do cá nhân điều hành.
IRS chỉ xác nhận hủy mã số thuế EIN khi doanh nghiệp đã nộp tất cả tờ khai và thanh toán đầy đủ thuế nợ.
Nếu nộp yêu cầu hủy EIN khi chưa hoàn tất nghĩa vụ, hồ sơ sẽ bị giữ lại mà không xử lý, dẫn đến tình trạng treo mã số thuế, khiến doanh nghiệp vẫn phải nhận thông báo kê khai định kỳ dù đã ngừng hoạt động thực tế.
Việc không đóng cửa hợp pháp có thể ảnh hưởng dây chuyền đến:
- Công ty mẹ hoặc cá nhân chủ sở hữu, do báo cáo thu nhập (FATCA, FBAR) không khớp.
- Hồ sơ tín nhiệm pháp lý (Business Compliance Record) bị đánh dấu vi phạm.
- Khó khăn khi mở công ty mới, đăng ký merchant account, xin giấy phép kinh doanh hoặc mở tài khoản ngân hàng tại Mỹ.
6. Global Link Asia Consulting hỗ trợ doanh nghiệp Mỹ tiến hành chấp dứt hoạt động kinh doanh tại Mỹ như thế nào?
Global Link Asia Consulting đồng hành cùng doanh nghiệp trong toàn bộ quy trình đóng cửa công ty tại Mỹ, từ khâu rà soát pháp lý đến nộp hồ sơ hoàn tất, bao gồm:
- Tư vấn chiến lược chấm dứt hoạt động phù hợp với loại hình doanh nghiệp (LLC, Corporation, Sole Proprietorship);
- Kiểm tra tình trạng pháp lý và thuế vụ với IRS và từng tiểu bang trước khi nộp hồ sơ giải thể công ty tại Mỹ;
- Chuẩn bị và nộp hồ sơ Articles of Dissolution đúng quy định tại tiểu bang đăng ký;
- Hỗ trợ hoàn tất báo cáo và tờ khai thuế cuối cùng ở cả cấp liên bang (Federal) và tiểu bang (State);
- Làm việc với ngân hàng, đối tác thanh toán để đóng tài khoản và chấm dứt các nghĩa vụ tài chính còn tồn;
- Hủy hoặc ngừng hiệu lực các giấy phép kinh doanh, EIN, tài khoản thuế doanh nghiệp;
- Cung cấp danh mục hồ sơ cần lưu giữ (tax record, payroll, dissolution certificate, confirmation from IRS, v.v.) theo quy định của từng bang và hướng dẫn thời hạn lưu trữ an toàn;
- Tư vấn tái cấu trúc hoặc mở công ty mới tại Mỹ hoặc quốc gia khác, nếu doanh nghiệp có kế hoạch chuyển hướng đầu tư.
7. Câu hỏi thường gặp khi đóng cửa doanh nghiệp tại Mỹ
Có. IRS vẫn xem doanh nghiệp đang hoạt động cho đến khi họ nhận được Final Return và xác nhận hủy mã EIN.
Nếu doanh nghiệp chỉ ngừng kinh doanh mà không báo cáo, hồ sơ thuế sẽ bị treo và phát sinh phạt chậm nộp, phạt khai trễ, thậm chí ảnh hưởng đến hồ sơ tín nhiệm pháp lý của chủ sở hữu.
Do đó, doanh nghiệp Mỹ bắt buộc phải nộp Final Return để được công nhận là chấm dứt hợp pháp.
Hoàn toàn có thể. Dù công ty chưa phát sinh doanh thu, Doanh nghiệp vẫn cần:
- Nộp báo cáo thuế cuối cùng (Final Return), ghi rõ “no income, no activity”;
- Hủy mã số thuế EIN;
- Giải thể công ty tại Secretary of State (bang đăng ký);
Việc thực Thực hiện đúng quy trình giúp doanh nghiệp không bị phạt vì báo cáo chậm hoặc không hoạt động nhưng vẫn tồn tại trên hệ thống IRS.
Doanh nghiệp chỉ nên gửi yêu cầu hủy EIN sau khi đã nộp đầy đủ tờ khai thuế cuối cùng và thanh toán mọi khoản thuế còn nợ.
Nếu gửi sớm khi chưa hoàn tất nghĩa vụ thuế, IRS sẽ không chấp nhận yêu cầu và có thể trả lại hồ sơ hoặc treo mã số thuế chưa xử lý.
Có.
- Với IRS (liên bang): Nộp tờ khai cuối cùng, thanh toán thuế và hủy mã EIN.
- Với tiểu bang: Gửi hồ sơ “Certificate of Dissolution” hoặc tương tự đến Secretary of State nơi doanh nghiệp đăng ký.
Nếu Doanh nghiệp chỉ tiến hành ở một bên, hồ sơ giải thể của Doanh nghiệp sẽ không được công nhận đầy đủ, và doanh nghiệp vẫn có thể bị tính annual franchise tax hoặc phí duy trì công ty.
Theo quy định của Cuc thuế Mỹ (IRS):
- Hồ sơ thuế, lương, báo cáo tài chính: giữ ít nhất 4 năm.
- Hồ sơ tài sản, hợp đồng, chứng từ thanh lý: giữ tối thiểu 3–7 năm.
- Nên lưu bản điện tử trên hệ thống bảo mật hoặc cloud để tránh thất lạc.
Việc lưu trữ đúng thời gian giúp doanh nghiệp thuận tiện khi cần đối chiếu, kiểm tra hoặc phục hồi hồ sơ nếu Cục thuế Mỹ (IRS) yêu cầu.
Nếu doanh nghiệp đã trả 600 USD trở lên cho bất kỳ cá nhân hoặc tổ chức thuê ngoài trong năm giải thể, cần khai báo:
- Form 1099-NEC cho từng người nhận;
- Form 1096 tổng hợp gửi IRS.
Đây là yêu cầu bắt buộc để hoàn tất trách nhiệm báo cáo thu nhập cho đối tác và tránh sai sót trong hồ sơ thuế năm cuối cùng.
Có thể. IRS có quyền kiểm tra lại hồ sơ thuế trong vòng 3 năm sau khi doanh nghiệp đóng cửa (hoặc lâu hơn nếu có nghi ngờ sai phạm).
Vì vậy, doanh nghiệp nên lưu hồ sơ đầy đủ, minh bạch, và giữ bằng chứng thanh toán thuế, báo cáo tài sản, hoặc thư xác nhận giải thể để tránh tranh chấp về sau.
Global Link Asia Consulting cung cấp dịch vụ trọn gói hỗ trợ doanh nghiệp đóng cửa hợp pháp tại Mỹ, bao gồm:
- Rà soát hồ sơ thuế, kiểm tra nghĩa vụ chưa hoàn tất.
- Chuẩn bị và nộp các biểu mẫu “Final Return”, “Form 966”, “Form 941”, “Form 1099-NEC”, v.v.
- Hỗ trợ làm việc với IRS và Secretary of State.
- Hướng dẫn hủy EIN, lưu trữ hồ sơ, và kết thúc hoạt động hợp lệ tại cả cấp bang và liên bang.
Với đội ngũ chuyên gia có kinh nghiệm thực tế, Global Link Asia Consulting giúp doanh nghiệp đóng cửa nhanh gọn, đúng luật, an toàn về thuế – và sẵn sàng cho bước chuyển hướng tiếp theo.
Global Link Asia Consulting là chuyên gia tư vấn tiên phong với hơn 10 năm kinh nghiệm, là đối tác tin cậy đồng hành cùng hơn 750 doanh nghiệp phát triển chuyên nghiệp và tạo sự đột phá trên thị trường quốc tế.
Global Link Asia Consulting chuyên tư vấn chiến lược và hỗ trợ thành lập công ty tại hơn 10 quốc gia khác nhau, cung cấp các dịch vụ hỗ trợ vận hành trọn gói từ A - Z, bao gồm:
- Tư vấn chiến lược và thành lập công ty tại hơn 10 quốc gia trên thế giới như Singapore, Hồng Kông, Mỹ, Úc, Thái Lan, Malaysia và các quốc gia Offshore như BVI, Belize, Seychelles, v.v.
- Tư vấn mở tài khoản ngân hàng cá nhân và tài khoản ngân hàng doanh nghiệp, cổng PayPal và Stripe tại Singapore, Hồng Kông, Mỹ.
- Tư vấn thuế, chuẩn bị báo cáo tài chính SFRS, IFRS, tờ khai thuế TNDN, VAT/GST v.v.
- Cung cấp các dịch vụ hỗ trợ sau thành lập như:
- Thuê địa chỉ văn phòng;
- Hợp pháp hóa lãnh sự nước ngoài;
- Đăng ký bảo hộ nhãn hiệu, patent tại Singapore, Mỹ;
- Đăng ký Giấy phép làm việc tại Singapore, Hồng Kông;
- Thiết kế website, số sim quốc tế;
- Đăng ký DUNS, Apply Developer, chứng chỉ ESG toàn cầu.
Hơn 10 năm kinh nghiệm, đội ngũ chuyên gia 5-25 năm kinh nghiệm với các chứng chỉ chuẩn quốc tế, đối tác trực tiếp OCBC, UOB, DBS, PayPal, Stripe và bề dày hỗ trợ hơn 750 khách hàng thuộc nhiều lĩnh vực và quy mô, Global Link Asia Consulting tự hào cam kết cung cấp dịch vụ chuyên nghiệp, đúng luật, minh bạch, không chi phí ẩn, đồng hành cùng doanh nghiệp phát triển đột phá và vững bền.


Bài viết trên được Global Link Asia Consulting Pte. Ltd. biên soạn và đăng trực tiếp vào website Global Link Asia Consulting lần đầu vào ngày 03 tháng 11 năm 2025. Bài viết, nhãn hiệu và hình ảnh đi kèm đã được Global Link Asia Consulting đăng ký sở hữu trí tuệ, thuộc sở hữu trí tuệ và bản quyền của Global Link Asia Consulting Pte. Ltd. Vui lòng không sao chép dưới mọi hình thức trừ trường hợp được đồng ý bằng văn bản của Global Link Asia Consulting Pte. Ltd.
Nội dung trong bài viết này được Global Link Asia Consulting biên soạn nhằm cung cấp thông tin tổng quan và chỉ mang tính chất tham khảo, không cấu thành tư vấn pháp lý, thuế, kế toán, ngân hàng hay bất kỳ tư vấn chuyên môn cụ thể nào. Do quy định pháp luật có thể thay đổi theo thời gian và cách áp dụng có thể khác nhau tùy từng tình huống thực tế, Global Link Asia Consulting khuyến nghị Cá nhân/Doanh nghiệp nên tham vấn ý kiến chuyên gia độc lập trước khi đưa ra quyết định cuối cùng. Global Link Asia Consulting không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có tư vấn chuyên môn phù hợp.




 470 North Bridge Road, #05-12, Bugis Cube, Singapore (188735).
 Unit 308, 3/F, Chevalier House, 45-51 Chatham Road South, Tsim Sha Tsui, Hong Kong.
 90/14-17 Sathorn Thani Building 1, 8th Floor, North Sathorn Road, Silom, Bangrak, Bangkok 10500.
 151/1-2 Nguyễn Văn Trỗi, Phường 11, Quận Phú Nhuận, TP. Hồ Chí Minh.