+84 901 332 693
🎧 Nghe bài viết này
Trong năm tài chính 2025/2026, Cục Thuế Singapore (Inland Revenue Authority of Singapore ("IRAS")) ghi nhận tổng thu thuế đạt 97,3 tỷ SGD, tăng 9,4% so với năm trước. Con số này tương đương 74,8% tổng thu ngân sách thường xuyên của Chính phủ Singapore và 12,3% GDP.
Tổng thu thuế tiếp tục duy trì xu hướng tăng qua các năm, phản ánh quy mô nguồn thu ổn định và vai trò quan trọng của hệ thống thuế đối với ngân sách Singapore.
Ba nguồn thu chính gồm Thuế thu nhập doanh nghiệp (Corporate Income Tax ("CIT")), Thuế thu nhập cá nhân (Individual Income Tax ("IIT")) và Thuế hàng hóa và dịch vụ (Goods and Services Tax ("GST")) đóng góp tổng cộng 79,2% tổng thu thuế trong FY2025/2026. Đây tiếp tục là các sắc thuế giữ vai trò trọng tâm trong cơ cấu thu ngân sách của Singapore.
Bên cạnh hoạt động thu thuế, IRAS đã giải ngân gần 1,2 tỷ SGD tiền hỗ trợ cho khoảng 126.200 Doanh nghiệp thông qua các chương trình hỗ trợ do cơ quan quản lý, góp phần hỗ trợ Doanh nghiệp và người lao động trong quá trình chuyển đổi và nâng cao năng lực.
IRAS tiếp tục đẩy mạnh số hóa các thủ tục hành chính và ứng dụng công nghệ vào quản lý thuế. Tuy nhiên, số hóa không chỉ giúp thủ tục thuận tiện hơn mà còn đặt ra yêu cầu cao hơn về độ chính xác của dữ liệu kế toán, tiền lương và hóa đơn, tiêu biểu là lộ trình bắt buộc GST InvoiceNow đối với Doanh nghiệp đăng ký GST từ tháng 4/2028.
Hãy cùng Global Link Asia Consulting (GLAC) phân tích chi tiết các số liệu mới nhất từ báo cáo thường niên của IRAS và những điểm Doanh nghiệp cần lưu ý để tuân thủ thuế tại Singapore.
1. Tổng thu thuế Singapore năm tài chính 2025/2026 tăng trưởng ra sao?
Tổng thu thuế FY2025 đạt 97,3 tỷ SGD, tăng 9,4%, và tất cả các sắc thuế đều tăng. CIT, GST và PIT chiếm 79,2% tổng thu, trong đó CIT dẫn đầu với 34,4 tỷ SGD.
1.1. Cơ cấu và mức tăng trưởng nguồn thu thuế tại Singapore
Theo Báo cáo thường niên FY2025/2026 của IRAS, tổng thu thuế tại Singapore trong FY2025 đạt 97,3 tỷ SGD, tăng 9,4% so với mức 88,9 tỷ SGD của FY2024.
Mức tăng này được ghi nhận trên hầu hết các nhóm thuế chính, trong bối cảnh hoạt động kinh tế và chi tiêu của người tiêu dùng gia tăng.
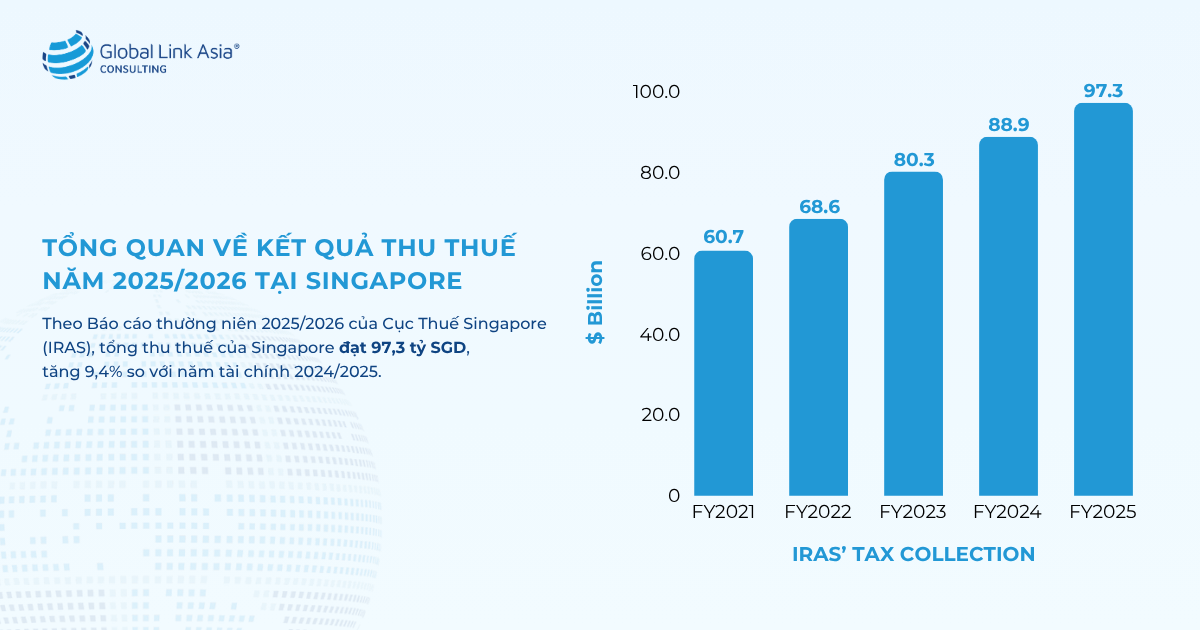
Tổng quan thu thuế Singapore qua các năm tài chính theo IRAS
Trong cơ cấu nguồn thu, thuế thu nhập là nhóm đóng góp lớn nhất với 57,8 tỷ SGD (chiếm 59,4% tổng thu), bao gồm Thuế thu nhập doanh nghiệp (CIT), Thuế thu nhập cá nhân (PIT) và Thuế khấu trừ tại nguồn (Withholding Tax).
Riêng CIT đạt 34,4 tỷ SGD, chiếm 35,4% tổng số thu thuế, phản ánh vai trò đáng kể của khu vực doanh nghiệp đối với nguồn thu ngân sách Singapore.
Để Doanh nghiệp thấy rõ sắc thuế nào đóng góp lớn nhất và tăng nhanh nhất, từ đó ưu tiên đúng trọng tâm khi lập kế hoạch thuế, Chuyên gia tư vấn Thuế và Kế toán Quốc tế tại GLAC đã hệ thống số liệu thu thuế FY2024 và FY2025 theo từng sắc thuế như sau:
| Loại thuế | FY2024 | FY2025 | Tỷ trọng các loại thuế trong tổng thu FY2025 | Tăng so với FY2024 |
| Thuế thu nhập doanh nghiệp (CIT) | 30,9 tỷ SGD | 34,4 tỷ SGD | 35,4% | +11,3% |
| Thuế hàng hóa và dịch vụ (GST) | 20,0 tỷ SGD | 21,7 tỷ SGD | 22,3% | +8,1% |
| Thuế thu nhập cá nhân (PIT) | 19,1 tỷ SGD | 20,9 tỷ SGD | 21,5% | +9,5% |
| Thuế tem (Stamp Duty) | 6,6 tỷ SGD | 7,3 tỷ SGD | 7,5% | +10,7% |
| Thuế bất động sản (Property Tax) | 6,6 tỷ SGD | 6,9 tỷ SGD | 7,1% | +3,9% |
| Thuế cá cược (Betting Tax) | 3,2 tỷ SGD | 3,6 tỷ SGD | 3,7% | +11,9% |
| Thuế nhà thầu/ Thuế khấu trừ tại nguồn (Withholding Tax) | 2,4 tỷ SGD | 2,5 tỷ SGD | 2,5% | +4,2% |
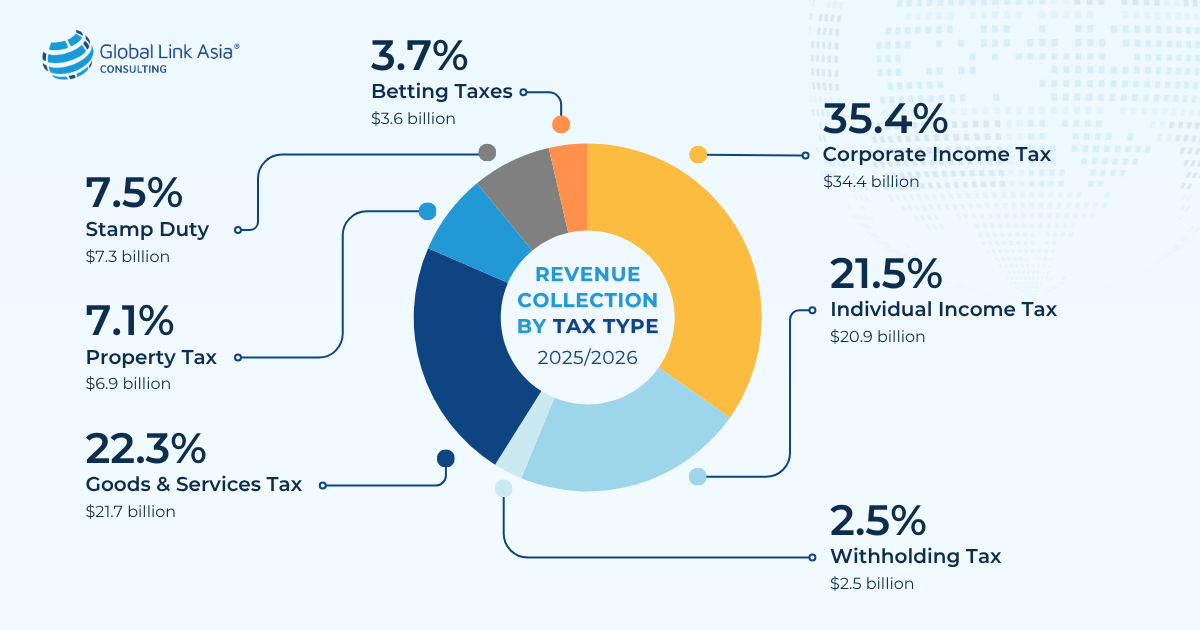
Cơ cấu các loại thuế tại Singapore trong năm tài chính 2025/2026
Điểm đáng chú ý là CIT, GST và PIT cùng chiếm gần 80% tổng nguồn thu thuế của Singapore trong FY2025.
Cơ cấu này cho thấy nguồn thu thuế của Singapore chủ yếu đến từ hoạt động kinh doanh, thu nhập của cá nhân và tiêu dùng trong nước.
Đối với Doanh nghiệp nước ngoài, đặc biệt là Doanh nghiệp đang hoặc có kế hoạch thành lập và hoạt động tại Singapore, CIT và GST là hai nhóm thuế cần được quan tâm trong quá trình lập kế hoạch thuế và thực hiện nghĩa vụ tuân thủ tại Singapore
1.2. Kết quả quản lý và thực thi nghĩa vụ thuế của IRAS
Bên cạnh quy mô thu thuế với những kết quả đáng chú ý, các chỉ số hoạt động của IRAS cũng cho thấy Singapore duy trì hệ thống quản lý thuế với mức độ xử lý hồ sơ cao, tăng cường kiểm tra tuân thủ và có cơ chế giải quyết các vấn đề thuế phức tạp.
- 100% hồ sơ thuế thu nhập cá nhân của YA2025 được IRAS tiếp nhận trong năm 2025 đã hoàn tất đánh giá vào tháng 3/2026;
- 99% hồ sơ thuế thu nhập doanh nghiệp được tiếp nhận trong năm 2024 đã hoàn tất đánh giá vào tháng 12/2025;
- 8.560 trường hợp được kiểm toán và điều tra, qua đó IRAS thu hồi 589 triệu SGD tiền thuế và tiền phạt;
- 27 thỏa thuận APA được ký kết, giúp doanh nghiệp và cơ quan thuế thống nhất trước phương pháp xác định giá giao dịch liên kết;
- 13 vụ việc MAP được giải quyết, liên quan đến cơ chế giải quyết các vấn đề thuế phát sinh từ giao dịch xuyên biên giới;
- 34 chính sách thuế được rà soát, nhằm đánh giá và cập nhật hệ thống thuế phù hợp với những thay đổi của nền kinh tế;
- Chi phí thu thuế chỉ 0,63 cent cho mỗi 1 SGD thu được và tỷ lệ nợ thuế ở mức 0,64% số thuế thuần đã xác định.
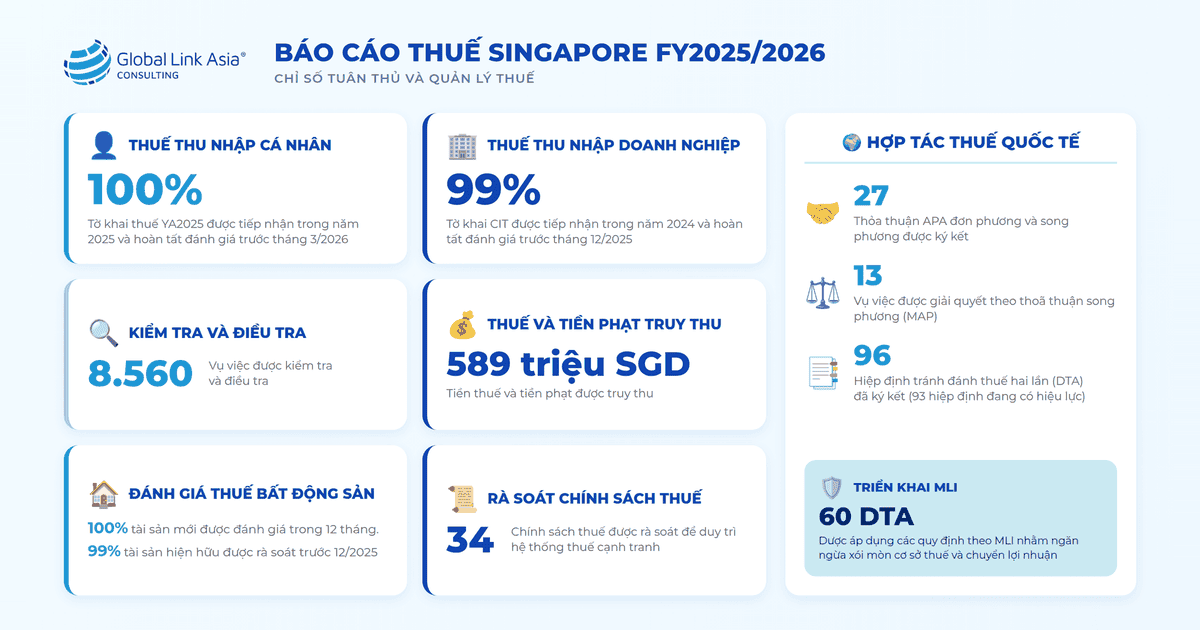
Kết quả quản lý và thực thi nghĩa vụ thuế của IRAS
Nhìn từ góc độ Doanh nghiệp, các số liệu trên không chỉ phản ánh quy mô nguồn thu mà còn cho thấy những nội dung Doanh nghiệp cần lưu ý khi thực hiện nghĩa vụ thuế tại Singapore.
Đặc biệt, hoạt động kiểm toán, điều tra thuế, các thỏa thuận APA và vụ việc MAP đặt ra yêu cầu Doanh nghiệp phải chủ động quản lý hồ sơ, chính sách giá giao dịch liên kết và nghĩa vụ thuế phát sinh từ hoạt động quốc tế.
Doanh nghiệp nên chuẩn bị và kiểm soát các nội dung này ngay từ khi bắt đầu hoạt động. Việc xác định đúng nghĩa vụ thuế, xây dựng hồ sơ phù hợp và thường xuyên rà soát giao dịch liên kết sẽ góp phần hạn chế rủi ro và các vấn đề phát sinh trong quá trình tuân thủ thuế tại Singapore.
2. Báo cáo IRAS FY2025/2026 cho thấy xu hướng gì về tuân thủ và quản lý thuế tại Singapore?
Báo cáo FY2025/2026 của IRAS cho thấy hệ thống thuế Singapore tiếp tục được vận hành theo hai hướng song song: khuyến khích người nộp thuế tự nguyện tuân thủ và tăng cường kiểm tra đối với các trường hợp có rủi ro.
Song song với hoạt động quản lý và thực thi, IRAS tiếp tục đơn giản hóa quy trình, cung cấp hướng dẫn và mở rộng các dịch vụ số nhằm hỗ trợ người nộp thuế thực hiện nghĩa vụ đúng hạn.
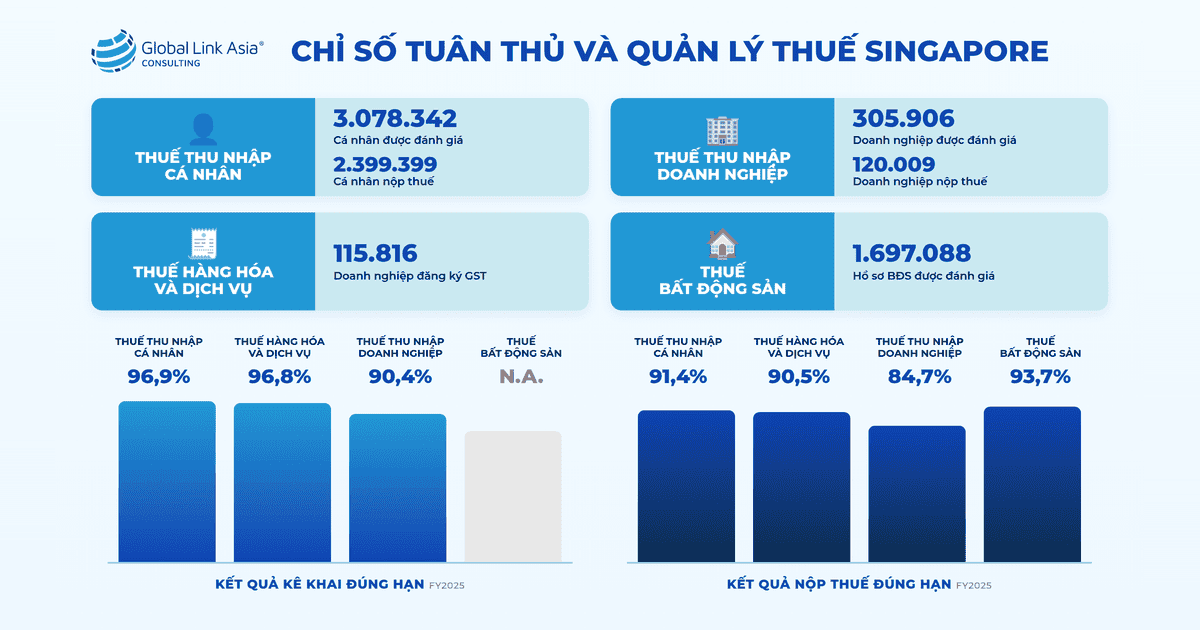
Kết quả tuân thủ thuế tại Singapore theo số liệu FY2025/2026
Để doanh nghiệp có thêm cơ sở tham chiếu, chuyên gia thuế và kế toán quốc tế tại GLAC tổng hợp một số chỉ số về tỷ lệ kê khai, thanh toán đúng hạn và số lượng đối tượng nộp thuế theo từng sắc thuế trong báo cáo của IRAS.
| Chỉ tiêu | Thuế thu nhập cá nhân | GST | Thuế thu nhập doanh nghiệp | Thuế bất động sản |
| Kê khai đúng hạn | 96,9% | 96,8% | 90,4% | Không áp dụng |
| Thanh toán đúng hạn | 91,4% | 90,5% | 84,7% | 93,7% |
| Đối tượng/hồ sơ được đánh giá | 3.078.342 cá nhân | 115.816 doanh nghiệp đăng ký GST | 305.906 doanh nghiệp | 1.697.088 hồ sơ/đánh giá |
| Đối tượng nộp thuế | 2.399.399 cá nhân | _ | 120.009 doanh nghiệp | _ |
2.1. Doanh nghiệp có thể đối chiếu gì từ các chỉ số trên?
Các chỉ số trên cho thấy mức độ tuân thủ đúng hạn tại Singapore được duy trì ở mức cao. Riêng đối với CIT, tỷ lệ kê khai đúng hạn đạt 90,4% và tỷ lệ thanh toán đúng hạn đạt 84,7%. Đây là những mốc tham chiếu hữu ích để Doanh nghiệp đánh giá mức độ hiệu quả của quy trình quản lý thuế nội bộ.
Trên cơ sở đó, Doanh nghiệp có thể chủ động rà soát các khâu quan trọng trong quy trình tuân thủ, bao gồm:
- Theo dõi thời hạn kê khai và thanh toán của từng sắc thuế;
- Kiểm tra số liệu kế toán trước khi lập và nộp tờ khai;
- Đối chiếu số thuế phải nộp với chứng từ và giao dịch thực tế;
- Chủ động lập kế hoạch dòng tiền cho các khoản thuế đến hạn;
- Lưu trữ đầy đủ hồ sơ và chứng từ phục vụ việc giải trình khi cần thiết.
2.2. IRAS tiếp tục tăng cường kiểm tra để củng cố tuân thủ thuế
Trong FY2025/2026, IRAS tăng cường hoạt động kiểm tra và điều tra, tập trung vào các hành vi gian lận và cố tình không tuân thủ nghĩa vụ thuế.
Các chiến dịch được triển khai trên toàn Singapore bao gồm ngăn chặn gian lận hoàn thuế GST và các hoạt động qua điện thoại nhằm phát hiện hành vi gian lận.
Kết quả, 8.560 vụ kiểm tra và điều tra đã giúp truy thu 589 triệu SGD tiền thuế và tiền phạt.
Đối với Doanh nghiệp, số liệu này cho thấy hoạt động quản lý thuế tại Singapore không chỉ dựa trên cơ chế tự khai, tự nộp mà còn được hỗ trợ bởi hệ thống kiểm tra và thực thi chủ động. Doanh nghiệp cần đảm bảo hồ sơ khai thuế, chứng từ kế toán và các khoản yêu cầu hoàn thuế có đầy đủ căn cứ, nhất quán và có thể giải trình khi IRAS yêu cầu.
3. Doanh nghiệp tại Singapore được hỗ trợ những gì trong FY2025/2026?
IRAS đã giải ngân gần 1,2 tỷ SGD cho khoảng 126.200 Doanh nghiệp, chủ yếu qua PWCS (791 triệu SGD), SEC (298 triệu SGD) và CTO (43 triệu SGD). Doanh nghiệp đủ điều kiện được xét tự động, không cần nộp đơn cho SEC và CTO.
Trong năm tài chính FY2025/2026, Singapore tiếp tục triển khai nhiều chính sách nhằm hỗ trợ doanh nghiệp giảm áp lực chi phí, thúc đẩy chuyển đổi lực lượng lao động và nâng cao kỹ năng cho người lao động.
Các chương trình được triển khai thông qua nhiều cơ chế hỗ trợ khác nhau, từ hỗ trợ tiền lương, đóng góp CPF đến tín dụng đào tạo và hỗ trợ chuyển đổi Doanh nghiệp.
Trong FY2025/2026, gần 1,2 tỷ SGD tiền hỗ trợ đã được giải ngân cho khoảng 126.200 doanh nghiệp thông qua các chương trình do IRAS quản lý, trong đó có Progressive Wage Credit Scheme (PWCS) với 791 triệu SGD, Senior Employment Credit (SEC) với 298 triệu SGD và CPF Transition Offset (CTO) với 43 triệu SGD.
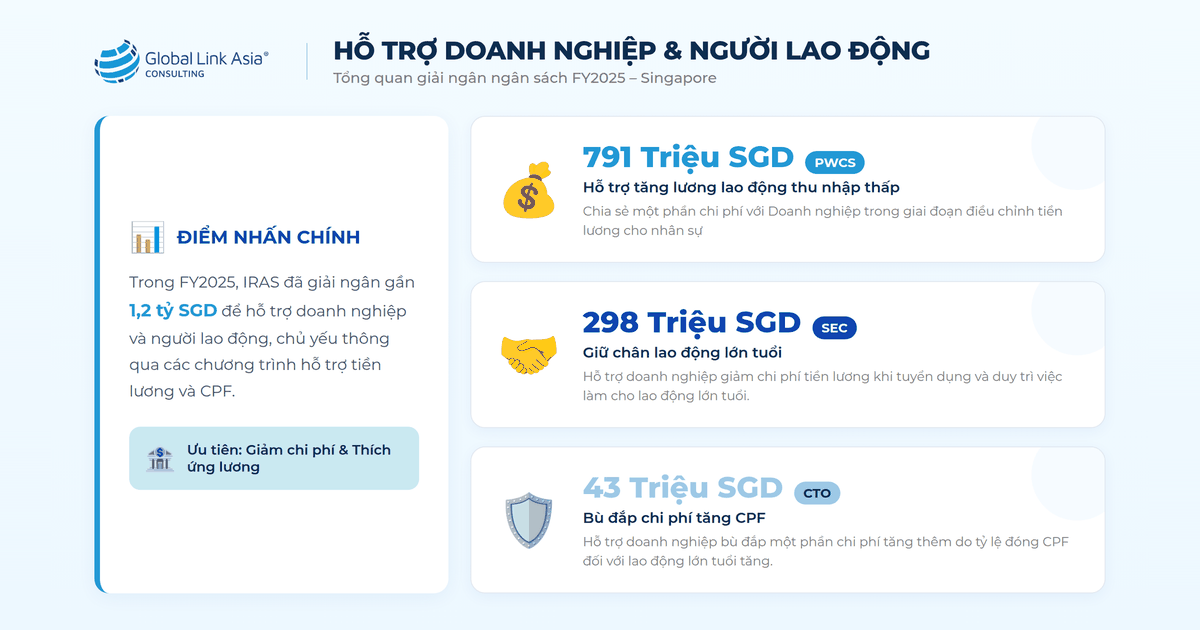
Tổng quan chính sách hỗ trợ doanh nghiệp và người lao động tại Singapore
Để Doanh nghiệp xác định chương trình hỗ trợ phù hợp và mức hỗ trợ có thể nhận được khi tăng lương hoặc tuyển dụng lao động lớn tuổi, chuyên gia thuế và kế toán quốc tế tại GLAC đã tổng hợp điều kiện và mức hỗ trợ chính của từng chương trình áp dụng trong năm 2026:
| Chương trình | Mức hỗ trợ chính | Nội dung |
| Progressive Wage Credit Scheme (PWCS) | 30% mức tăng lương đủ điều kiện trong năm 2026, áp dụng cho lao động có:
| Chính phủ đồng tài trợ một phần mức tăng lương cho người lao động đủ điều kiện, giúp Doanh nghiệp giảm chi phí khi thực hiện tăng lương theo lộ trình. PWCS được gia hạn đến năm 2028, với mức đồng tài trợ 30% năm 2027 và 20% năm 2028 |
| Senior Employment Credit (SEC) | Từ 2%–7% tiền lương tháng của lao động đủ điều kiện, tối đa 2% cho nhóm 60 đến 64 tuổi, 4% cho nhóm 65 đến 68 tuổi, 7% cho nhóm từ 69 tuổi trở lên | Chính phủ hỗ trợ một phần chi phí tiền lương cho doanh nghiệp sử dụng lao động là công dân Singapore từ 60 tuổi trở lên, có mức lương dưới 4.000 SGD/tháng, giúp doanh nghiệp thích ứng với việc tăng tuổi nghỉ hưu và tuổi tái tuyển dụng. Mức hỗ trợ cao hơn được áp dụng cho các nhóm tuổi lớn hơn. |
| CPF Transition Offset (CTO) | Hỗ trợ tương đương 50% mức tăng trong tỷ lệ đóng góp CPF của người sử dụng lao động đối với lao động lớn tuổi đủ điều kiện. | Áp dụng cho người lao động là công dân Singapore hoặc thường trú nhân (PR), trên 55 đến 70 tuổi, giúp doanh nghiệp giảm bớt chi phí phát sinh khi tỷ lệ đóng góp CPF của người sử dụng lao động đối với lao động lớn tuổi tăng. |
Đối với SEC và CTO, doanh nghiệp đủ điều kiện không cần nộp đơn riêng, IRAS xác định mức hỗ trợ dựa trên dữ liệu liên quan và thực hiện giải ngân
4. Số hóa quản lý thuế tại Singapore thay đổi những gì với Doanh nghiệp?
Thay đổi lớn nhất là yêu cầu bắt buộc GST InvoiceNow theo lộ trình từ tháng 4/2028 đến tháng 4/2031. Hiện 99,8% giao dịch thanh toán thuế đã được thực hiện điện tử và dịch vụ số tự phục vụ của IRAS ghi nhận 97,1 triệu giao dịch, tăng 51% so với FY2024.
IRAS tiếp tục đẩy mạnh số hóa toàn bộ hệ sinh thái thuế, nhằm đơn giản hóa quy trình kê khai, thanh toán và thực hiện nghĩa vụ thuế cho Cá nhân/Doanh nghiệp.
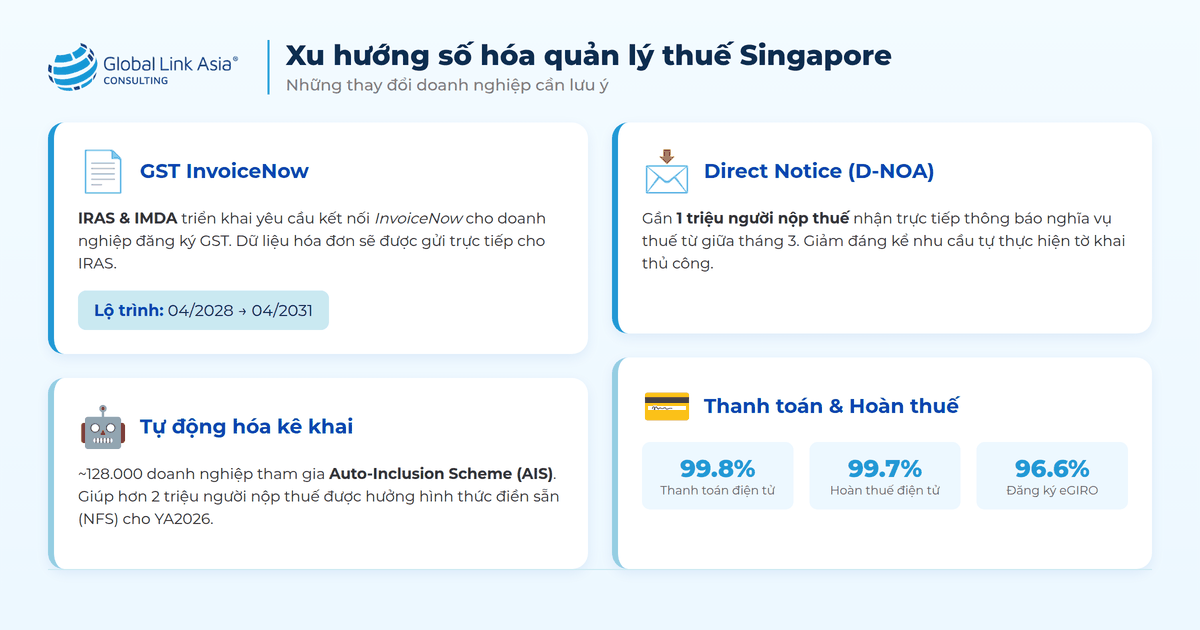
Xu hướng số hóa quản lý thuế Singapore FY2025/2026
Để Doanh nghiệp nắm nhanh những thay đổi sẽ tác động trực tiếp đến quy trình kê khai, hóa đơn và thanh toán thuế, chuyên gia tại GLAC đã tóm lược các xu hướng số hóa nổi bật của IRAS như sau:
| Xu hướng | Thay đổi chính |
| Hóa đơn điện tử | GST InvoiceNow được triển khai bắt buộc theo từng giai đoạn từ tháng 4/2028 đến tháng 4/2031 đối với doanh nghiệp đăng ký GST. |
| Thúc đẩy phát triển bền vững và giảm tác động môi trường | Revenue House được cải tạo với các giải pháp tiết kiệm năng lượng và đạt chứng nhận Green Mark Platinum Super Low Energy (SLE) vào năm 2025. |
| Tự động hóa kê khai và thanh toán |
|
| Thông báo thuế điện tử | Gần 1 triệu người nộp thuế nhận thông báo thuế trực tiếp qua D-NOA từ giữa tháng 3. |
| Dịch vụ số tự phục vụ | 97,1 triệu giao dịch qua dịch vụ số tự phục vụ, tăng 51% so với FY2024, 1,7 triệu phiên hỗ trợ qua chatbot, tăng 55%. |
IRAS phối hợp với Infocomm Media Development Authority (IMDA) triển khai yêu cầu GST InvoiceNow, đánh dấu một bước quan trọng trong quá trình Singapore số hóa quản lý thuế và mở rộng hệ thống hóa đơn điện tử (e-invoicing).
Hệ thống hướng đến đơn giản hóa quy trình xử lý hóa đơn, giảm sai sót nhập liệu và hạn chế công việc hành chính liên quan đến hóa đơn.
Những điểm Doanh nghiệp cần lưu ý:
- Đối tượng áp dụng: Doanh nghiệp đăng ký GST sẽ từng bước phải kết nối với InvoiceNow và gửi dữ liệu hóa đơn trực tiếp cho cơ quan thuế thông qua mạng InvoiceNow;
- Lộ trình triển khai: Yêu cầu được áp dụng theo từng giai đoạn, từ tháng 4/2028 đến tháng 4/2031, tạo thời gian để doanh nghiệp chuẩn bị hệ thống và quy trình nội bộ;
- Hỗ trợ doanh nghiệp: Từ 1/7/2026, Doanh nghiệp đủ điều kiện có thể đăng ký GST InvoiceNow Transition Grant và InvoiceNow Queen Bee Grant, với mức hỗ trợ từ 1.000–25.000 SGD để hỗ trợ quá trình chuyển đổi sang InvoiceNow;
- Hỗ trợ SME: Các doanh nghiệp vừa và nhỏ đủ điều kiện có thể sử dụng gói giải pháp miễn phí (Free-of-Charge solution packages) do IRAS phối hợp với các nhà cung cấp giải pháp InvoiceNow-Ready triển khai, áp dụng từ 1/4/2025 đến 31/3/2031.
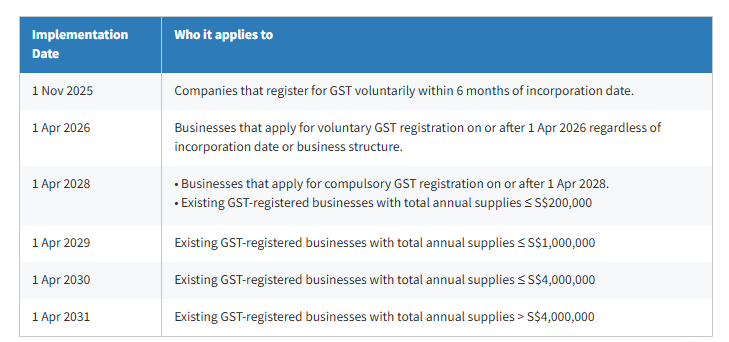
Lộ trình triển khai GST InvoiceNow tại Singapore từ năm 2025 đến 2028
Theo góc nhìn của chuyên gia GLAC, doanh nghiệp đăng ký GST không nên chỉ xem InvoiceNow là một yêu cầu về hóa đơn điện tử.
Khi dữ liệu hóa đơn được truyền trực tiếp đến cơ quan thuế, tính chính xác và nhất quán giữa dữ liệu hóa đơn, hệ thống kế toán và hồ sơ GST sẽ trở thành yếu tố quan trọng hơn trong quá trình tuân thủ.
Doanh nghiệp nên chủ động kiểm tra khả năng tương thích của phần mềm kế toán, chuẩn hóa dữ liệu hóa đơn và rà soát quy trình ghi nhận giao dịch trước thời điểm bắt buộc áp dụng, thay vì chờ đến khi thuộc giai đoạn triển khai mới bắt đầu chuẩn bị.
IRAS tiếp tục lồng ghép các giải pháp tiết kiệm năng lượng và số hóa dịch vụ thuế vào hoạt động vận hành, qua đó giảm mức tiêu thụ điện và lượng giấy sử dụng.
- Cải tạo Revenue House với các giải pháp tiết kiệm năng lượng như nâng cấp hệ thống làm lạnh, chiếu sáng thông minh và thiết bị cảm biến chuyển động;
- Đạt chứng nhận Green Mark Platinum Super Low Energy (SLE) vào năm 2025, ghi nhận các nỗ lực của IRAS trong việc nâng cao hiệu quả sử dụng năng lượng;
- Mở rộng việc sử dụng các dịch vụ thuế điện tử như e-filing và e-notices, góp phần giảm nhu cầu sử dụng giấy trong quá trình thực hiện nghĩa vụ thuế.
IRAS đang đẩy mạnh số hóa các quy trình kê khai, thanh toán và hoàn thuế, nhằm giảm thao tác thủ công và tạo trải nghiệm thuế thuận tiện hơn cho doanh nghiệp và người nộp thuế. Phần lớn giao dịch thuế hiện đã được thực hiện qua kênh điện tử:
- 99,8% giao dịch thanh toán thuế được thực hiện bằng phương thức điện tử, cho thấy thanh toán trực tuyến đã trở thành phương thức chủ đạo trong quản lý nghĩa vụ thuế;
- 99,7% giao dịch hoàn thuế được thực hiện điện tử, giúp rút ngắn các thao tác xử lý và giảm nhu cầu sử dụng hồ sơ giấy;
- Tỷ lệ đăng ký eGIRO đạt 96,6%, hỗ trợ Doanh nghiệp và người nộp thuế tự động thực hiện các khoản thanh toán thuế theo phương thức điện tử;
- Khoảng 128.000 doanh nghiệp sử dụng lao động đã tham gia Auto-Inclusion Scheme (AIS), qua đó hơn 2 triệu người nộp thuế được hưởng lợi từ tờ khai thuế điền sẵn (pre-filled returns) hoặc No-Filing Service (NFS) cho YA2026.
Đối với Doanh nghiệp, việc số hóa quản lý thuế đòi hỏi dữ liệu kế toán, tiền lương và giao dịch phải được cập nhật đầy đủ, chính xác và nhất quán. Đây cũng là cơ sở để Doanh nghiệp thực hiện kê khai, thanh toán và cung cấp thông tin cho IRAS thuận lợi hơn.
IRAS đang mở rộng hình thức gửi Thông báo xác định nghĩa vụ thuế trực tiếp (Direct Notice of Assessment ("D-NOA")), giúp người nộp thuế nhận thông tin về nghĩa vụ thuế trực tiếp trên nền tảng điện tử thay vì phải chờ thông báo giấy.
- Mở rộng D-NOA đến gần 1 triệu người nộp thuế từ giữa tháng 3, qua đó tăng phạm vi sử dụng hình thức thông báo thuế điện tử;
- Cho phép người nộp thuế truy cập thông tin xác định nghĩa vụ thuế trực tuyến, thuận tiện hơn trong việc theo dõi số thuế phải nộp và thời hạn thanh toán;
- Giảm nhu cầu sử dụng thông báo giấy và đơn giản hóa quá trình IRAS gửi thông tin thuế đến người nộp thuế.
5. Singapore mở rộng hợp tác thuế quốc tế ra sao và Doanh nghiệp được lợi gì?
Singapore duy trì mạng lưới 96 Hiệp định tránh đánh thuế hai lần toàn diện (Comprehensive Double Taxation Agreements ("DTAs")), trong đó 93 DTA đã có hiệu lực tính đến ngày 31/3/2026. Bên cạnh đó, trong FY2025, IRAS đã kết thúc 27 Thỏa thuận trước về phương pháp xác định giá giao dịch liên kết (Advance Pricing Arrangements ("APAs")) và giải quyết 13 vụ việc theo Mutual Agreement Procedure (MAP), góp phần tăng tính chắc chắn về thuế cho Doanh nghiệp có hoạt động xuyên biên giới.
IRAS cũng tích cực tham gia và giữ vai trò trong các diễn đàn thuế quốc tế và khu vực, bao gồm Tổ chức Hợp tác và Phát triển Kinh tế (OECD), Liên Hợp Quốc (UN), Global Forum về Minh bạch và Trao đổi Thông tin vì mục đích thuế và SGATAR. Singapore đồng thời tiếp tục tham gia các hoạt động hợp tác thuế trong khu vực ASEAN và các cơ chế quốc tế liên quan đến chính sách, quản lý và minh bạch thuế.
Một số kết quả đáng chú ý được IRAS ghi nhận gồm:
- Duy trì mạng lưới 96 Hiệp định tránh đánh thuế hai lần (DTA) toàn diện, trong đó 93 DTA đã có hiệu lực tính đến ngày 31/3/2026, tạo cơ sở xác định quyền đánh thuế đối với các khoản thu nhập phát sinh giữa Singapore và quốc gia đối tác;
- Hoàn tất 27 APA, bao gồm các APA đơn phương và song phương, giúp Doanh nghiệp có thêm cơ sở xác định phương pháp định giá giao dịch liên kết và tăng tính chắc chắn về thuế;
- Giải quyết 13 vụ việc MAP, cơ chế hỗ trợ xử lý các vấn đề thuế phát sinh giữa Singapore và cơ quan thuế của các quốc gia đối tác;
- Thực hiện các thay đổi theo Công ước đa phương về thực hiện các biện pháp liên quan đến hiệp định thuế nhằm ngăn ngừa xói mòn cơ sở thuế và chuyển lợi nhuận (Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion and Profit Shifting ("MLI")) đối với 60 DTA tính đến ngày 31/3/2026, góp phần cập nhật mạng lưới hiệp định thuế của Singapore theo các tiêu chuẩn thuế quốc tế.
Đối với doanh nghiệp có hoạt động quốc tế, việc Singapore duy trì mạng lưới DTA và các cơ chế APA, MAP tạo thêm cơ sở để doanh nghiệp xác định nghĩa vụ thuế và xử lý các vấn đề phát sinh giữa các quốc gia.
Doanh nghiệp nên rà soát hiệp định thuế áp dụng, giao dịch liên kết và hồ sơ chứng minh ngay từ khi triển khai hoạt động tại Singapore để hạn chế rủi ro đánh thuế trùng hoặc tranh chấp về giá giao dịch liên kết.
Chuyên gia thuế - kế toán quốc tế GLAC
6. Global Link Asia Consulting hỗ trợ Doanh nghiệp thành lập tại Singapore kê khai thuế kế toán như thế nào?
Trong bối cảnh chính sách thuế tại Singapore thường xuyên được cập nhật, Doanh nghiệp, đặc biệt là các công ty mới thành lập, có thể gặp khó khăn trong việc nắm bắt và tuân thủ các quy định về thuế và kế toán.
Việc có sự tư vấn và hỗ trợ phù hợp ngay từ đầu sẽ giúp Doanh nghiệp xây dựng quy trình kế toán – thuế phù hợp, vận hành hiệu quả và đáp ứng các yêu cầu tuân thủ tại Singapore.
Với hơn 10 năm kinh nghiệm tư vấn thuế và kế toán cho Doanh nghiệp hoạt động tại Singapore, Global Link Asia Consulting hỗ trợ, tư vấn các giải pháp phù hợp với từng giai đoạn vận hành, từ khi Doanh nghiệp thành lập đến quá trình tuân thủ thuế và kế toán:
- Hỗ trợ doanh nghiệp từ việc đăng ký công ty, lựa chọn loại hình doanh nghiệp phù hợp cho đến việc xin giấy phép kinh doanh tại Singapore;
- Đảm bảo sổ sách kế toán của Doanh nghiệp luôn được cập nhật, chính xác và tuân thủ các chuẩn mực kế toán quốc tế. Ngoài ra, Global Link Asia Consulting hỗ trợ doanh nghiệp lập báo cáo tài chính định kỳ và báo cáo thuế Singapore;
- Hỗ trợ doanh nghiệp khai báo thuế đúng hạn, đảm bảo không bỏ sót bất kỳ khoản thuế nào và tránh các rủi ro liên quan đến thuế;
- Hỗ trợ Doanh nghiệp đăng ký GST, rà soát mức độ sẵn sàng của hệ thống kế toán cho GST InvoiceNow và xác định các khoản hỗ trợ có thể được hưởng;
- Tư vấn chuyên sâu về thuế kế toán Singapore, giúp Doanh nghiệp tối ưu hóa nghĩa vụ thuế, tận dụng các ưu đãi thuế hợp pháp và giảm thiểu rủi ro liên quan đến thuế;
- Cập nhật liên tục các thay đổi về chính sách thuế Singapore với Doanh nghiệp, đảm bảo Doanh nghiệp luôn tuân thủ các quy định mới nhất, tránh rủi ro bị phạt.
Global Link Asia Consulting là chuyên gia tư vấn tiên phong với hơn 10 năm kinh nghiệm, là đối tác tin cậy đồng hành cùng hơn 750 doanh nghiệp phát triển chuyên nghiệp và tạo sự đột phá trên thị trường quốc tế.
Global Link Asia Consulting chuyên tư vấn chiến lược và hỗ trợ thành lập công ty tại hơn 10 quốc gia khác nhau, cung cấp các dịch vụ hỗ trợ vận hành trọn gói từ A - Z, bao gồm:
- Tư vấn chiến lược và thành lập công ty tại hơn 10 quốc gia trên thế giới như Singapore, Hồng Kông, Mỹ, Úc, Thái Lan, Malaysia và các quốc gia Offshore như BVI, Belize, Seychelles, v.v.
- Tư vấn mở tài khoản ngân hàng cá nhân và tài khoản ngân hàng doanh nghiệp, cổng PayPal và Stripe tại Singapore, Hồng Kông, Mỹ.
- Tư vấn thuế, chuẩn bị báo cáo tài chính SFRS, IFRS, tờ khai thuế TNDN, VAT/GST v.v.
- Cung cấp các dịch vụ hỗ trợ sau thành lập như:
- Thuê địa chỉ văn phòng;
- Hợp pháp hóa lãnh sự nước ngoài;
- Đăng ký bảo hộ nhãn hiệu, patent tại Singapore, Mỹ;
- Đăng ký Giấy phép làm việc tại Singapore, Hồng Kông;
- Thiết kế website, số sim quốc tế;
- Đăng ký DUNS, Apply Developer, chứng chỉ ESG toàn cầu.
Hơn 10 năm kinh nghiệm, đội ngũ chuyên gia 5-25 năm kinh nghiệm với các chứng chỉ chuẩn quốc tế, đối tác trực tiếp OCBC, UOB, DBS, PayPal, Stripe và bề dày hỗ trợ hơn 750 khách hàng thuộc nhiều lĩnh vực và quy mô, Global Link Asia Consulting tự hào cam kết cung cấp dịch vụ chuyên nghiệp, đúng luật, minh bạch, không chi phí ẩn, đồng hành cùng doanh nghiệp phát triển đột phá và vững bền.


Bài viết trên được Global Link Asia Consulting Pte. Ltd. biên soạn và đăng trực tiếp vào website Global Link Asia Consulting lần đầu vào ngày 09 tháng 10 năm 2024. Bài viết, nhãn hiệu và hình ảnh đi kèm đã được Global Link Asia Consulting đăng ký sở hữu trí tuệ, thuộc sở hữu trí tuệ và bản quyền của Global Link Asia Consulting Pte. Ltd. Vui lòng không sao chép dưới mọi hình thức trừ trường hợp được đồng ý bằng văn bản của Global Link Asia Consulting Pte. Ltd.
Nội dung trong bài viết này được Global Link Asia Consulting biên soạn nhằm cung cấp thông tin tổng quan và chỉ mang tính chất tham khảo, không cấu thành tư vấn pháp lý, thuế, kế toán, ngân hàng hay bất kỳ tư vấn chuyên môn cụ thể nào. Do quy định pháp luật có thể thay đổi theo thời gian và cách áp dụng có thể khác nhau tùy từng tình huống thực tế, Global Link Asia Consulting khuyến nghị Cá nhân/Doanh nghiệp nên tham vấn ý kiến chuyên gia độc lập trước khi đưa ra quyết định cuối cùng. Global Link Asia Consulting không chịu trách nhiệm đối với bất kỳ thiệt hại nào phát sinh từ việc sử dụng thông tin trong bài viết mà không có tư vấn chuyên môn phù hợp.





 470 North Bridge Road, #05-12, Bugis Cube, Singapore (188735).
 Unit 308, 3/F, Chevalier House, 45-51 Chatham Road South, Tsim Sha Tsui, Hong Kong.
 90/14-17 Sathorn Thani Building 1, 8th Floor, North Sathorn Road, Silom, Bangrak, Bangkok 10500.
 151/1-2 Nguyễn Văn Trỗi, Phường 11, Quận Phú Nhuận, TP. Hồ Chí Minh.